| 고영 |
|---|
| 전문가 | 2026-10-06 | 조회수 879 |
|
전통 주력 부문인 3D SPI 및 3D AOI 사업부는 글로벌 가전, 스마트폰, 전장(자동차 전자장치) 고객사의 SMT 라인에 직결되어 있으나, 글로벌 완성차 제조사들의 전동화 속도 조절과 내구소비재 수요 둔화로 인해 신규 라인 증설 투자(CAPEX) 집행이 지연되면서 장비 교체 주기와 신규 발주 모멘텀이 정체되는 흐름을 겪고 있습니다. 신성장 축으로 진입한 어드밴스드 패키징용 반도체 검사장비 부문은 인공지능(AI) 서버 및 차세대 메모리 모듈 라인향으로 공급을 확대하고 있으나, 글로벌 OSAT(패키징 외주) 업체들의 보수적인 설비 증설 기조와 글로벌 하이엔드 계측 장비사들과의 스펙 경쟁으로 인해 전사 사업부 포트폴리오의 실질적인 체질 전환을 빠르게 견인하기에는 납품 쿼터의 확산 속도가 제한적입니다.
신사업 부문인 뇌수술용 의료 로봇 카이메로(KYMERO) 사업부 역시 국내 상급종합병원 공급 레퍼런스를 축적하며 해외 진출을 타진하고 있으나, 미국 식품의약국(FDA) 승인 획득 및 일본 후생노동성(PMDA) 보험 수가 등재와 같은 글로벌 규제 장벽을 넘어서기까지 상당한 검증 시차가 소요되고 있습니다. 의료기기 사업 특성상 보수적인 의료 현장의 채택 주기와 높은 진입장벽으로 인해 카이메로 사업부가 가시적인 대형 매출 파이프라인으로 자리 잡기 전까지는 장비 개발비 및 해외 임상 관련 고정비 투입 부담이 사업부 전반에 상존할 수밖에 없습니다.
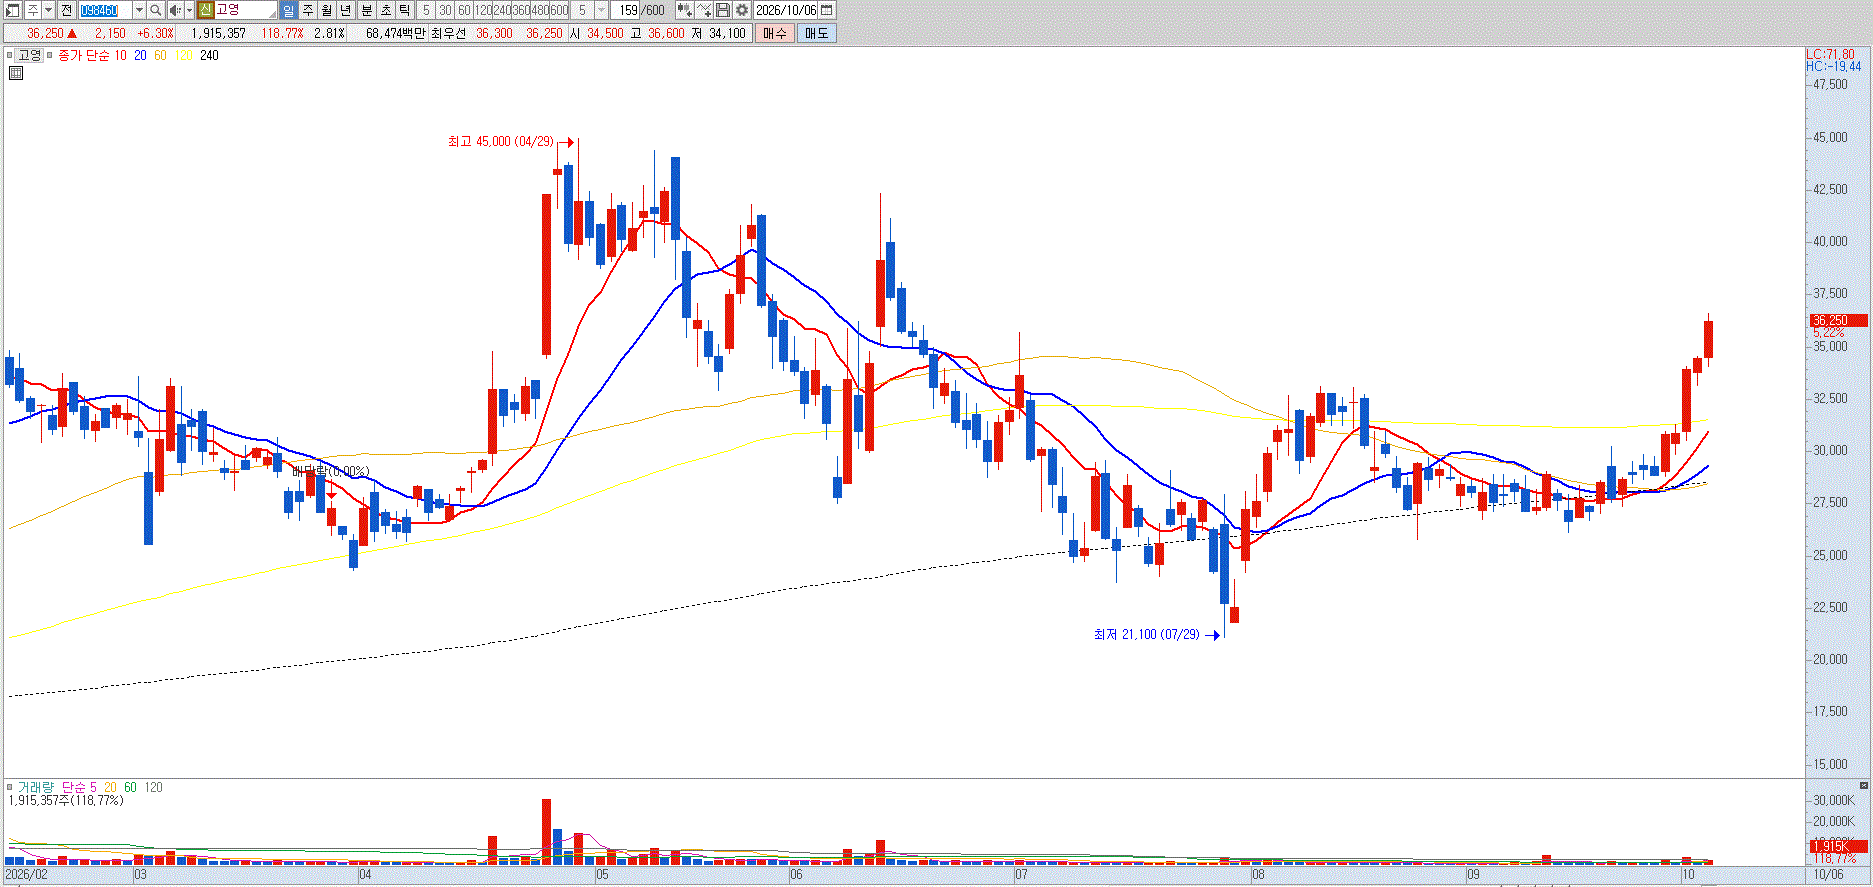
레거시 SMT 검사장비 사업부의 전방 수요 정체와 반도체·의료로봇 신규 사업부의 글로벌 상용화 안착 시차를 감안할 때, AI 서버 검사장비 공급이나 의료 로봇 허가 관련 뉴스 플로우로 단기 기술적 반등이 연출될 때마다 보유 비중을 점진적으로 줄여나가는 비중 축소 관점의 포트폴리오 리스크 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |