| 신성이엔지 |
|---|
| 전문가 | 2026-10-06 | 조회수 858 |
|
신성이엔지는 반도체 및 디스플레이 공장의 클린룸 설비(산업용 공기청정기 FFU, 기류 제어 시스템)와 2차전지 드라이룸 공조 설비를 제작·시공하는 클린환경(CE) 사업부와 고효율 태양광 모듈 생산 및 EPC(설계·조달·시공)를 영위하는 재생에너지(RE) 사업부로 구축되어 있습니다. 주력 매출을 견인하는 클린환경(CE) 사업부는 주요 반도체 제조사의 평택 및 용인 신규 팹 클린룸 수주에 높은 노출도를 보이고 있으나, 전방 고객사들의 장비 반입 및 클린룸 완공 일정 분산으로 인해 분기별 시공 매출 인식이 불규칙하게 전개되는 구조적 불안정성을 안고 있습니다.
2차전지 드라이룸 부문 역시 글로벌 완성차 진영의 배터리 증설 투자 보류 및 공장 완공 시점 순연(캐즘)으로 인해 신규 프로젝트 발주가 급격히 위축되며 사업부의 수주 파이프라인 확장을 가로막고 있습니다. 재생에너지(RE) 사업부는 중국 태양광 기업들의 글로벌 공급 과잉과 초저가 N타입 탑콘(TOPCon) 모듈 물량 공세로 인해 국내외 셀·모듈 판가 주도권을 완전히 상실한 상태입니다. 해상 태양광 및 건물일체형(BIPV) 등 고부가 틈새 기술 개발을 추진하고 있으나, 글로벌 원가 경쟁력 격차를 극복하기에는 사업부 자체의 턴어라운드 체력이 부족하여 전사 이익률을 갉아먹는 적자 요인으로 작용하고 있습니다.
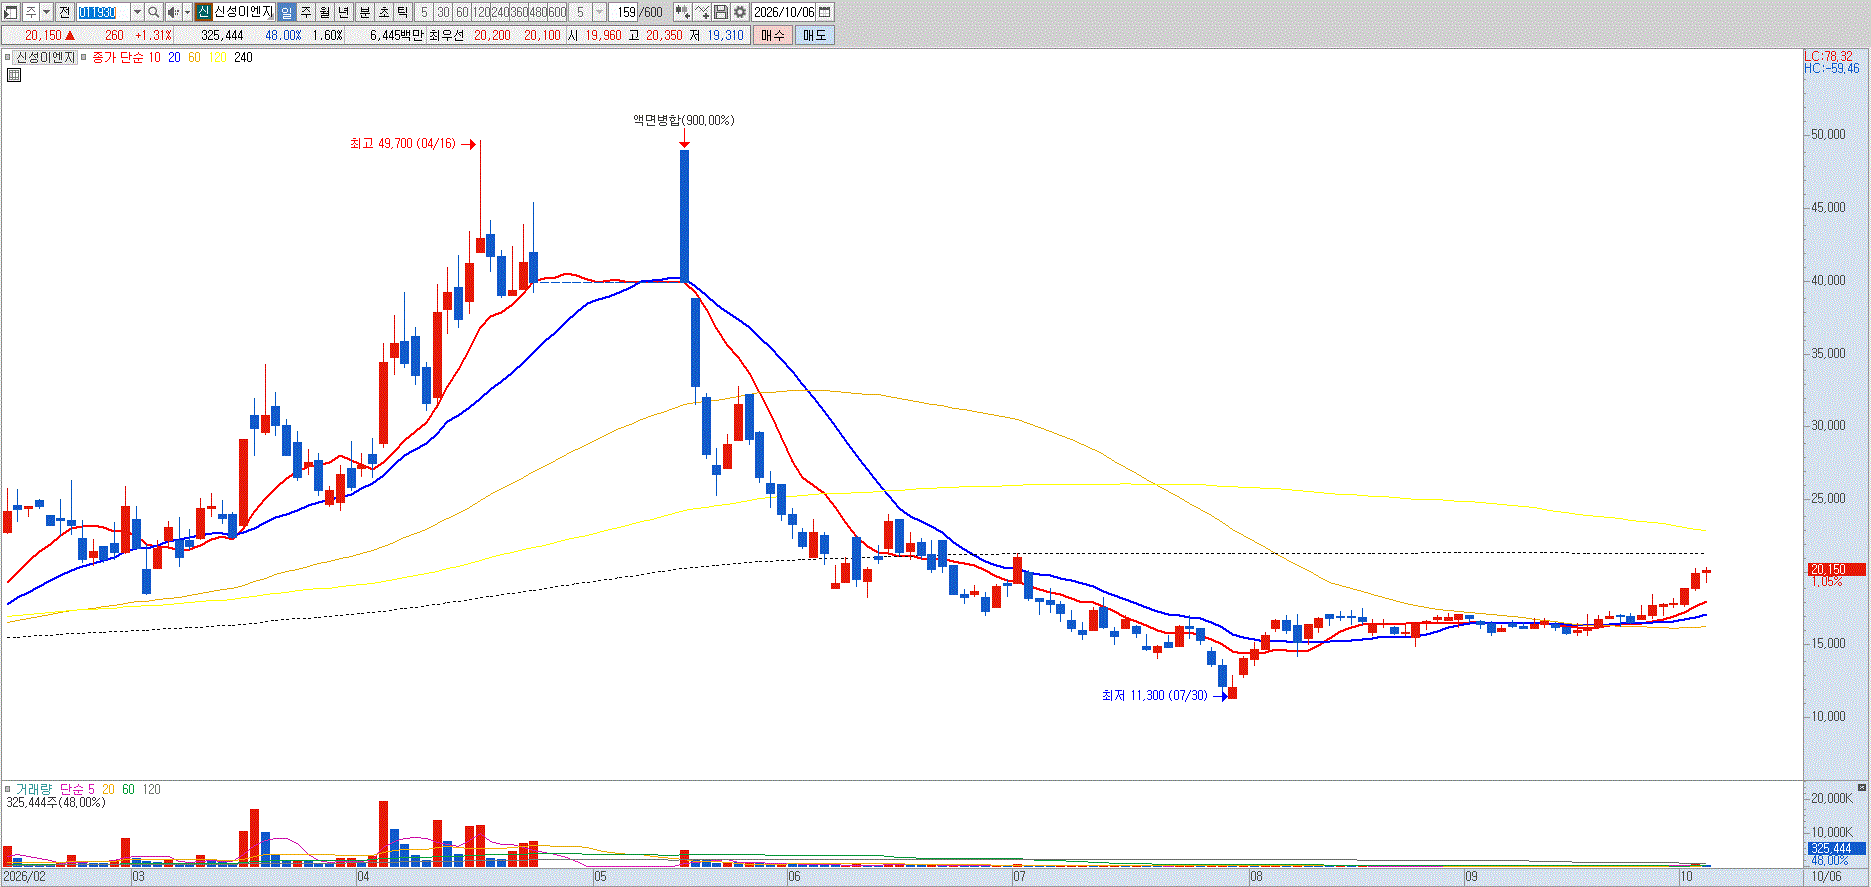
용인 반도체 클러스터 클린룸 발주 기대감이나 신재생에너지 정책 테마성 뉴스 플로우로 단기 주가 반등이 연출될 때마다, 2차전지 드라이룸 수주 공백과 태양광 모듈 부문의 구조적 가격 압박을 회피하기 위해 보유 지분을 분할 매도하여 비중을 슬림하게 축소하는 방어적 리스크 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |