| 대한조선 |
|---|
| 전문가 | 2026-10-06 | 조회수 827 |
|
대한조선은 전라남도 해남군에 위치한 중대형 탱커 및 컨테이너선 건조에 특화된 조선사로, 1도크 중심의 반복 연속 건조 체제를 통해 수에즈막스(Suezmax) 및 아프라막스(Aframax/LR2)급 원유운반선 시장에서 글로벌 수준의 점유율과 높은 건조 생산성을 확보하고 있는 유가증권시장 상장 기업입니다.
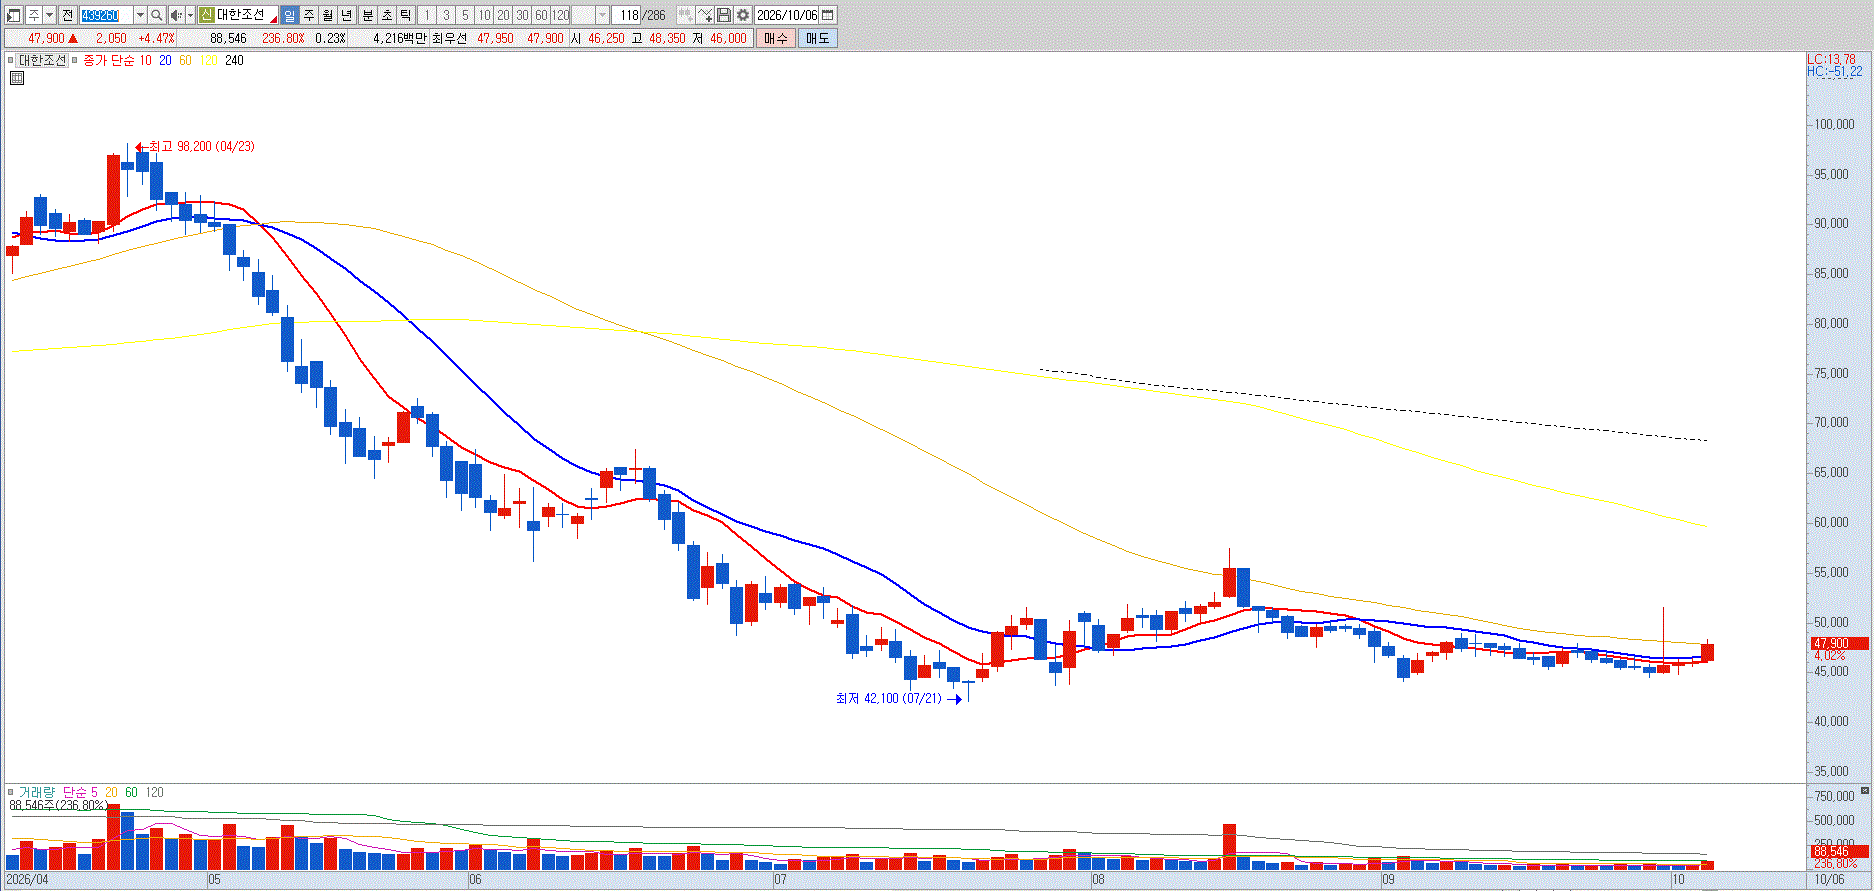
동사의 주가 리레이팅을 가로막는 가장 본질적인 문제는 코스피 상장 이후 지속적으로 출회되고 있는 대규모 오버행(잠재적 매도 대기 물량) 리스크입니다. 상장 이후 기간 경과에 따라 기관 의무보유확약 물량 및 2대 주주 등 재무적 투자자(FI)들이 보유한 대규모 지분의 락업이 순차적으로 해제되면서, 장내에 막대한 차익 실현 출회 압박을 가하고 있습니다. 유통 주식 수 대비 FI 및 대형 사모펀드가 보유한 잠재적 매각 물량의 비중이 높아, 주가가 기술적 반등을 시도할 때마다 상단에서 대규모 블록딜(시간외 대량매매)이나 장내 매도 물량이 쏟아지며 주가 상방을 억누르는 구조적 매물벽으로 작용하고 있습니다.
선종 포트폴리오의 극단적인 중소형 탱커선 편중 현상과 탱커 발주 사이클의 피크아웃(정점 통과) 위험 역시 상존합니다. 러시아-우크라이나 전쟁 이후 글로벌 원유 해상 운송 루트의 장기화(톤마일 증가)로 인해 수에즈막스 및 LR2 탱커선 수요가 급증하며 높은 마진을 기록했으나, 이는 조선 시황 내에서도 경기 변동성이 가장 심한 탱커 운임 및 발주 사이클에 전사 실적이 일방적으로 종속되어 있음을 의미합니다. 지난 2~3년간 발주된 대량의 탱커 신조선들이 본격 인도되기 시작하면, 글로벌 선복량 증가로 인해 스팟 운임이 하향 안정화될 가능성이 높으며 이는 글로벌 선주들의 추가 발주 심리를 위축시키는 직접적인 요인으로 작용합니다. 원가 구조 측면에서도 조선업계 전반의 만성적인 숙련 용접공 및 기능 인력 부족으로 인해 외주 가공비와 인건비 단가가 매년 상승하고 있으며, 외국인 노동자 비중 확대에 따른 초기 공정 비효율 비용이 상시 발생하고 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |