| 베노티엔알 |
|---|
| 전문가 | 2026-10-06 | 조회수 690 |
|
베노티앤알은 실내 건축 디자인 및 인테리어 시공 사업을 주력으로 영위해 오다, 건설 경기 악화 이후 사명을 변경하고 사업 다각화를 위해 로봇 및 웨어러블 외골격 보행 보조 시스템 등 차세대 신사업 진출을 선언한 코스닥 한계 기업입니다. 사업 포트폴리오는 오피스 및 상업 시설의 실내 건축 공사를 전담하는 공간 디자인 사업부, 척수손상 환자용 외골격 로봇 개발 및 사업화를 추진하는 로봇 사업부, 그리고 정관상 대거 추가된 각종 산업 장비 제조 및 무역 부문으로 구성되어 있습니다.
동사의 펀더멘털을 위협하는 가장 치명적인 위험 요인은 본업인 인테리어·건축 공사업의 붕괴에 따른 극심한 외형 축소와 장기화된 영업적자 구조입니다. 국내 부동산 PF 부실 여파와 주택·상업용 건설 경기 침체로 인해 본업의 수주 절벽이 심화되었으며, 분기 매출액이 불과 수억 원에서 10억 원 안팎 수준으로 쪼그라들었습니다. 반면 본사 운영 및 인건비 고정비 부담이 지속되면서 분기마다 매출액을 훌쩍 뛰어넘는 영업손실과 순손실이 누적되는 한계 상황에 봉착해 있습니다. 정상적인 영업활동을 통해 현금을 창출하지 못하고 장기간 현금 유출만 지속되면서 재무 구조가 극도로 부실화되었고, 자본잠식 위험을 상시적으로 안고 가는 등 상장 유지에 대한 본질적 불확실성이 상존합니다.
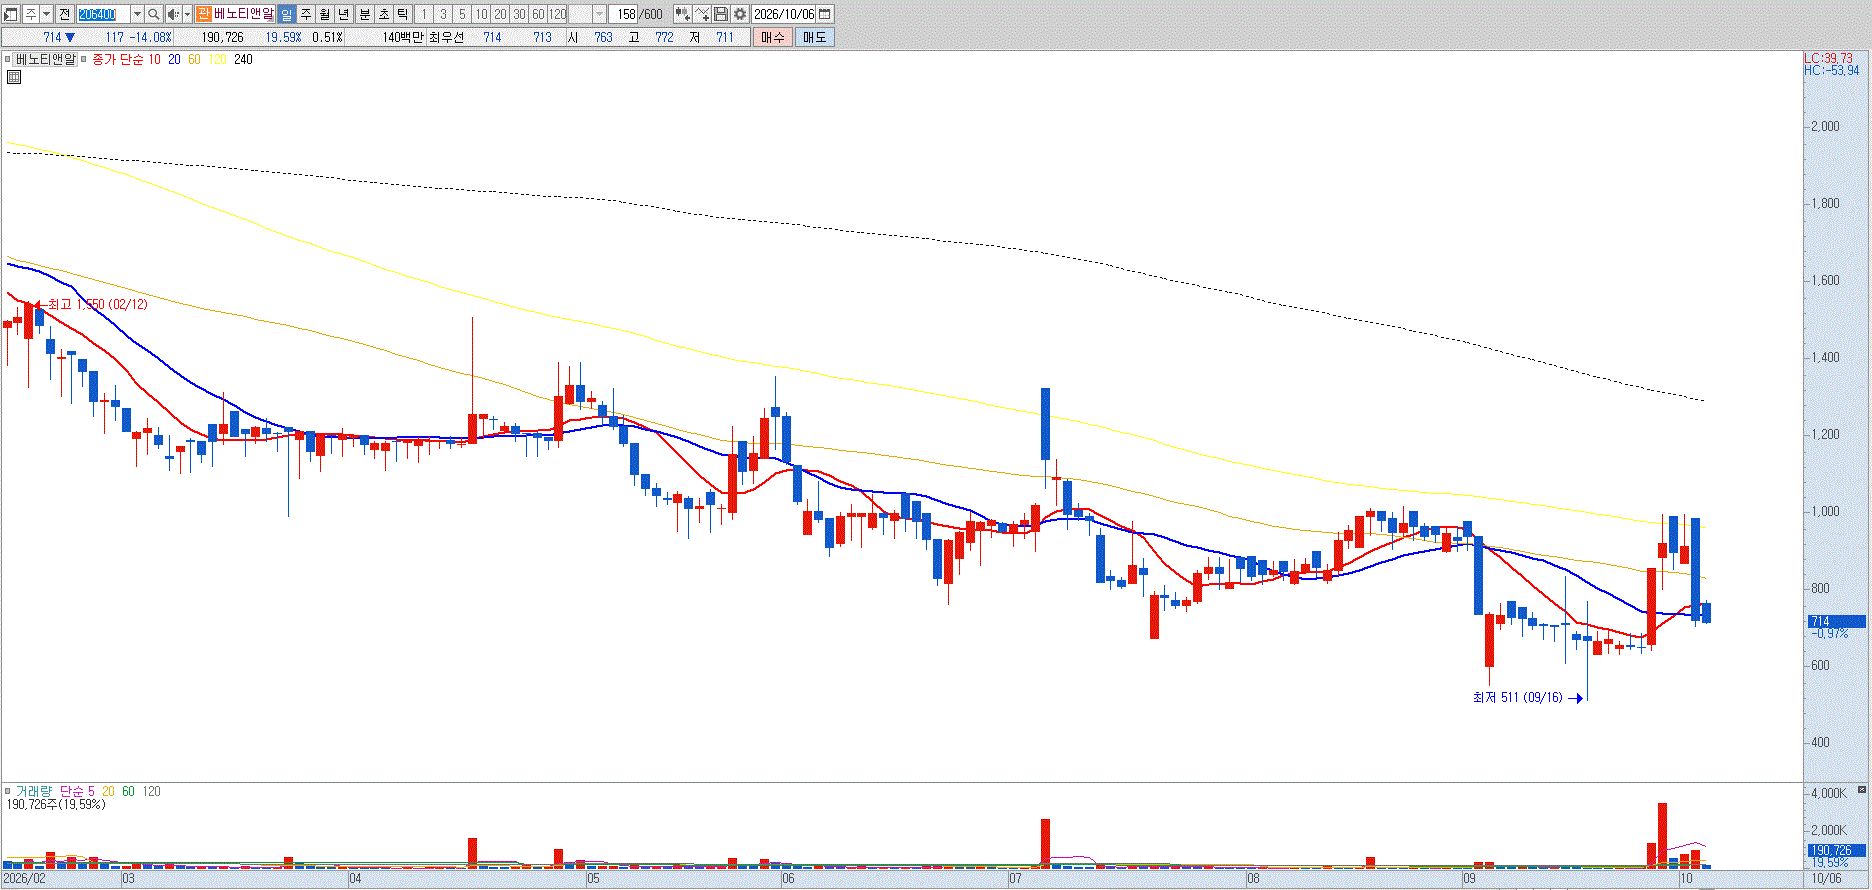
이를 타개하기 위해 시장에 제시한 웨어러블 보행 보조 로봇 등 신사업 부문 역시 실질적인 상업화와 실적 가시화까지의 거리가 매우 멉니다. 로봇 기술 연구개발과 임상 시험, 의료기기 인허가 취득, 그리고 실제 의료 현장 보급에 이르기까지는 막대한 자본과 수년 이상의 시간이 요구되는데, 본업의 캐시카우가 완전히 고갈된 동사의 재무 체력으로는 신사업 R&D를 안정적으로 완주하기 어렵습니다. 실적 부진을 돌파하기 위해 임시주총을 통해 수십 가지에 달하는 신규 사업 목적을 정관에 무더기로 추가하고 자본 감자, 주식병합, 최대주주 변경 수반 경영권 매각 등을 추진하는 전형적인 부실 한계주의 패턴을 보이고 있습니다. 대주주 지분 매각 과정에서 높은 프리미엄이 붙은 반면 신주 발행과 감자 추진 등 지배구조 및 주주가치 훼손 이슈가 잇따라 발생하고 있으며, 전환사채(CB) 등 잠재적 희석 물량 부담이 커 정상적인 밸류에이션 산출이 불가능한 수준입니다. 매도의견입니다.
|
|
|
| < 이전글 다음글 > |