| 삼성에스디에스 |
|---|
| 전문가 | 2026-10-06 | 조회수 884 |
|
삼성에스디에스(삼성SDS)는 삼성그룹의 종합 IT 서비스 및 디지털 물류 전문 기업으로, 그룹사 시스템 통합(SI)과 시스템 운영(SM), 고성능 클라우드 서비스(CSP/MSP), 생성형 AI 서비스(브리티 코파일럿, 패브릭스)를 전담하는 IT 서비스 사업부와 글로벌 해상·항공 운송 포워딩 및 디지털 물류 플랫폼 '첼로 스퀘어(Cello Square)'를 영위하는 물류 사업부로 양대 축을 구성하고 있습니다.
동사의 밸류에이션 리레이팅을 가로막는 가장 본질적인 문제는 외형의 상당 부분을 차지하는 물류 부문의 구조적 성장 정체와 글로벌 운임 변동성 리스크입니다. 코로나 팬데믹 당시 해상 운임 폭등에 힘입어 전사 매출 17조 원을 돌파하며 사상 최대 호황을 누렸으나, 글로벌 공급망 정상화 이후 해상 및 항공 운임이 하향 안정화되면서 물류 부문의 매출액과 영업이익 기여도가 급격히 축소되었습니다.
물류 사업은 원가율이 90%를 상회하는 본질적인 저마진 비즈니스 모델로, 글로벌 경기 둔화와 교역량 정체 국면에서는 외형과 수익성 방어가 극도로 어렵습니다. 디지털 물류 플랫폼인 첼로 스퀘어로 중소 화주를 대거 유치하며 플랫폼 전환을 꾀하고 있으나, 전통 포워딩 시장의 치열한 운임 단가 인하 경쟁을 극복하고 전사 실적을 견인하기에는 마진 기여의 체급이 미흡합니다.
IT 서비스 부문 역시 삼성전자 등 그룹 캡티브(계열사 내부 거래) 의존도가 70~80%에 육박하는 태생적 한계에 갇혀 있습니다. 반도체, 스마트폰, 배터리 등 삼성 주요 계열사들의 실적 변동성과 설비투자(CAPEX) 집행 기조에 따라 그룹사향 IT 서비스 발주 규모가 직접적으로 연동되는 구조를 보입니다. 그룹 계열사들이 긴축 재정에 돌입하거나 유지보수성 프로젝트를 이연할 경우 SI 매출 발생이 지연되며, 계열사 거래 특성상 내부거래 공정거래 규제와 캡티브 단가 제한으로 인해 비정상적으로 높은 초과 이익률을 창출하기 어렵습니다.
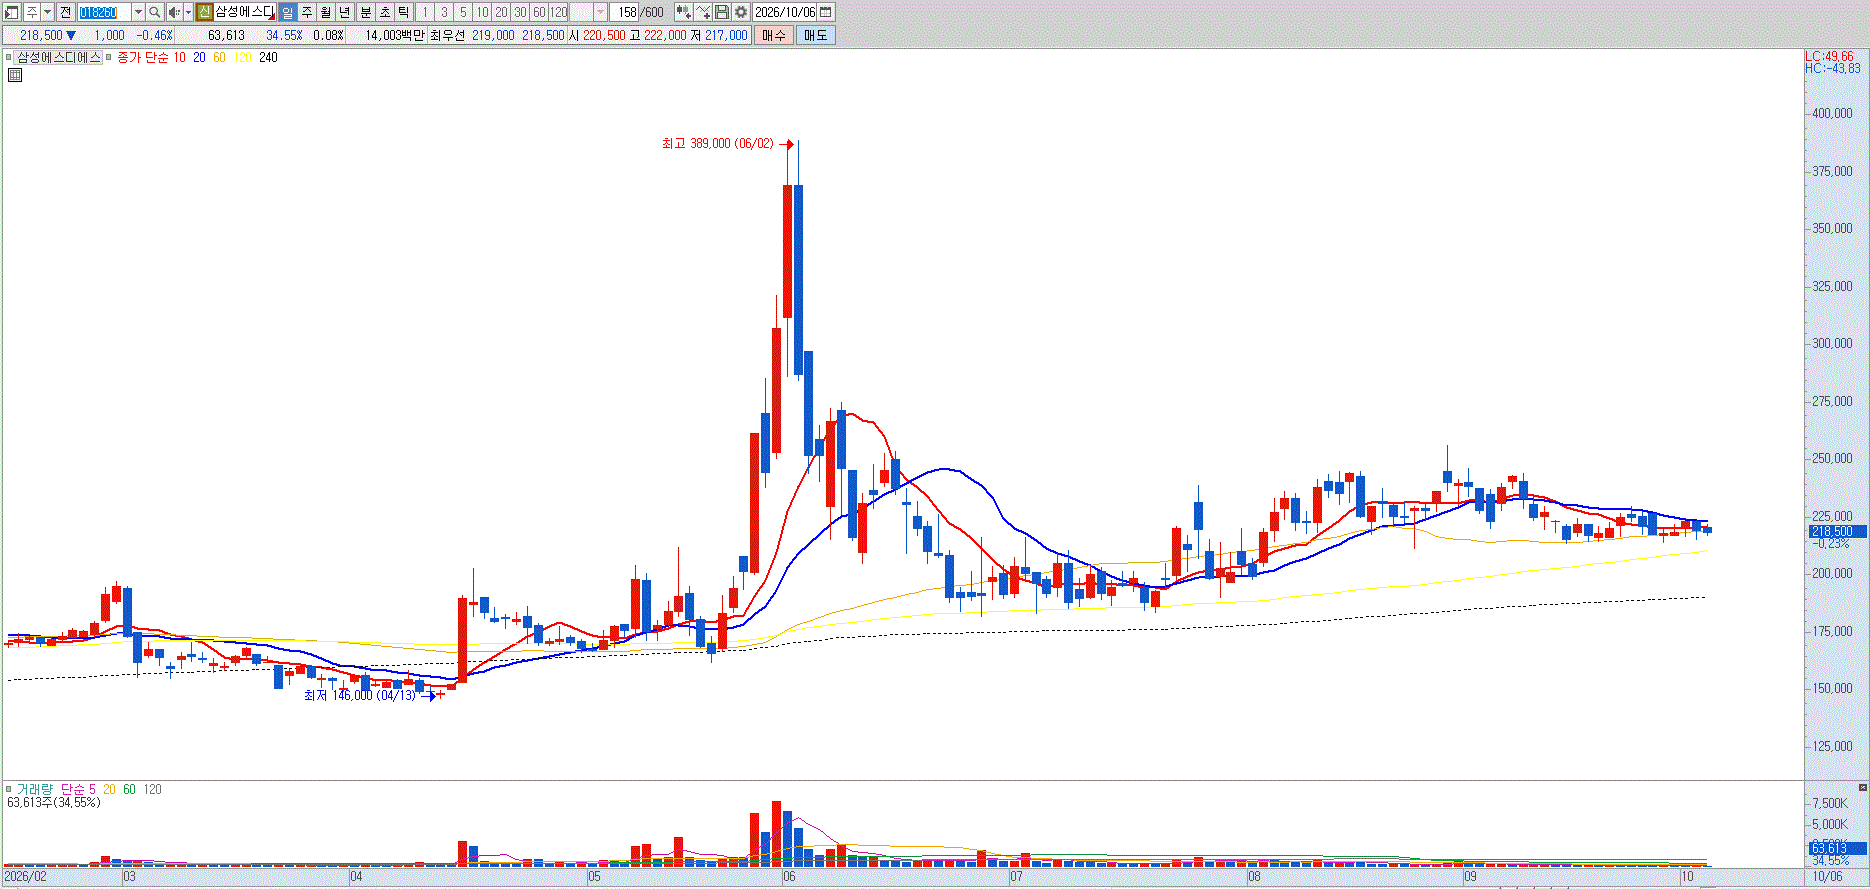
회사가 야심 차게 추진 중인 생성형 AI 플랫폼(패브릭스)과 동탄 HPC(고성능 컴퓨팅) 데이터센터 기반 클라우드 사업은 가파른 성장세를 보이고 있으나, 마이크로소프트 애저, AWS, 구글 클라우드 등 막대한 자본력을 앞세운 글로벌 클라우드 공룡들과의 대외 시장(Non-Samsung) 수주 경쟁에서 압도적인 글로벌 해자를 증명해야 하는 과제를 안고 있습니다. 클라우드 부문의 고성장이 물류 사업부의 실적 감익과 그룹사 IT 투자 보수화 기조를 상쇄하는 데 적지 않은 시차가 소요됨에 따라, 전사 영업이익 체력은 8,000억~9,000억 원대 박스권에 갇혀 있어 주가수익비율(PER) 20배 이상의 고밸류를 정당화하기에 성장 탄력이 둔화되어 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |