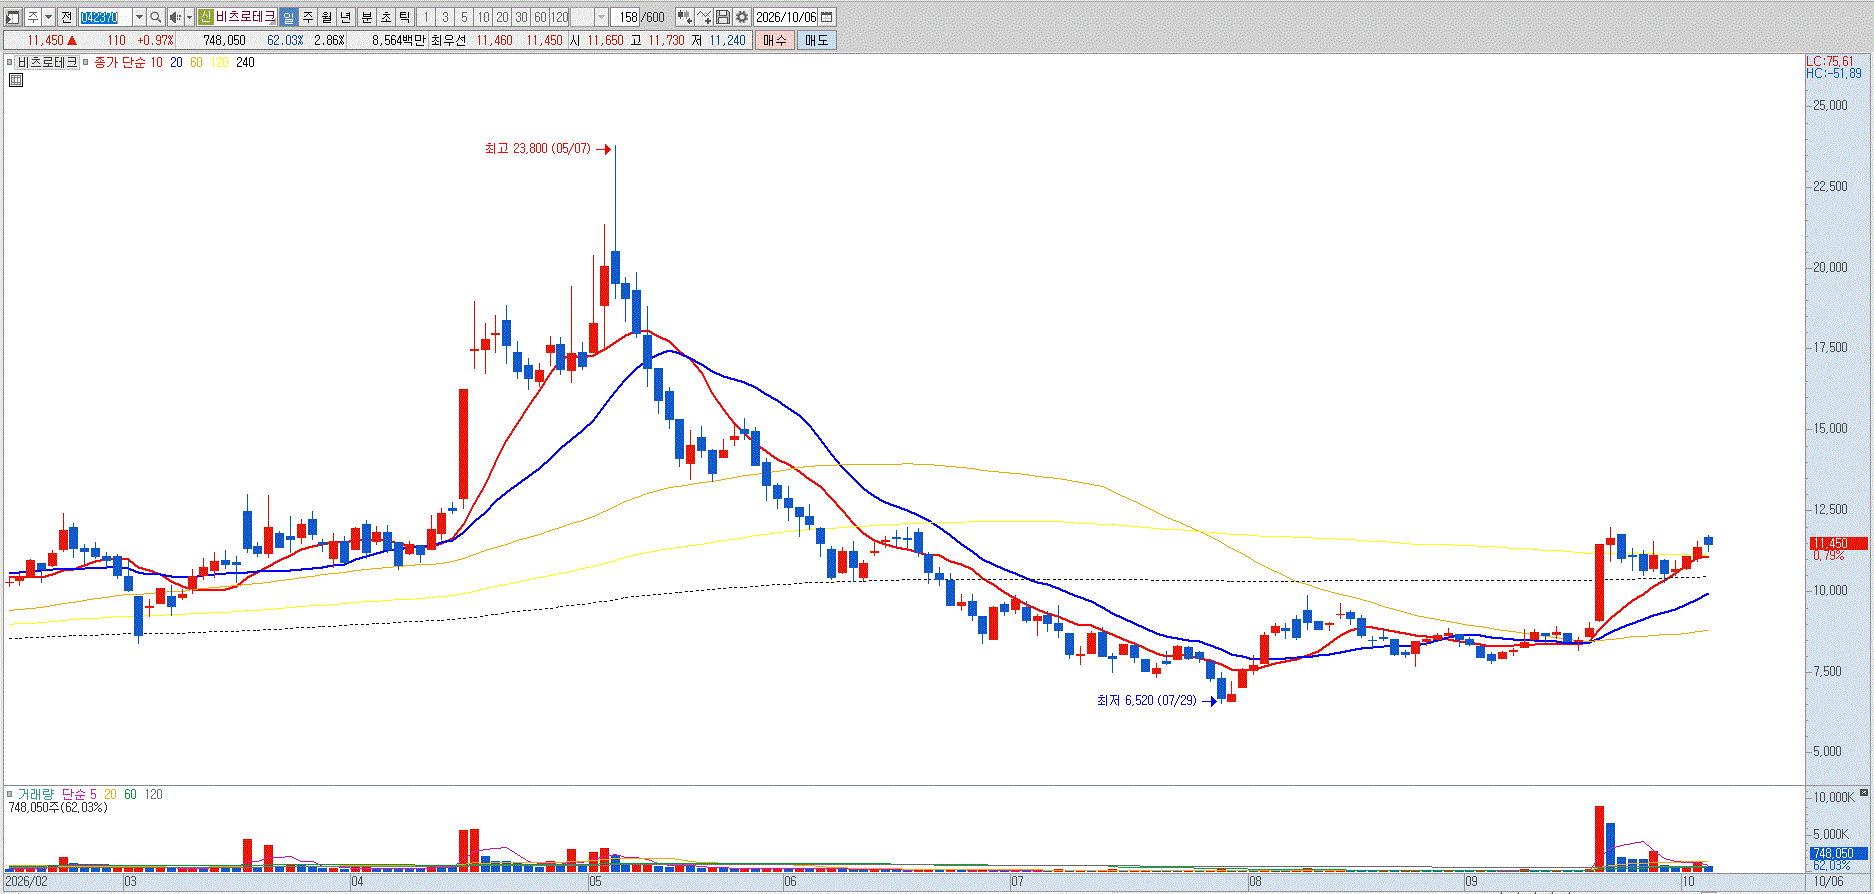
| 비츠로테크 |
|---|
| 전문가 | 2026-10-06 | 조회수 861 |
|
비츠로테크는 고압·특고압 전력 개폐장치 및 차단기 등을 공급하는 전력기기 사업을 모태로 시작하여, 자회사 비츠로넥스텍, 비츠로이엠 등을 통해 우주항공 액체로켓 연소기, 핵융합 플라즈마 초고온 내벽 부품, 가속기 시스템, 일차전지(비츠로셀) 등 특수 방산·첨단 산업 영역으로 사세를 확장해 온 복합 중공업 엔지니어링 기업입니다.
동사를 진단할 때 가장 먼저 직면하는 펀더멘털의 병목 요인은 전방 시장의 기대치와 실제 매출 전환 간에 발생하는 구조적 시차입니다. 우주항공청 개청이나 누리호 후속 반복 발사, 차세대 중형위성 프로젝트 등 국가 주도의 굵직한 우주항공 뉴스 플로우가 부각될 때마다 동사는 국내 대표 우주항공·핵융합 테마주로 엮이며 시장의 뜨거운 관심을 받아왔습니다.
그러나 우주항공 및 핵융합 분야는 국가 R&D 및 국책 실증 사업에 강하게 의존하고 있어, 발주 주기가 불규칙하고 상업적 대량 양산에 따른 규모의 경제가 발생하기까지 매우 오랜 검증 기간이 소요됩니다. 특수 사업 부문이 연구개발 단계에서 실제 대규모 양산 매출로 직결되기 전까지는 고정 연구개발비와 숙련 엔지니어 유지 비용이 지속적으로 선투입되는 구조를 지니고 있어, 테마성 기대감 대비 전사 마진율의 극적인 레벨업 속도는 시장의 장밋빛 눈높이를 밑도는 경향을 보입니다.
본업인 전력기기 부문 역시 국내 변전 및 건설 인프라 업황의 변동성에 크게 노출되어 있습니다. 변압기와 배전반 등 중전기기 시장은 HD현대일렉트릭, 효성중공업, LS일렉트릭 등 글로벌 네트워크를 갖춘 종합 중전기 메이저들이 북미 초고압 변압기 수출을 독식하고 있는 반면, 동사는 국내 한전 및 관공서, 플랜트향 레거시 수주 비중이 상대적으로 높아 전 세계적인 전력 슈퍼사이클의 수혜 강도가 대형사 대비 다소 제한적으로 전달되는 취약점이 있습니다. 국내 건설 및 부동산 경기 침체가 이어질 경우 일반 민간 빌딩 및 공장향 중저압 개폐기 발주가 위축되어 원자재인 구리 및 전기동 가격 상승분을 납품 단가에 즉각 전가하지 못하는 마진 스프레드 압박을 겪게 됩니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |