| 육일씨엔에쓰 |
|---|
| 전문가 | 2026-10-01 | 조회수 781 |
|
육일씨엔에쓰는 모바일 및 전장용 3D 강화유리를 가공·양산하던 디스플레이 정밀가공 사업을 모태로 출발하여, 최근 사업 다각화를 위해 정밀화학 소재 및 에듀테크·플랫폼 부문으로 영역을 넓혀 온 코스닥 상장사입니다. 사업 포트폴리오는 스마트폰 및 차량용 디스플레이 커버글라스를 가공·공급하는 강화유리 사업부, 유기합성 및 전자재료용 케미컬을 취급하는 정밀화학 사업부, 그리고 종속회사를 통해 교육 콘텐츠 및 솔루션을 영위하는 교육 플랫폼 사업부로 구성되어 있습니다.
동사의 가장 큰 펀더멘털 결함은 주력 캐시카우여야 할 본업의 제조업 경쟁력 약화와 이에 따른 만성적인 영업적자 구조입니다. 글로벌 스마트폰 메이저 고객사들의 공급망 다변화와 중국계 저가 글라스 가공 업체들의 파상공세 속에서 과거 주력 품목이었던 커버글라스 부문의 주문량이 급감했습니다.
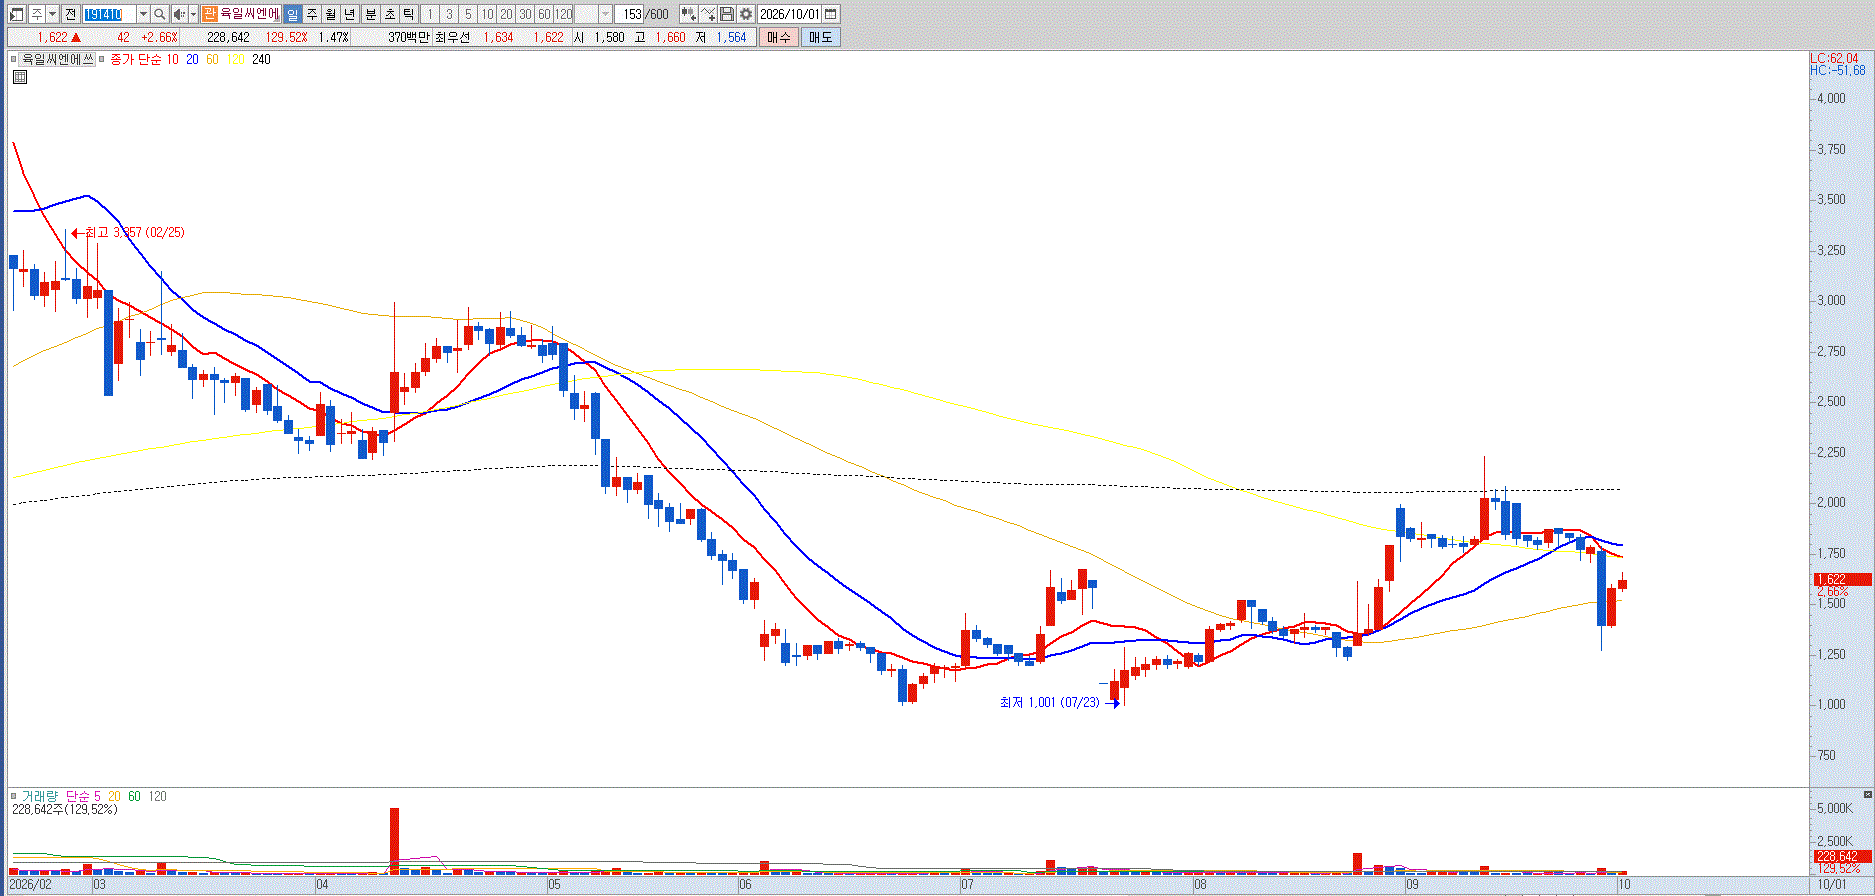
사업 다각화 명목으로 인수한 정밀화학 및 에듀테크 부문 역시 전사 적자를 구조적으로 상쇄할 만큼의 영업이익 체력을 갖추지 못하여, 수년째 본업에서 정상적인 영업현금흐름을 창출하지 못하는 구조가 고착화되었습니다. 여기에 생산 공장 가동률 저하로 인한 고정비 하중과 자회사 영업권 손상차손이 겹치면서 재무 건전성이 급격히 악화되어 부채비율이 가파르게 치솟는 등 재무적 불확실성이 지속되고 있습니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |