| 천일고속 |
|---|
| 전문가 | 2026-10-02 | 조회수 735 |
|
천일고속은 경부선과 호남선 등 전국 주요 고속버스 노선을 운행하는 여객 자동차 운송 사업을 주력으로 영위하며, 고속버스터미널 지분 및 보유 부동산 임대업을 병행하고 있는 전통 운송 기업입니다. 동사의 펀더멘털을 제약하는 가장 결정적인 요인은 고속철도(KTX·SRT) 노선의 전국적 팽창과 자가용 이용 증가에 따른 고속버스 여객 수요의 구조적 감소세입니다.
중장거리 여객 수송 분담률에서 고속철도에 주도권을 완전히 내어준 이후 탑승객 수가 구조적인 하향 곡선을 그리고 있으며, 유류비 인상과 인건비 및 차량 유지보수 비용 등 운송 원가 고정비 부담이 지속되면서 본업인 여객 운송 부문에서 수년간 영업적자가 만성화되어 있습니다.
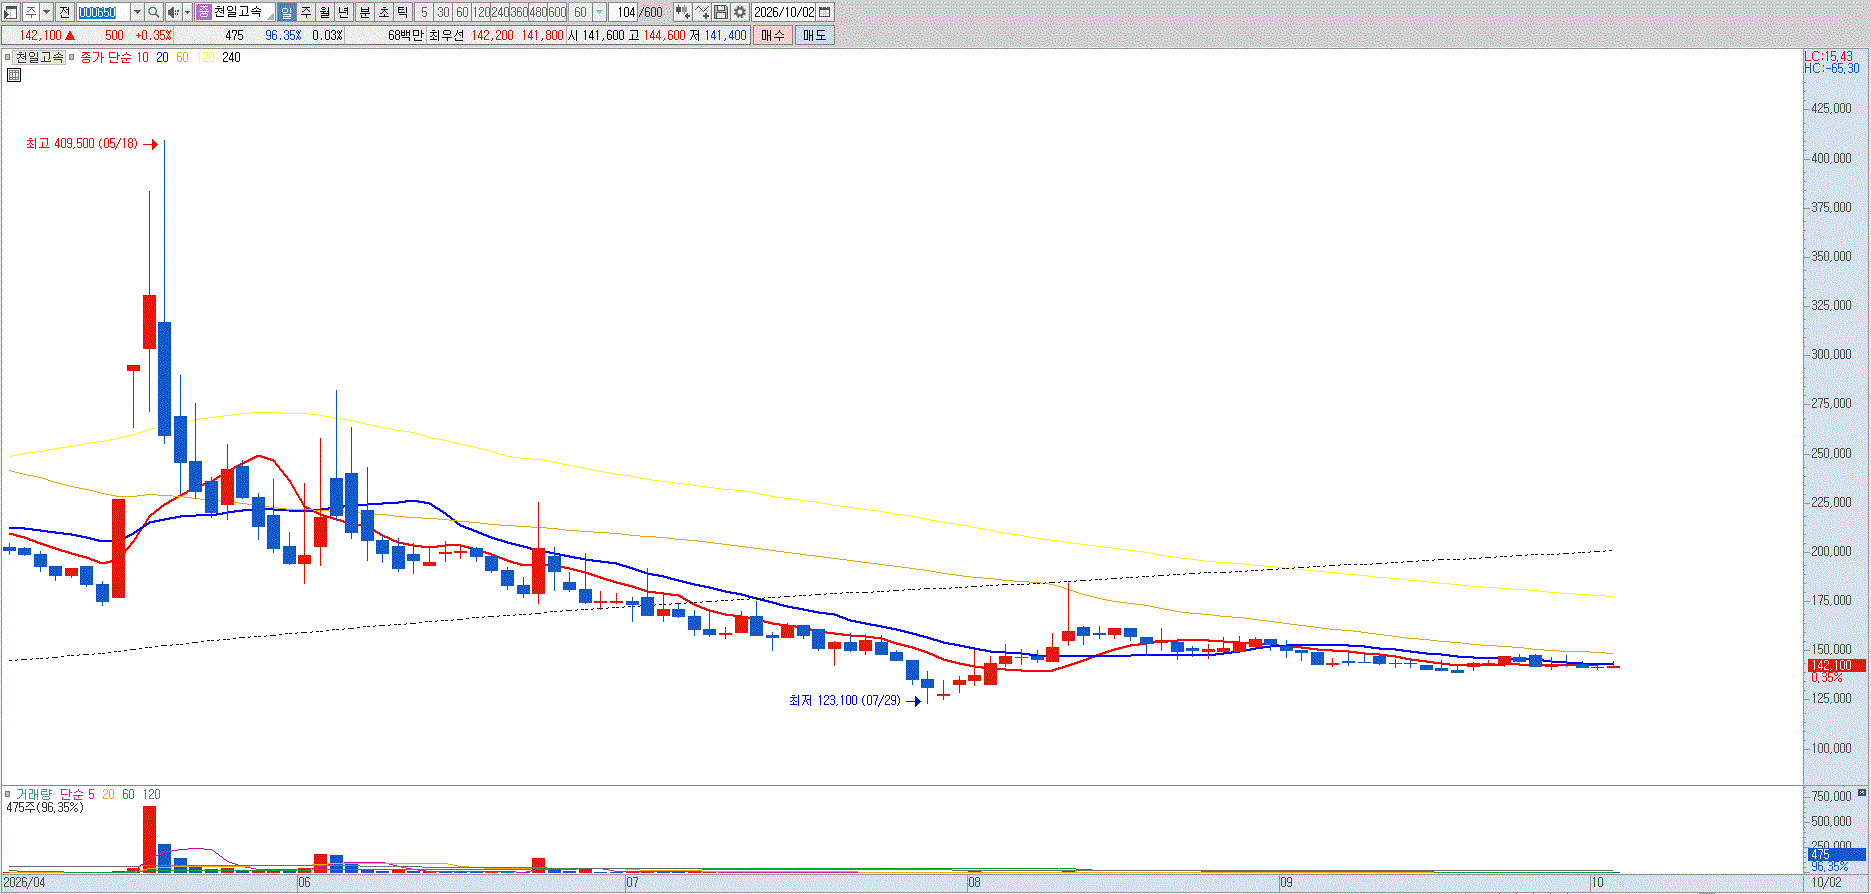
시장에서 주기적으로 부각되는 서울고속버스터미널 지분 가치 및 보유 부동산 재개발 기대감 역시 실제 주주가치 환원으로 연결되기까지는 장기적인 행정 인허가와 복잡한 이해관계 조정이 필요하여 막대한 시차가 수반됩니다. 대주주 및 특수관계인 지분율이 매우 높아 유통 주식 수가 극도로 적은 '품절주' 특성을 띠고 있어, 자산 재평가 테마나 배당 관련 풍문이 돌 때마다 펀더멘털과 무관하게 주가가 급등락하는 이상 과열 수급 현상이 반복되어 왔습니다. 이러한 수급 왜곡성 급등은 본업의 실적 턴어라운드가 뒷받침되지 않아 시세 분출 직후 급격한 차익 매물 출회로 귀결되는 전형적인 패턴을 보입니다.
부동산 가치 재조명 뉴스나 품절주 테마 순환매로 인해 주가가 기술적 반등을 시도할 때마다, 여객 수요 감소에 따른 만성적인 영업적자 부담과 유통 물량 부족에 따른 변동성 리스크를 회피하기 위해 분할 매도를 통해 포트폴리오 비중을 슬림하게 축소해 나가는 관점의 정리를 권고합니다. |
|
|
| < 이전글 다음글 > |