| 리가켐바이오 |
|---|
| 전문가 | 2026-10-01 | 조회수 788 |
|
리가켐바이오(구 레고켐바이오)는 암세포를 정밀 타격하는 항체-약물 접합체(ADC) 링커 및 페이로드 플랫폼인 'ConjuALL'을 보유한 국내 대표 ADC 전문 바이오텍입니다. 사업 부문은 얀센, 오노약품, 다케다, 암젠 등 글로벌 빅파마에 기술이전한 LCB84(Trop2 ADC), LCB97(L1CAM ADC) 등 글로벌 라이선스 아웃 파이프라인 사업부, 자체 임상 개발을 진행하는 임상 단계 파이프라인 사업부, 그리고 합성신약 및 의료기기 부문으로 구성되어 있습니다.
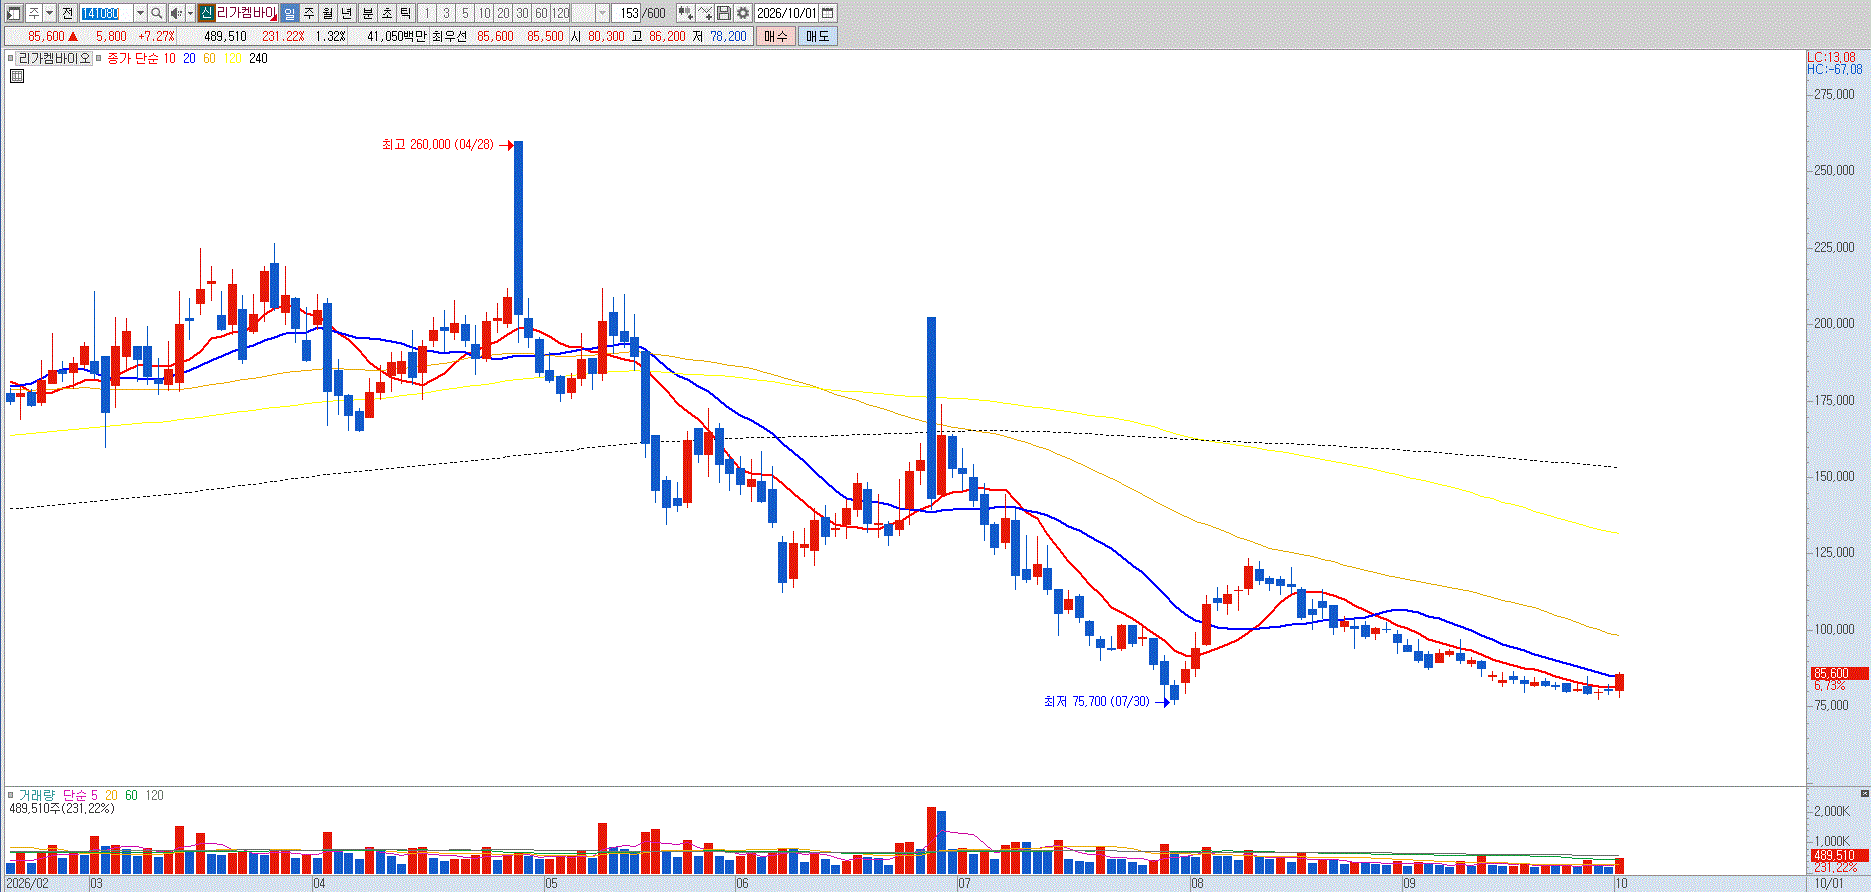
동사는 국내 최고 수준의 ADC 기술력과 다수의 빅파마 계약 레퍼런스를 확보하고 있으나, 현재 시점에서는 밸류에이션과 마일스톤 유입 타임라인 간의 '수익성 공백기'가 주가 상방을 제약하는 강력한 병목 요인으로 부각되고 있습니다. 회사가 과거 비임상 단계의 조기 기술수출 모델에서 벗어나 자체적으로 후기 임상까지 직접 파이프라인을 끌고 가는 'ADC 에셋 개발사'로 체질 개선을 선언함에 따라, 다국가 글로벌 임상 비용이 분기마다 기하급수적으로 폭증하고 있습니다. 반면 대규모 업프론트(선급금)나 마일스톤 유입이 부재한 분기에는 분기 수백억 원대의 대규모 영업손실이 불가피하게 반영되어 실적 변동성이 크게 확대되는 구간에 진입했습니다.
글로벌 기술이전 파이프라인의 후속 임상 진척과 파트너사의 개발 타임라인 지연 위험도 상존합니다. 얀센에 기술수출된 핵심 파이프라인 LCB84의 임상 1상 종료 후 옵션 행사 여부나 중국 포순제약에 이전된 LCB14의 상용화 허가 등 굵직한 모멘텀이 시장에 이미 상당 부분 선반영되어 있어, 향후 파트너사의 전략 수정이나 데이터 도출 시점이 수개월 순연될 경우 단기 실망 매물이 출회될 가능성이 큽니다. 아스트라제네카와 다이이찌산쿄의 '엔허투(Enhertu)'를 필두로 글로벌 제약사들이 차세대 ADC 개발에 수조 원대 자본을 쏟아붓고 있어, 임상 데이터 발표 시 경쟁 약물 대비 월등한 객관적반응률(ORR)과 무진행생존기간(PFS)을 숫자로 증명해 내지 못하면 부여받은 멀티플 프리미엄이 빠르게 훼손될 수 있습니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |