| 삼성SDI |
|---|
| 전문가 | 2026-10-01 | 조회수 908 |
|
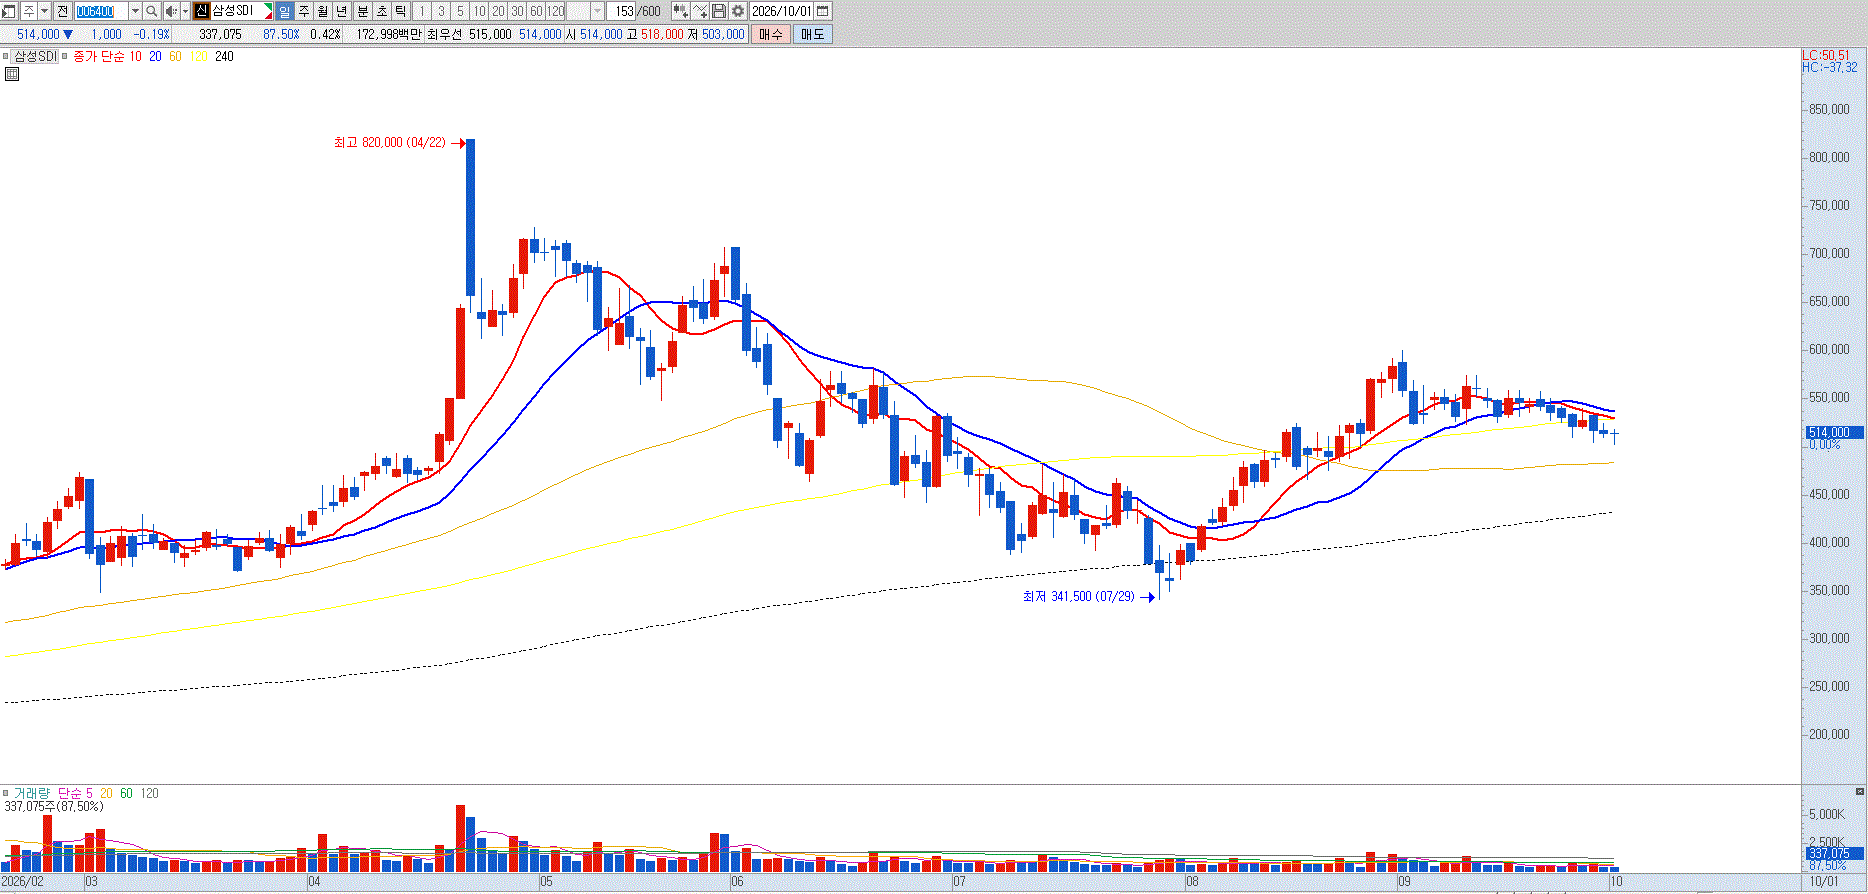
삼성SDI는 고부가가치 각형 배터리 P5 및 P6 라인업의 기술 리더십과 독자적인 차세대 전고체 배터리 파일럿 라인 가동 역량을 바탕으로 글로벌 완성차 메이커들의 핵심 친환경 에너지 공급망을 주도해 왔으며, 북미 합작법인(JV) 인프라 가이드라인의 주요 수혜주로서 자본 시장의 주목을 받아왔으나, 글로벌 전기차(EV) 시장의 캐즘 여파 장기화 구조와 후방 셀 메이커들 간의 가동률 조절에 따른 발주 시차 변수를 냉정하게 주시하며 반등시마다 지분을 덜어내는 보수적인 리스크 관리가 필요합니다.
최근 글로벌 이차전지 업황 뉴스에 따르면 북미 및 유럽의 메이저 완성차 제조사들이 전기차 전환 속도를 늦추고 하이브리드(HEV) 및 플러그인하이브리드(PHEV) 라인업의 생산 스케줄을 미세 조율함에 따라 배터리 셀 출하량 회복 속도가 당초 시장의 낙관적 기대보다 지연되고 있으며, 이는 리튬·니켈 등 핵심 광물 가격 변동성과 결부되어 장기적인 마진 스프레드 개선을 제한하는 하방 장벽으로 작용하고 있습니다.
동사가 미래 성장 동력으로 사활을 걸고 추진 중인 차세대 전고체 배터리(ASB) 파이프라인의 경우, 글로벌 고객사들과의 샘플 공급 및 선행 검증 테스트 뉴스 측면에서 화려하게 부각되고 있으나 실제 완성차 양산 모델에 최종 탑재되어 대량 생산 기성으로 전환되기까지는 가혹한 차량 안전성 검증 프로토콜을 통과해야 하므로 상당한 행정적·기술적 타임래그가 불가피한 구조입니다. 글로벌 에너지저장장치(ESS) 시장의 수주 잔고 확장성 역시 후발 중화권 리튬인산철(LFP) 제조사들의 초저가 단가 가이드라인 공세로 인해 마진 압박을 받는 하방 국면에 직면해 있습니다. 전량 매도의견입니다. |
|
|
| < 이전글 다음글 > |