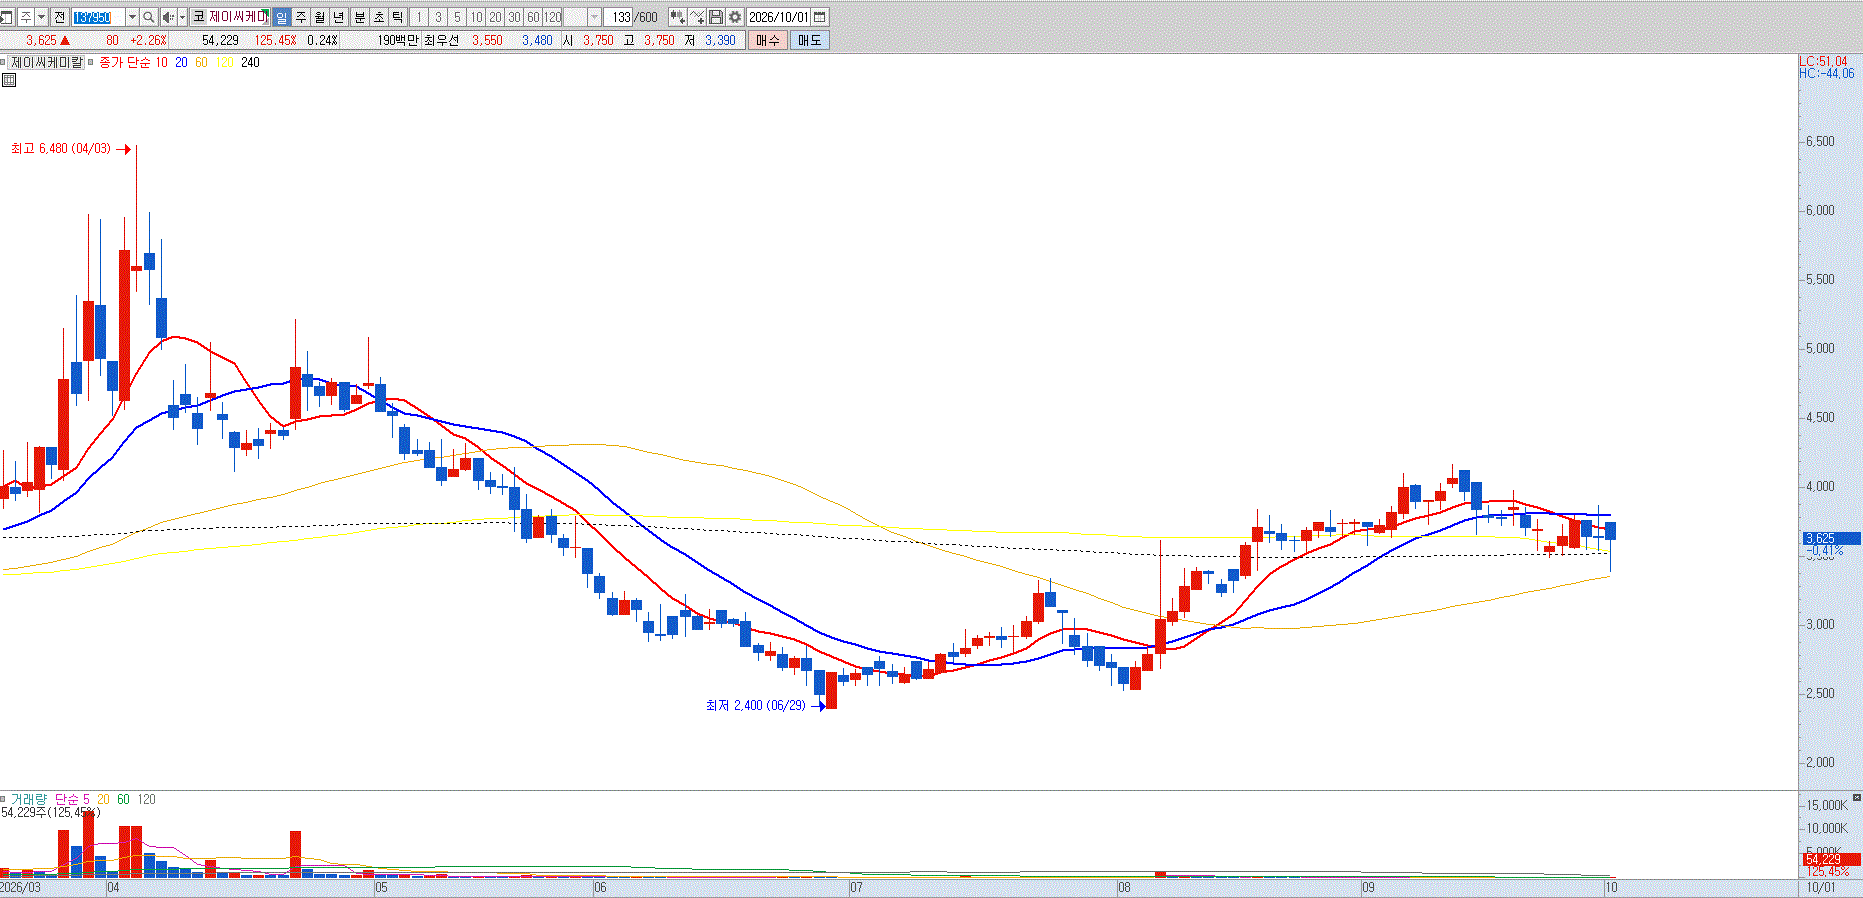
| 제이씨케미칼 |
|---|
| 전문가 | 2026-10-01 | 조회수 771 |
|
제이씨케미칼은 친환경 바이오연료 생산 및 인도네시아 팜 플랜테이션 농장을 운영하는 친환경 에너지 전문 기업입니다. 사업 포트폴리오는 차량용 바이오디젤(BD)을 국내 4대 정유사에 납품하는 바이오디젤 사업부, 발전소의 중유 발전을 대체하는 친환경 바이오중유 사업부, 선박용 바이오연료 및 지속가능항공유(SAF) 등 차세대 바이오연료를 연구·개발하는 신규 사업부, 그리고 인도네시아 현지 자회사를 통해 팜오일(CPO)을 직접 재배·착유·수출하는 팜 플랜테이션 사업부로 구축되어 있습니다.
동사의 실적 펀더멘털을 위협하는 가장 구조적인 병목 요인은 주원료인 팜유(CPO)의 국제 시세 급변과 이에 따른 원가 래깅(Lagging) 리스크입니다. 바이오디젤 및 바이오중유의 핵심 원재료인 팜유 가격은 동남아 기후 변화(엘니뇨·라니냐), 인도네시아 정부의 수출세 및 수출 쿼터제 규제 변경, 글로벌 대두유·원유 시세와의 역학관계에 따라 변동성이 극도로 심화되는 특성을 보입니다. 팜 농장을 수직계열화하여 일부 원자재 헷지 역량을 갖추었으나, 원자재 가격이 단기간 급등할 경우 이를 국내 정유사향 입찰 납품 단가에 신속하게 전가하기 어려운 정유사 조달 구조의 한계로 인해 마진 스프레드가 급격히 위축되는 취약점을 안고 있습니다. 반대로 팜유 가격이 급락할 때에는 고가에 매입한 원재료 재고 평가손실이 장부상 일시에 반영되면서 분기별 영업이익 변동 폭이 매우 거칠어지는 실적 불안정성을 노출합니다.
정유사들의 친환경 바이오연료 내재화 및 대기업 중심의 공급망 재편 또한 동사의 장기 점유율을 위협하는 강력한 리스크입니다. 정부의 신재생에너지 연료 혼합의무비율(RFS) 상향에 따라 국내 바이오디젤 전체 시장 파이는 점진적으로 확대되는 추세이나, 기존 고객사인 SK이노베이션, GS칼텍스, 에쓰오일, HD현대오일뱅크 등 국내 정유 메이저들이 폐식용유 기반의 수소화 식물성 오일(HVO) 및 바이오 항공유(SAF) 전용 자체 공장 설비투자를 공격적으로 확대하고 있습니다. 과거에는 중소·중견 벤더에 의존했던 바이오연료 조달 체계를 대기업 정유사들이 직접 내재화하거나 대규모 합작법인 형태로 전환함에 따라, 향후 정유사 입찰 경쟁 강도가 심화되고 납품 단가(CR) 인하 압박이 가중될 위험이 상존합니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |