| 현대공업 |
|---|
| 전문가 | 2026-09-29 | 조회수 754 |
|
현대공업은 자동차 내장재 전문 1차 협력업체로, 차량용 시트 패드(Seat Pad)와 암레스트(Arm Rest)를 양산하는 시트 부품 사업부, 운전석 및 조수석 헤드레스트(Head Rest)를 공급하는 안전 내장재 사업부, 도어트림 및 플라스틱 인테리어 모듈을 생산하는 플라스틱 사출 사업부, 그리고 미국 조지아 현지 생산 법인을 중심으로 한 북미 신규 사업부로 포트폴리오를 구축하고 있습니다.
동사의 실적 기반은 현대차 및 기아의 글로벌 생산 대수와 프리미엄 차종(제네시스 브랜드 및 대형 SUV 라인업) 판매 비중에 절대적으로 연동되어 있습니다. 제네시스 G80·GV80 및 싼타페, 쏘렌토 등 고부가 SUV 차종에 암레스트와 헤드레스트를 독점 공급하며 양호한 외형을 지켜왔으나, 전방 완성차 업계의 성장 엔진인 전기차(EV) 수요 둔화(캐즘 현상)와 글로벌 경기 침체에 따른 신차 구매력 약화로 인해 현대차그룹의 출하량 증가율이 둔화되는 피크아웃(Peak-out) 우려에 직면해 있습니다.
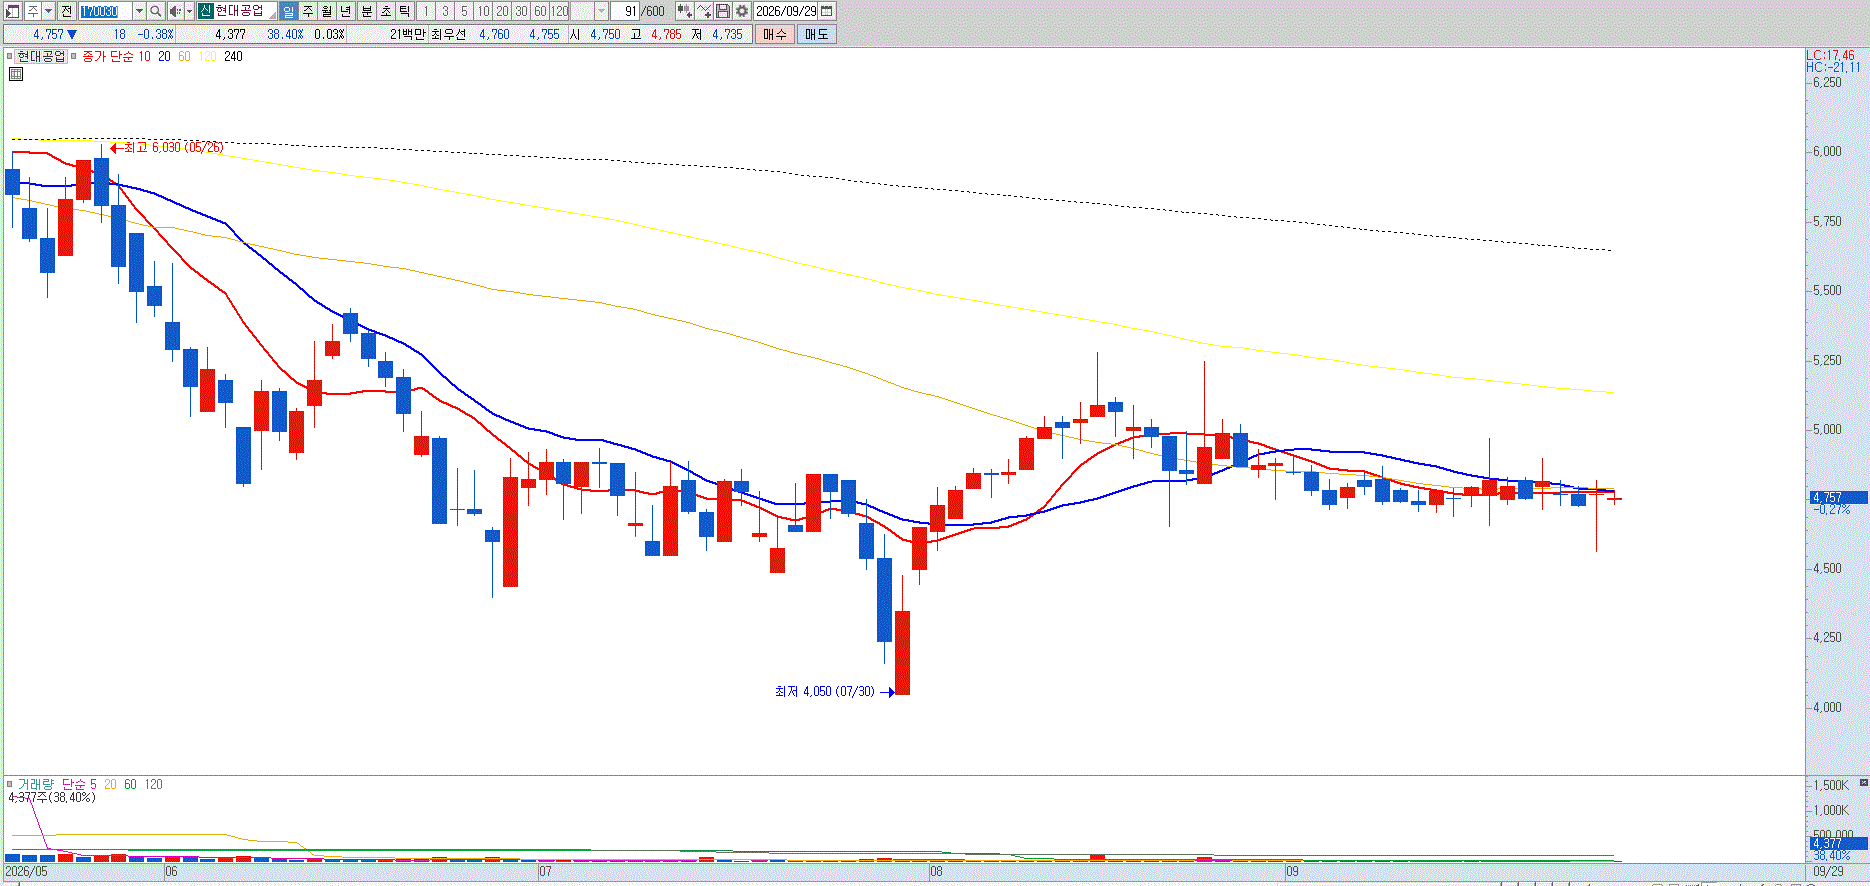
특히 완성차 업체들의 수익성 방어를 위한 연례 납품 단가 인하(CR, Cost Reduction) 압박이 매년 가중되는 수주 산업의 구조적 한계에 갇혀 있습니다. 시트 패드와 내장재의 주원료인 폴리우레탄 원자재(MDI, PPG) 가격 변동성과 해외 해상 물류비 상승분을 납품 단가에 온전히 전가하지 못하는 경우가 빈번하여, 매출액이 증가하더라도 영업이익률은 3~5%대 박스권에 갇혀 있는 저마진 구조를 탈피하지 못하고 있습니다. 내장재 산업은 본질적으로 노동집약적 조립 공정의 성격을 지니고 있어 매년 상승하는 인건비와 외주 가공비 등 제조 고정비 하중이 마진 개선을 구조적으로 제약합니다. 현대차그룹의 미국 조지아 메타플랜트(HMGMA) 가동에 발맞추어 설립한 미국 현지 공장 역시 단기적인 손익 부담 요인으로 부각되고 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |