| 셀트리온제약 |
|---|
| 전문가 | 2026-09-29 | 조회수 777 |
|
셀트리온제약은 셀트리온그룹의 국내 케미컬 및 바이오의약품 유통·생산을 전담하는 제약·바이오 전문 기업으로, 제네릭 및 개량신약 중심의 케미컬의약품 사업부, 간질환 치료제 고덱스를 필두로 한 자체 전문의약품(ETC) 사업부, 셀트리온이 개발한 램시마·트룩시마·유플라이마 등 자가면역질환 및 항암 바이오시밀러의 국내 독점 유통 사업부, 그리고 충북 청주공장을 기반으로 한 글로벌 PFS(사전충전형 주사기) 및 고형제 위탁생산(CMO) 사업부로 포트폴리오를 구성하고 있습니다.
국내 원외처방 시장의 전반적인 성장 둔화와 제약사 간 리베이트 규제 강화로 인해 케미컬 부문의 탑라인 성장률은 3~4%대 박스권에 갇히는 성장 정체에 직면해 있습니다. 국내 바이오시밀러 유통 사업부 역시 셀트리온헬스케어 합병 이후 그룹 차원의 글로벌 직판 체계 강화와는 상이한 국내 시장 한계에 부딪히고 있습니다. 셀트리온 본체가 개발한 고마진 바이오시밀러의 글로벌 직판 수익은 셀트리온 통합 법인이 온전히 흡수하는 반면, 셀트리온제약은 인구 규모와 약가 통제가 엄격한 국내 로컬 시장 유통에만 머물러 있어 글로벌 블록버스터 출하의 과실을 온전히 향유하지 못하는 구조적 디스카운트를 안고 있습니다.
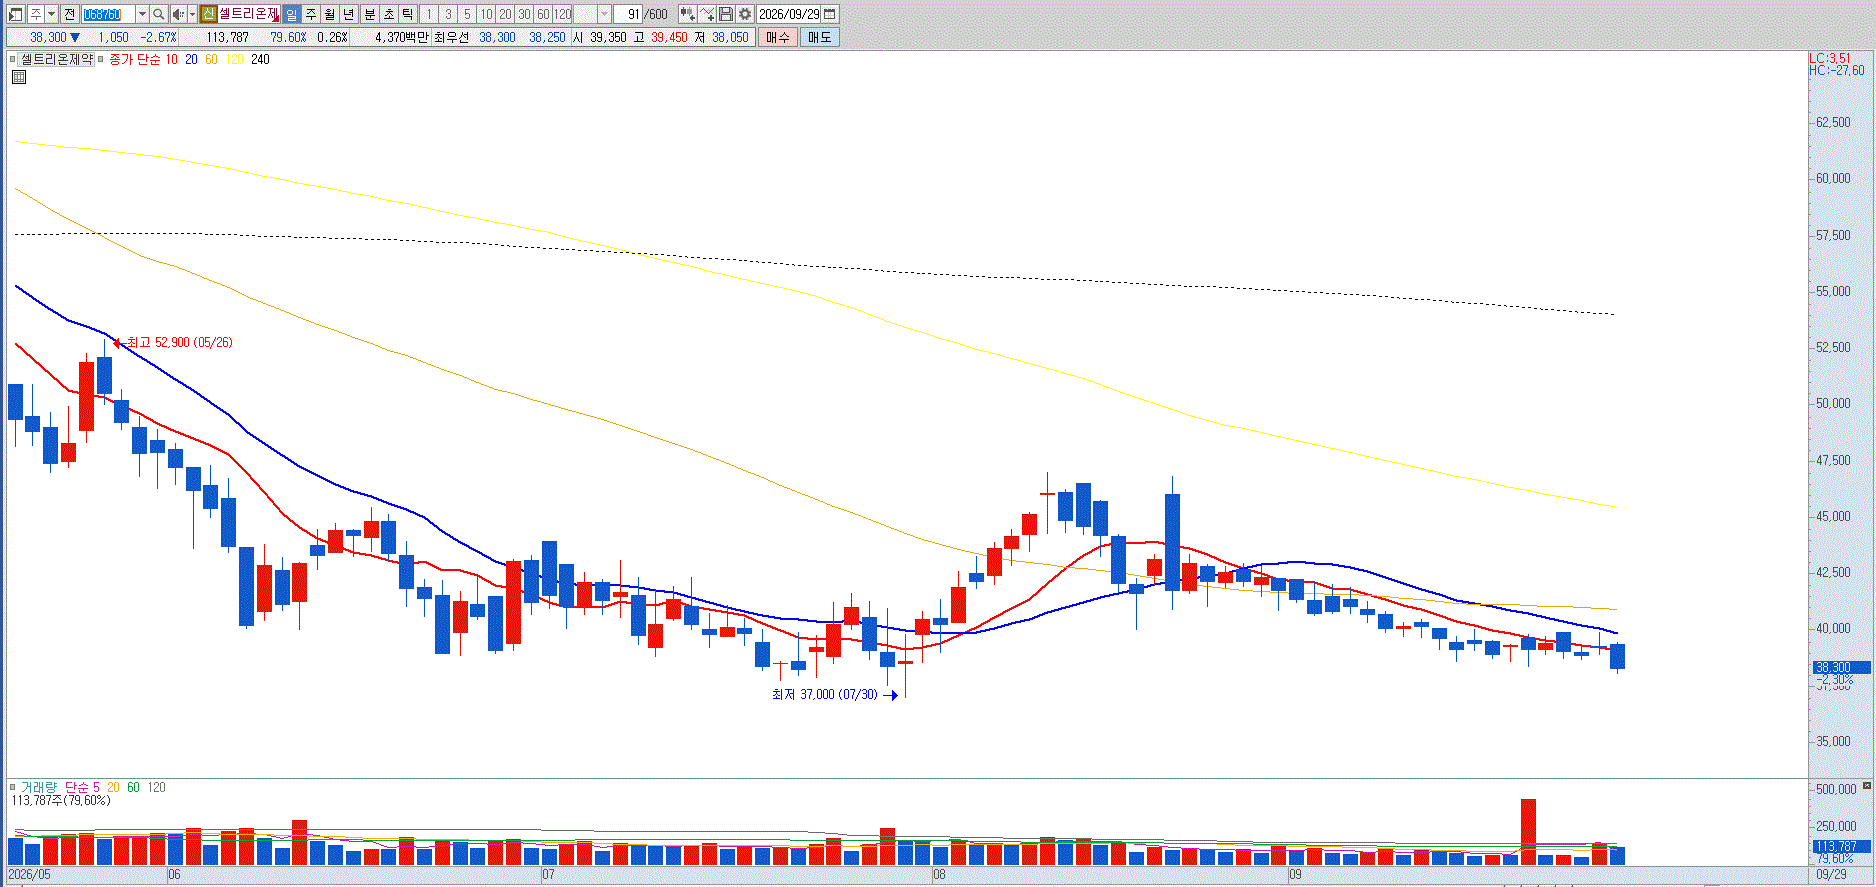
유플라이마, 베그젤마, 스테키마 등 신규 시밀러 제품군의 국내 도입에도 불구하고, 국내 대학병원 및 종합병원 로컬 입찰 시장의 치열한 약가 경쟁으로 인해 유통 마진의 탄력적인 확장이 제약받고 있습니다. 청주공장의 PFS(Pre-filled Syringe) 전용 생산 라인은 셀트리온 본사 제품의 충전·포장 CMO 물량을 소화하며 가동률 상승을 꾀하고 있으나, 글로벌 우수의약품 제조 및 품질관리기준(cGMP) 유지비와 대규모 시설 증설에 따른 감가상각비 등 선행 고정비 부담이 매 분기 장부상 반영되면서 제조 원가율의 급격한 개선을 가로막고 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |