| 우리넷 |
|---|
| 전문가 | 2026-09-17 | 조회수 870 |
|
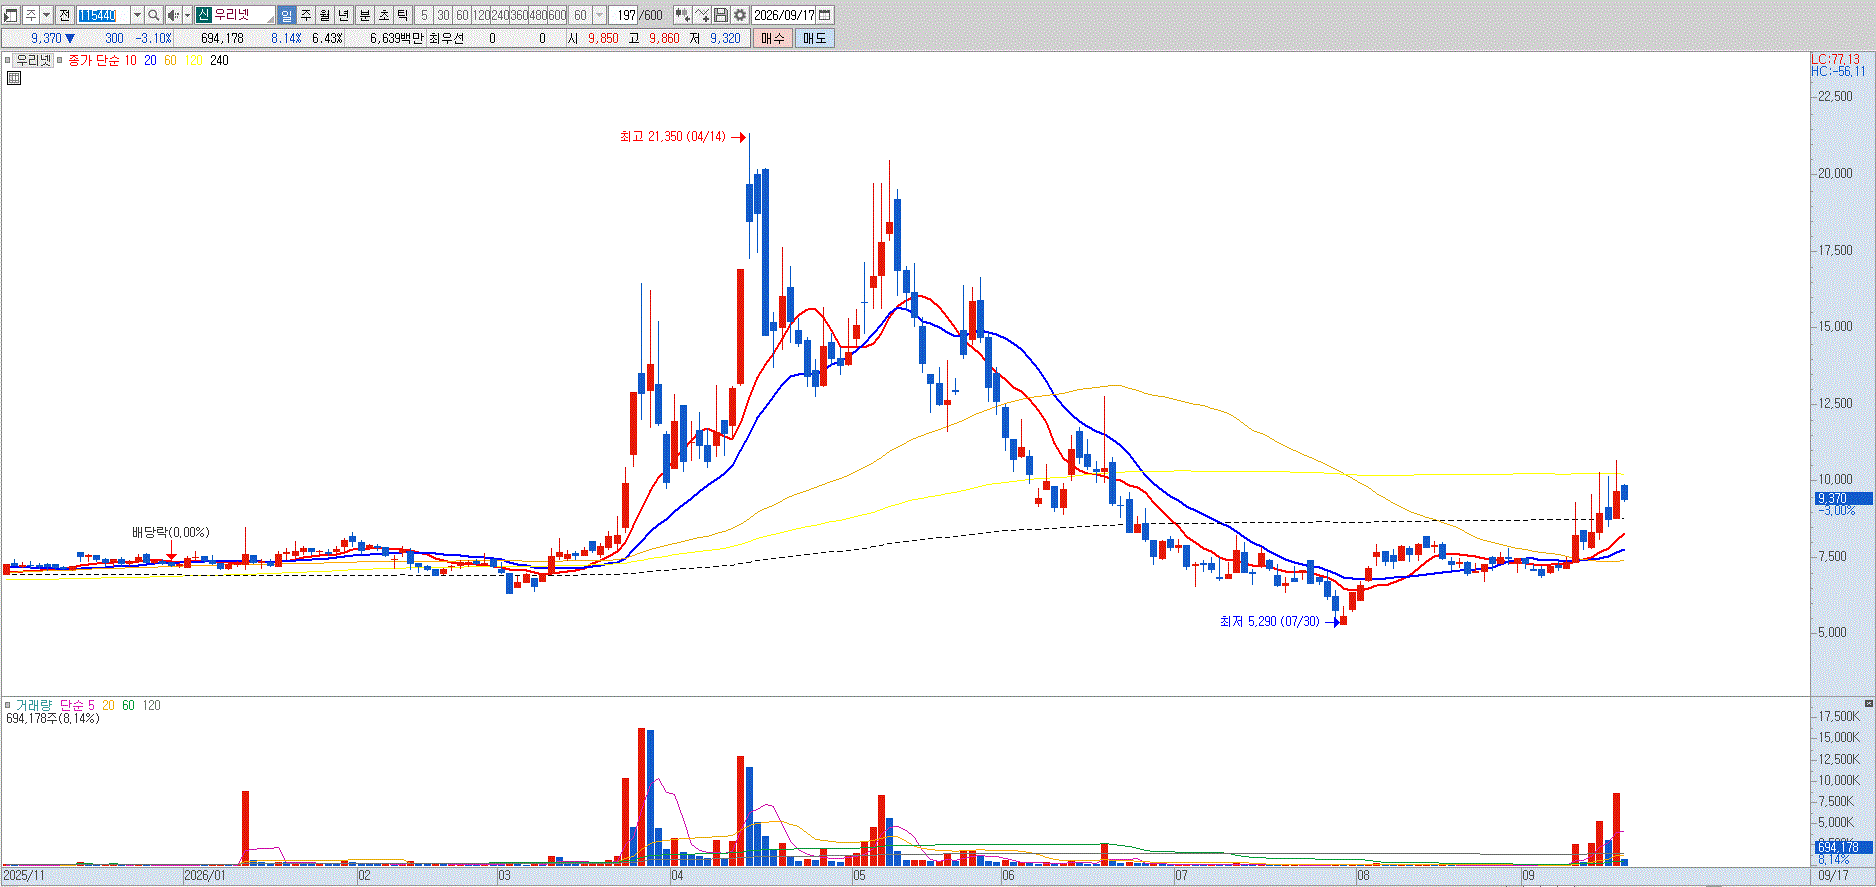
우리넷은 기간망 전송 장비인 패킷 광 전송망(POTN)과 광선로 다중화 장치(MSPP)를 공급하는 유선 광전송 사업부, 무선 라우터 및 LTE·5G 모듈을 양산하는 IoT 부품 사업부, 그리고 양자암호키분배(QKD) 및 양자내성암호(PQC) 모듈을 전담하는 양자보안 사업부로 포트폴리오를 구성하고 있습니다. 주력 매출을 지탱해 온 유선 광전송 사업부는 SK브로드밴드, KT 등 국내 통신사의 유선 백본망 및 국방 전송망 설비투자(CAPEX) 집행 계획에 전적으로 의존하는 수주 구조를 띠고 있습니다. 국내 통신 3사의 유선 인프라 망 고도화 투자가 보수적 긴축 기조를 유지함에 따라 주력 POTN 장비의 대규모 추가 발주 주기가 지연되고 있으며, 공공 및 국방망 프로젝트의 경우 분기별 발주 일정 분산으로 인해 실적의 연속성이 결여되는 한계를 안고 있습니다.
시장 일각에서 강력한 테마로 부각되는 양자암호통신 및 양자보안 모듈 사업부는 국가 시범 인프라 구축 사업 및 지자체 보안망 실증 테스트 단계에서 일부 레퍼런스를 확보했으나, 일반 기업 및 민간 B2B 엔터프라이즈 시장으로의 대규모 상용화 도입은 여전히 초기 단계에 머물러 있습니다. 신규 보안 표준화 작업과 공공 검증 절차에 소요되는 시간적 검증 시차로 인해 양자보안 부문이 전통 광전송 장비의 수주 공백을 온전히 메우기에는 정량적 매출 기여도의 체급 한계가 명확합니다. 양자암호 관련 정책 발표나 국가 보안망 테마성 수급 쏠림으로 주가가 단기 급반등 파동을 보일 때마다, 전방 통신사의 CAPEX 정체와 양자 사업의 긴 상용화 시차를 감안하여 보유 물량을 분할 매도해 비중을 덜어내는 보수적 포트폴리오 정리를 권고합니다. |
|
|
| < 이전글 다음글 > |