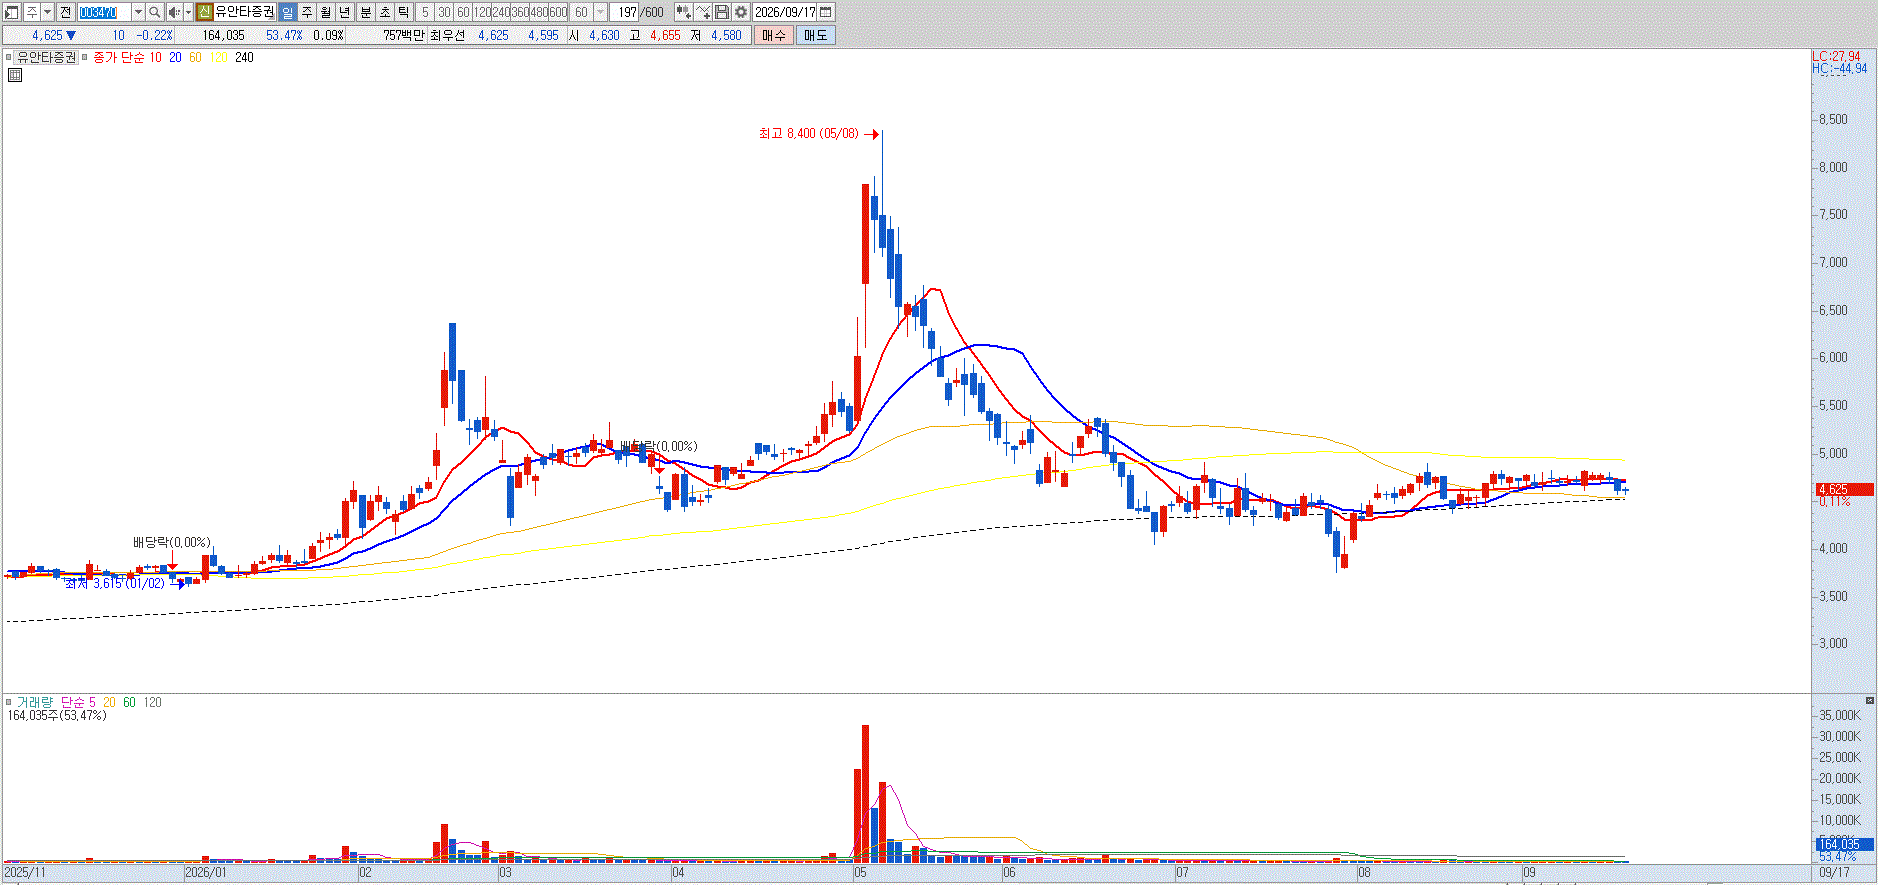
| 유안타증권 |
|---|
| 전문가 | 2026-09-17 | 조회수 791 |
|
유안타증권은 위탁매매(브로커리지) 및 신용공여를 전담하는 리테일 사업부, 기업공개(IPO) 및 부동산 프로젝트파이낸싱(PF) 등을 영위하는 투자은행(IB) 사업부, 채권과 파생상품을 운용하는 트레이딩(S&T) 사업부, 그리고 위탁자산 운용 및 자산배분을 담당하는 자산관리(WM) 사업부로 구축된 중소형 증권사입니다. 리테일 및 위탁매매 사업부는 국내외 증시 거래대금 변동에 실적이 극도로 연동되는 구조적 취약성을 띠고 있습니다. 국내 증시의 일평균 거래대금 둔화 국면마다 위탁 수수료 수익이 급감하는 한계를 안고 있으며, 키움증권이나 대형 금융지주계열 증권사들이 주도하는 수수료 무료화 및 온라인 마케팅 경쟁 속에서 리테일 시장 점유율 확장에 어려움을 겪고 있습니다. 신용공여 잔고 확대에 따른 이자수익 증가 효과 역시 증시 변동성 확대 시 차입 투자자들의 반대매매 및 연체율 상승이라는 잠재적 리스크를 동시에 수반합니다.
기업금융(IB) 부문은 과거 실적 성장을 견인했던 부동산 PF 수수료 수익이 국내 부동산 경기 침체와 금융당국의 PF 사업성 평가 기준 강화로 인해 장기간 위축 국면에 갇혀 있습니다. 우량한 대형 랜드마크 딜과 하이엔드 기업공개(IPO) 시장을 대형 증권사들이 독식함에 따라 중소형 딜 위주로 대응해야 하는 구조적 한계가 지속되고 있으며, 기존에 취급했던 부동산 관련 우발채무와 충당금 적립 부담이 전사 이익의 발목을 잡는 요인으로 작용하고 있습니다. 대만 유안타금융그룹 산하로서 범중화권 네트워크를 활용한 해외 주식 중개 차별화를 꾀해 왔으나, 중국 본토 및 홍콩 증시의 장기 침체와 미국 주식 쏠림 현상으로 인해 중화권 특화 플랫폼으로서의 시너지가 반감되었습니다. 전량 매도 의견입니다. |
|
|
| < 이전글 다음글 > |