| 세미파이브 |
|---|
| 전문가 | 2026-09-17 | 조회수 893 |
|
세미파이브는 오픈소스 명령어 집합 구조인 RISC-V와 자체 개발 SoC(System on Chip) 플랫폼을 기반으로 커스텀 ASIC(주문형 반도체) 설계를 대행하는 국내 대표 디자인 솔루션 파트너(DSP) 기업입니다. 사업부는 인공지능(AI) 신경망처리장치(NPU) 및 고성능 컴퓨팅(HPC) 칩 설계를 지원하는 플랫폼 사업부, 팹리스 고객사의 칩 설계를 파운드리(삼성전자 파운드리 SAFE 등) 생산 공정에 최적화하는 디자인 서비스 사업부, 그리고 설계 완료 후 웨이퍼 생산과 패키징 및 테스트를 총괄 위탁 공급하는 양산(Turnkey) 사업부로 구축되어 있습니다.
핵심 사업인 디자인 솔루션 부문은 리벨리온, 퓨리오사AI 등 국내외 차세대 AI 팹리스들의 NPU 칩 설계 프로젝트를 수주하며 외형을 급격히 확장했으나, 개발 서비스 매출의 본질적인 한계로 인해 설계 용역 단계에서의 이익률이 구조적으로 제한받고 있습니다. 선단 미세 공정(5나노, 4나노 이하)으로 진입할수록 요구되는 고급 설계 엔지니어 인력 확보 경쟁과 베트남·인도 등 글로벌 엔지니어링 거점 확충에 따른 인건비 지출이 급증하면서 전사 고정비 하중을 끌어올리고 있습니다. 결과적으로 설계 용역 수주가 증가하더라도 개발 비용과 IP 라이선스 비용이 선행 집행되는 구조 탓에 외형 성장이 영업흑자로 직결되지 못하는 펀더멘털의 괴리가 지속되고 있습니다.
궁극적인 턴어라운드를 달성하기 위해서는 설계 완료된 칩이 파운드리에서 대량 양산되는 '턴키 양산 매출'로 본격 전환되어야 하나, 고객사인 AI 팹리스들의 전방 엔드유저(데이터센터 등) 확보와 실질 칩 채택 속도가 더딘 흐름을 겪고 있습니다. 스타트업 중심의 고객사 풀은 자금 조달 환경과 전방 칩 양산 발주 타이밍에 따라 수주 일정이 빈번하게 순연되는 취약성을 내포하고 있어, 세미파이브가 기대하는 대규모 양산 로열티 및 웨이퍼 공급 마진이 실적에 온전히 반영되기까지는 상당한 물리적 검증 시차가 요구됩니다.
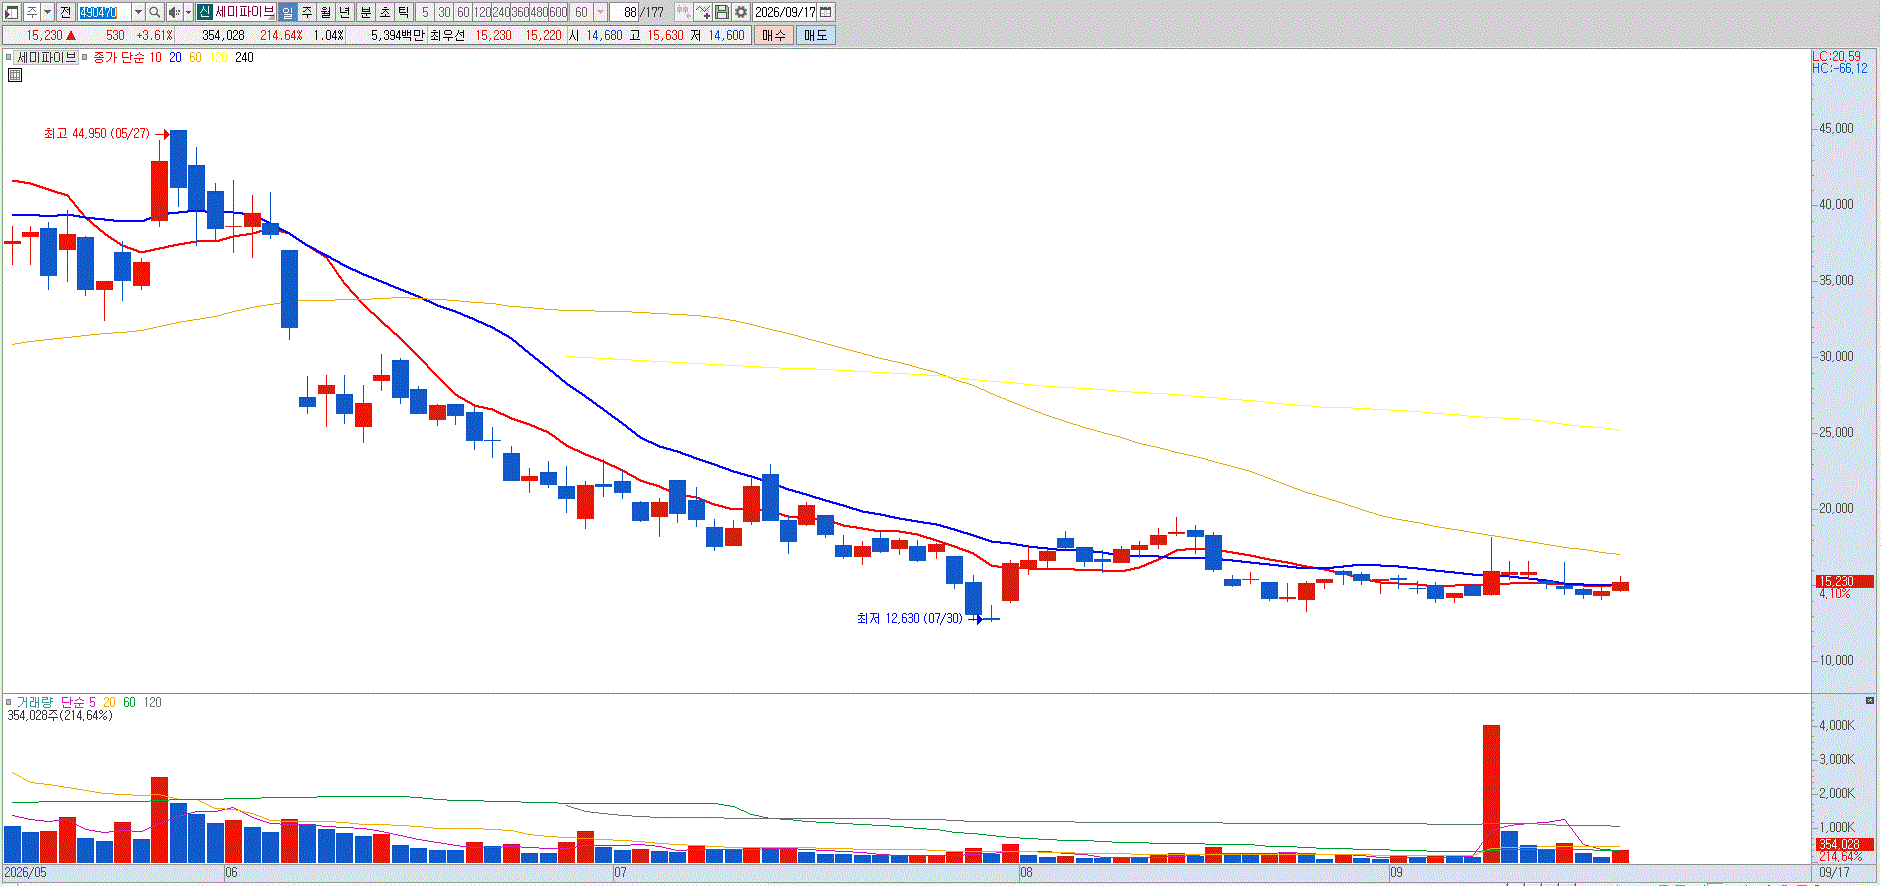
삼성전자 파운드리 생태계 내에서 가온칩스, 에이디테크놀로지 등 기존 대형 디자인하우스들과의 수주 파이 경쟁이 치열해지고 있으며, 이익미실현 특례(테슬라 요건) 상장 이후 누적된 재무적 투자자(FI)들의 보호예수 해제에 따른 잠재적 오버행(대규모 매물 출회) 리스크 역시 주가 상단을 구조적으로 압박하는 요인입니다. AI 전용칩 설계 플랫폼 개발 뉴스나 온디바이스 AI 테마성 순환매로 단기 안도 랠리가 연출될 때마다, 막대한 선행 고정비 부담과 양산 전환 지연 리스크를 선제적으로 회피하기 위해 보유 지분을 분할 매도하여 비중을 슬림하게 축소하는 반등 시 비중 축소 관점의 포트폴리오 리스크 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |