| 레메디 |
|---|
| 전문가 | 2026-09-14 | 조회수 856 |
|
인도 국가결핵퇴치프로그램 수주 물량 납품 집중으로 상반기 매출액 155억 원, 영업이익 61억 원을 기록하며 흑자를 시현했으나, 1분기 대비 2분기 매출액이 35% 급감하는 등 단일 국가 조달 사업 의존에 따른 분기 실적 변동성이 극심하게 노출되고 있습니다.
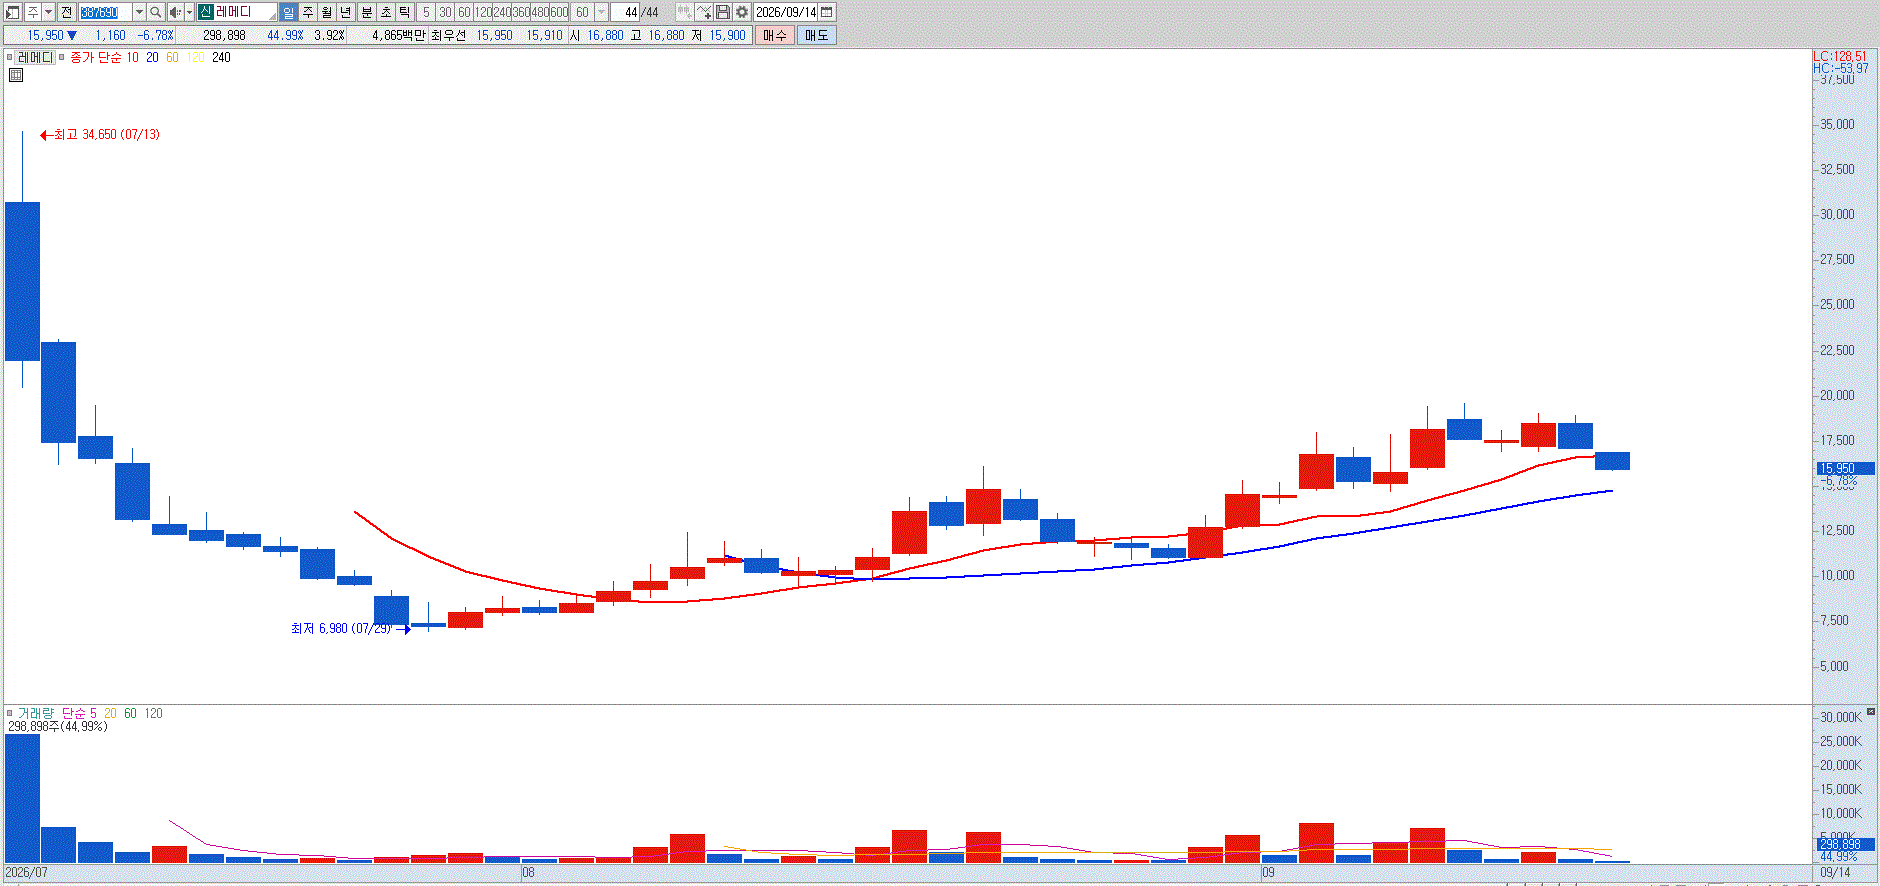
공모가(20,700원) 산정 당시 2028년 추정 순이익(약 199억 원)을 끌어와 기업가치를 산정했던 만큼, 상장 초기 형성된 고점(34,650원) 대비 주가가 크게 하락했음에도 불구하고 하반기 실적 공백기를 메우기에는 밸류에이션 정당화 요인이 부족합니다. 여기에 10월 중순 도래하는 3개월 락업 해제로 유통 가능 주식 비중이 54%까지 팽창하는 오버행 리스크가 상존하며, 상장 첫날 대량 거래로 물린 2만 원대 이상의 방대한 악성 매물벽이 상방을 강력하게 억누르고 있습니다.
따라서 인도 오디샤주 입찰 결과나 LG전자 산업용 비파괴검사 장비 협업 등 단기 뉴스 플로우로 기술적 반등이 연출될 때마다, 보유 지분을 분할 매도하여 유동성을 회수하는 리스크 관리 대응을 권고합니다. 섹터 투심이 부정적으로 바뀌게 되면 보호예수 물량이 쏟아지며 급락이 나올 수 있습니다. 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |