| 한중엔시에스 |
|---|
| 전문가 | 2026-09-14 | 조회수 837 |
|
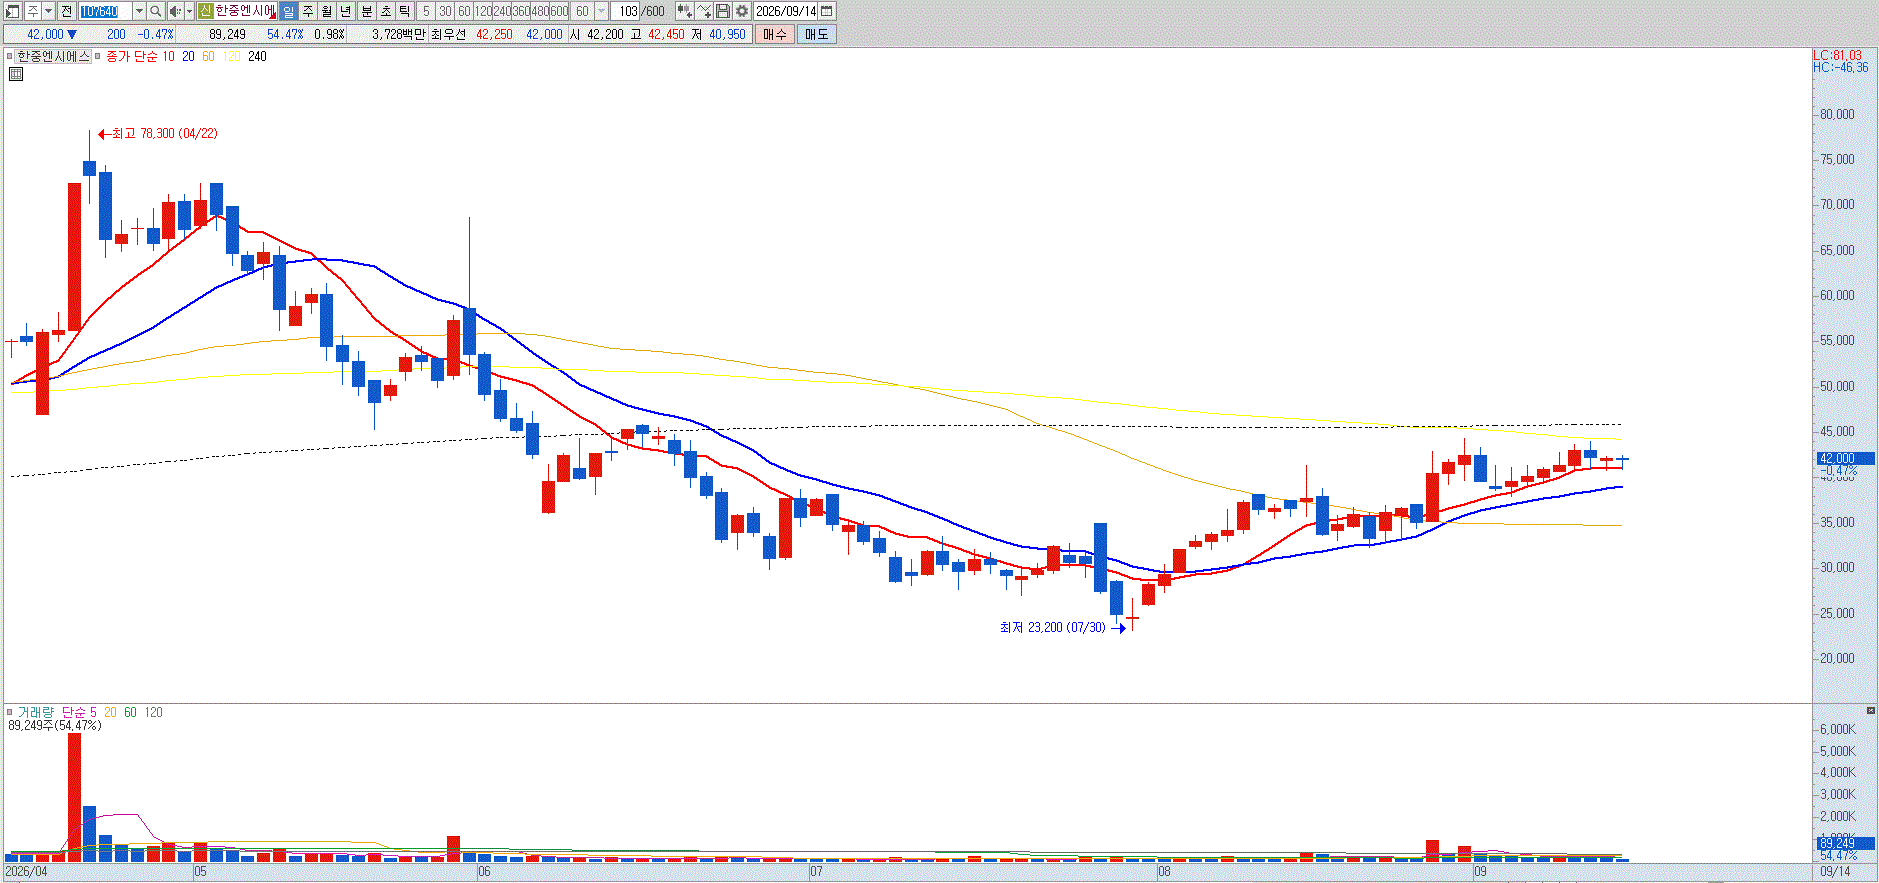
자동차 부품 사업을 전면 정리하고 수랭식 ESS(에너지저장장치) 부품 비중을 97%까지 끌어올리며 연간 2,600억 원대 매출 전망 등 완벽한 사업 전환을 입증했으나, 상반기 주가가 4만 원대 이상으로 단기 급등하며 실적 턴어라운드 기대감이 주가에 선반영되었습니다.
코스넥에서 코스닥 이전상장 이후 지속적으로 거론되는 재무적 투자자(FI)들의 전환상환우선주(RCPS) 전환 물량과 벤처금융의 잠재적 차익실현 엑시트 압력이 상단 저항선으로 대기하고 있습니다. 글로벌 배터리 셀 메이커들의 북미 ESS 증설 사이클에 연동되어 외형 성장은 지속되겠으나, 단기 주가 밸류에이션이 역사적 고점 부근에 위치해 있어 추가적인 멀티플 확장을 기대하기보다는 차익실현 욕구가 강하게 맞부딪히는 구간입니다.
따라서 증권사 목표주가 상향 리포트나 북미 ESS 대규모 공급계약 뉴스 등으로 주가가 직전 고점을 향해 오버슈팅할 때마다, 분할 매도로 수익을 확정 짓고 비중을 낮추는 선제적 리스크 관리를 권고합니다. ESS는 앞으로도 계속 기대되는 섹터이기에 반등시마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |