| 에코프로 |
|---|
| 전문가 | 2025-11-12 | 조회수 439 |
|
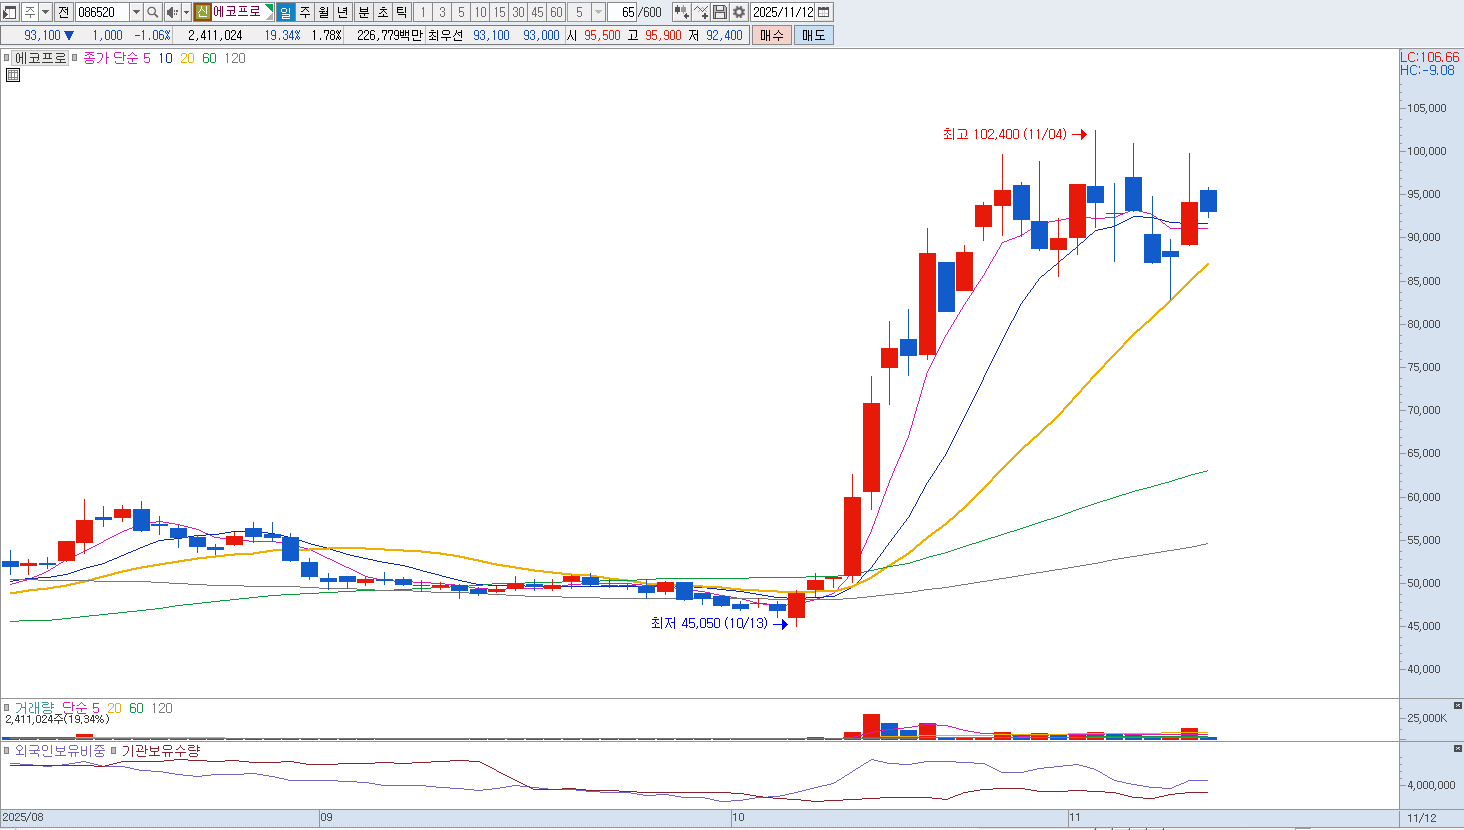
에코프로비엠(EcoPro BM)을 비롯한 여러 자회사를 거느린 지주회사입니다. 매도 관점에서는 특정 산업 및 가치 사슬에 대한 지나친 집중도가 가장 큰 구조적 위험으로 작용합니다. 그룹 전체의 가치가 전기차(EV) 시장과 양극재 소재 시장의 성장에 거의 전적으로 의존하고 있다는 점이 문제입니다.
최근 글로벌 전기차 시장은 수요 둔화 및 가격 경쟁 심화라는 전환기를 맞고 있으며, 이는 양극재 소재에 대한 고객사(배터리 셀 제조사)의 주문 감소로 직결될 수 있습니다. 특히 주요 고객사에 대한 매출 의존도가 높다는 점은 고객사의 재고 조정이나 자체 공급망 강화(내재화) 전략에 따라 그룹 전체의 실적이 크게 흔들릴 수 있는 위험을 내포합니다. 또한, 양극재 제조의 핵심 원료인 리튬, 니켈, 코발트 등 메탈 가격의 급등락은 투입 원가에 직접적인 영향을 미쳐 수익성의 변동성을 극단적으로 키우는 요인입니다. 그룹의 고성장이 예상되는 상황에서도 대규모 증설 투자를 위한 자금 조달 리스크는 여전히 잠재되어 있습니다. 향후 시장 경쟁 심화로 인해 양극재 판매 가격이 하락 압력을 받을 경우, 대규모 투자를 단행했던 기업은 고정비 부담이 가중되어 수익성 악화가 가속화될 위험이 있습니다. 또한, 지주회사로서 자회사 상장 이슈나 복잡한 지배 구조에 대한 시장의 잠재적 할인 요인도 투자 심리에 부담을 줄 수 있습니다. 비중 축소 및 매도 의견입니다. |
|
|
| < 이전글 다음글 > |