| POSCO홀딩스 |
|---|
| 전문가 | 2025-11-12 | 조회수 424 |
|
POSCO홀딩스는 전통적인 철강 사업이라는 거대한 기반 위에 2차전지 소재 및 리튬/니켈 사업이라는 신성장 동력을 추가한 구조를 가지고 있습니다. 매도 관점에서 가장 큰 리스크는 전통 사업의 경기 민감도입니다. 철강 부문은 글로벌 경기 둔화, 전방 산업(건설, 자동차)의 수요 위축, 중국 등 경쟁국의 공급 과잉 문제에 따라 수익성이 상시적으로 압박을 받는 구조적 한계를 가지고 있습니다. 따라서 신성장 사업의 성과가 가시화되기 전까지는 철강 시장의 사이클 변동에 따라 기업 가치가 크게 흔들릴 수 있습니다.
또한, 미래 성장 동력으로 제시한 2차전지 소재 및 원자재 사업(리튬, 니켈)은 막대한 초기 투자 비용과 장기간의 회수 기간이 필요하다는 점이 문제입니다. 리튬 염호 개발이나 공장 건설 등에 투입되는 **대규모 자본적 지출(CAPEX)**은 단기적으로 기업의 재무 건전성을 압박할 수 있으며, 투자 대비 생산 및 공급 안정성이 목표치를 달성하지 못할 경우 재무적 리스크로 이어질 수 있습니다.
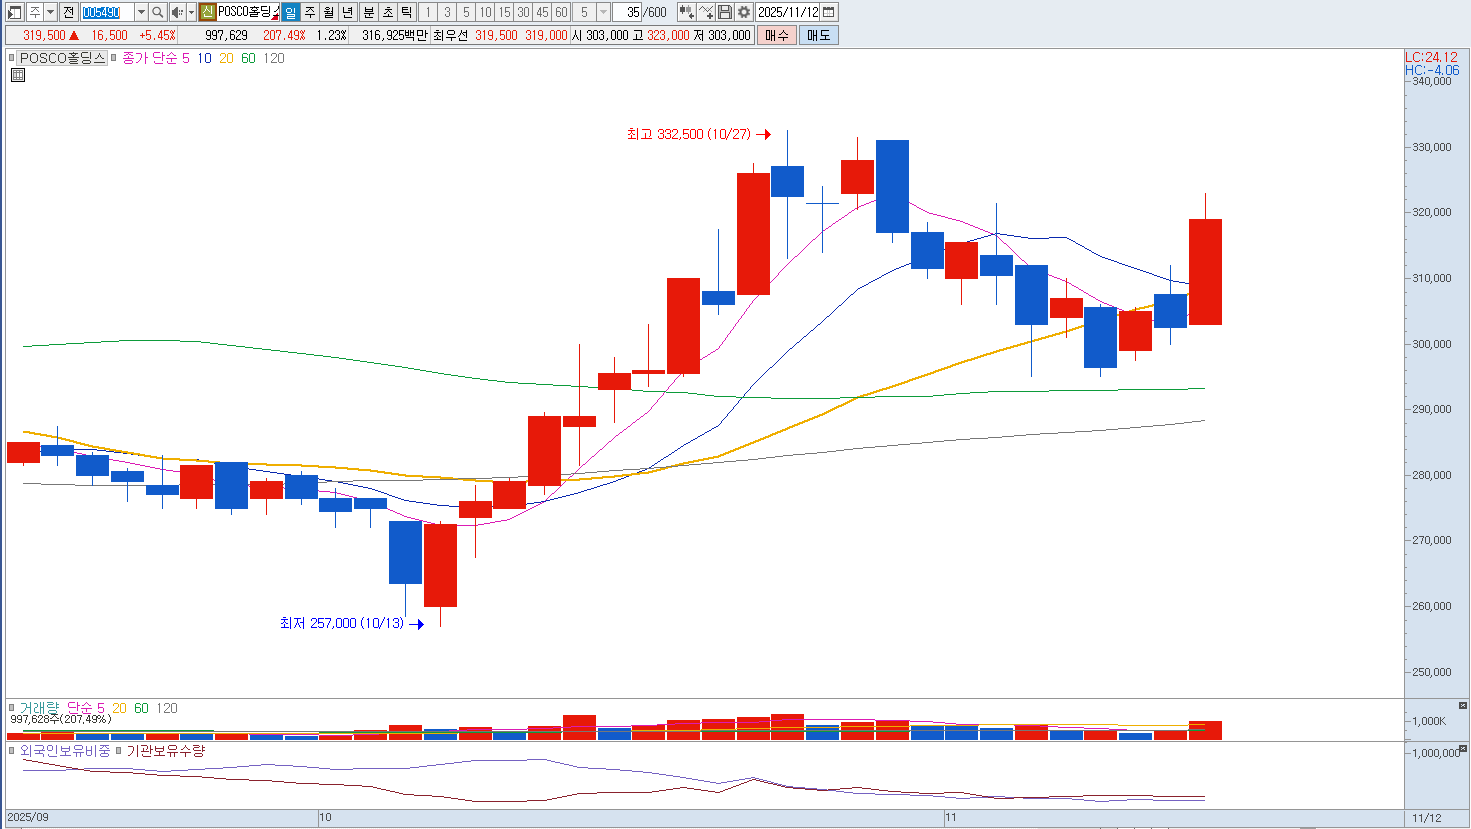
특히 리튬, 니켈 등 원자재 시장 가격의 변동성이 매우 크다는 점은, 생산 설비를 갖추더라도 원재료 채굴 및 가공 단계에서 예측 불가능한 수익성 악화를 초래할 수 있는 고유 위험을 내포하고 있습니다. 신성장 동력에 대한 시장의 기대감이 이미 과도하게 반영되어, 향후 신규 사업의 성과가 기대치에 미치지 못할 경우 실망 매물이 출회될 가능성이 높습니다. 반등시 마다 비중 축소 의견입니다. |
|
|
| < 이전글 다음글 > |