| 대한항공 |
|---|
| 전문가 | 2025-11-12 | 조회수 403 |
|
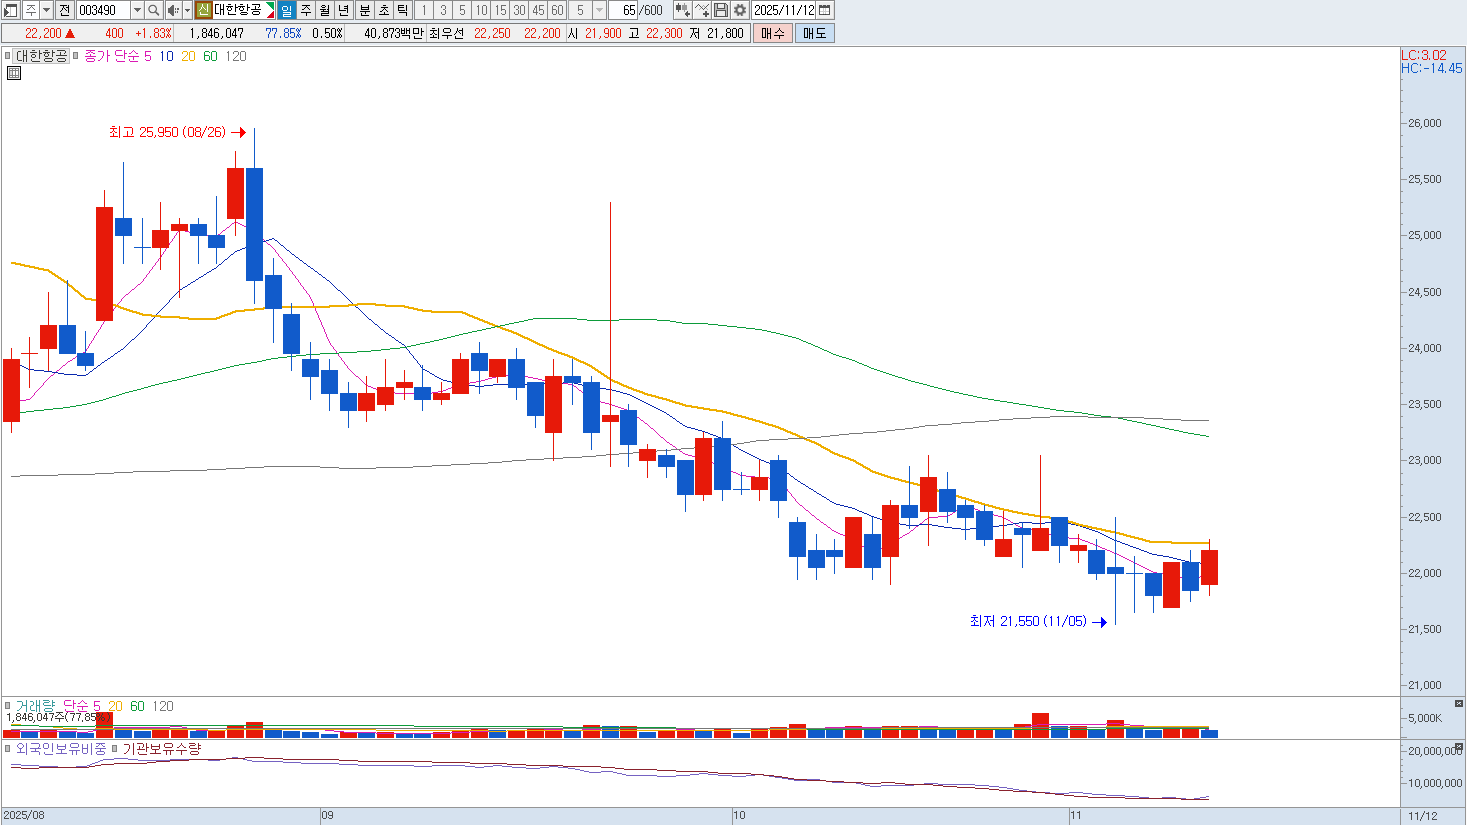
대한항공은 국내 항공 운송 시장에서 가장 큰 시장 점유율과 광범위한 글로벌 네트워크를 보유한 독보적인 대형 항공사로서, 그 사업 구조의 안정성이 매우 견고합니다. 코로나19 팬데믹 기간 동안 화물 운송 부문에서 압도적인 실적을 기록하며 수익성을 크게 강화했는데, 글로벌 공급망의 복잡성 속에서 항공 화물 운송은 여전히 중요한 수익원으로 자리 잡고 있습니다. 현재 진행 중인 아시아나항공 인수 추진은 동사의 가장 큰 사업적 변곡점인데, 인수가 최종 완료될 경우 노선망 확장, 슬롯 확보, 비용 절감 등을 통해 글로벌 메가 캐리어로 도약할 수 있는 기반이 마련되어 허브 경쟁력이 극대화될 것입니다.
주요 성장 동력은 글로벌 여행 수요의 회복세 지속입니다. 억눌렸던 여객 수요가 아시아 주요 노선을 중심으로 빠르게 회복하고 있어 여객 부문의 실적 개선을 안정적으로 견인할 것이며, 공급 회복 속도가 더딘 장거리 노선을 중심으로 경쟁력 있는 운임 수준을 유지할 수 있다는 장점이 있습니다. 그러나 사업 구조상 유가와 환율 변동성이라는 거대한 외부 리스크에 상시적으로 노출되어 있습니다.
항공유 가격 상승과 원/달러 환율 급등은 항공기 리스료, 유류비 등 외화 지출 부담을 급증시켜 수익성을 악화시키는 주요 원인입니다. 또한, 글로벌 경기 둔화가 심화될 경우 항공 화물 수요가 급격히 감소하여 화물 부문의 수익성이 빠르게 악화될 수 있으며, 아시아나항공 인수의 최종 승인 여부 및 조건에 따라 발생할 수 있는 사업적, 법률적 불확실성 역시 리스크 요인으로 남아있습니다. 반등시마다 비중 축소 의견입니다.
|
|
|
| < 이전글 다음글 > |