| POSCO홀딩스 |
|---|
| 전문가 | 2025-11-03 | 조회수 440 |
|
POSCO홀딩스는 철강을 축으로 이차전지소재, 수소, 인프라까지 확장하는 대규모 투자 사이클을 진행 중이지만, 동시에 2026년까지 비핵심 120여 개 사업을 정리하겠다는 계획을 병행하고 있어 그룹의 전략적 우선순위가 자주 바뀔 수 있는 구조입니다.
철강 수요는 미중 갈등과 보호무역, 특히 미국의 관세 리스크 재부각에 따라 변동성이 커지는 반면, 이차전지소재는 가격 조정이 이어져 단기간에 투자 회수가 어렵습니다. 이런 상황에서 연간 30조원 안팎의 성장투자가 이어지면 재무 부담이 높아지고 자회사 성과에 대한 시장의 요구도 커질 수밖에 없으나, 실제 사업화 속도가 계획보다 느려질 경우 그룹 전체 밸류체인에 할인 요인이 될 수 있습니다.
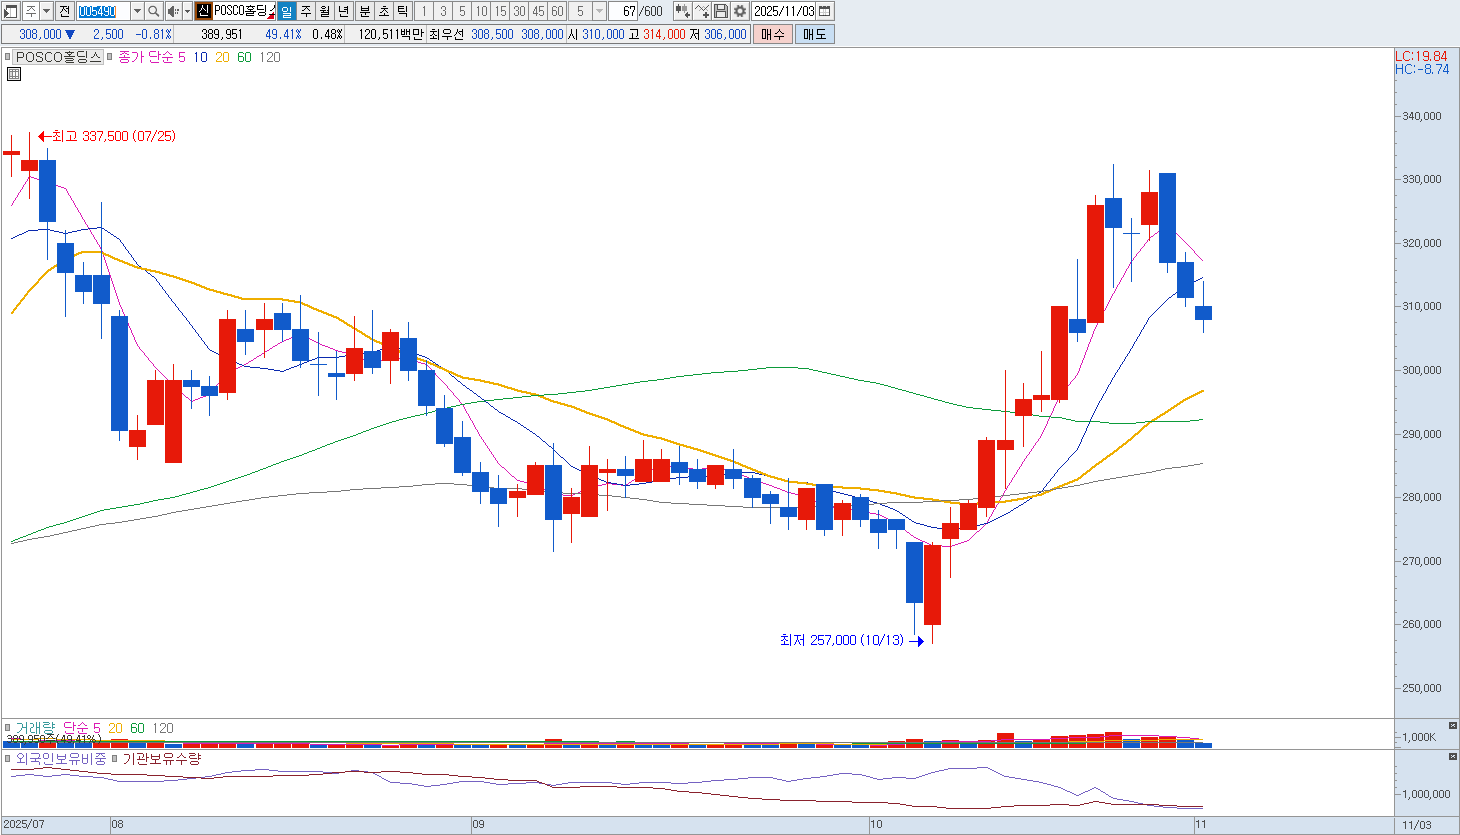
철강 본업이 뚜렷한 업황 개선 신호를 주기 전까지는 방대한 투자와 구조조정이 동시에 진행되는 복합 국면이어서 보수적인 시각이 필요하며, 특히 2차전지 원가 경쟁이 심해질수록 소재 단에서의 마진 방어가 어려워 투입 대비 성과가 낮아질 소지가 있습니다. 이런 점을 반영해 매도 의견을 제시합니다. |
|
|
| < 이전글 다음글 > |