| 금강공업 |
|---|
| 전문가 | 2025-10-31 | 조회수 429 |
|
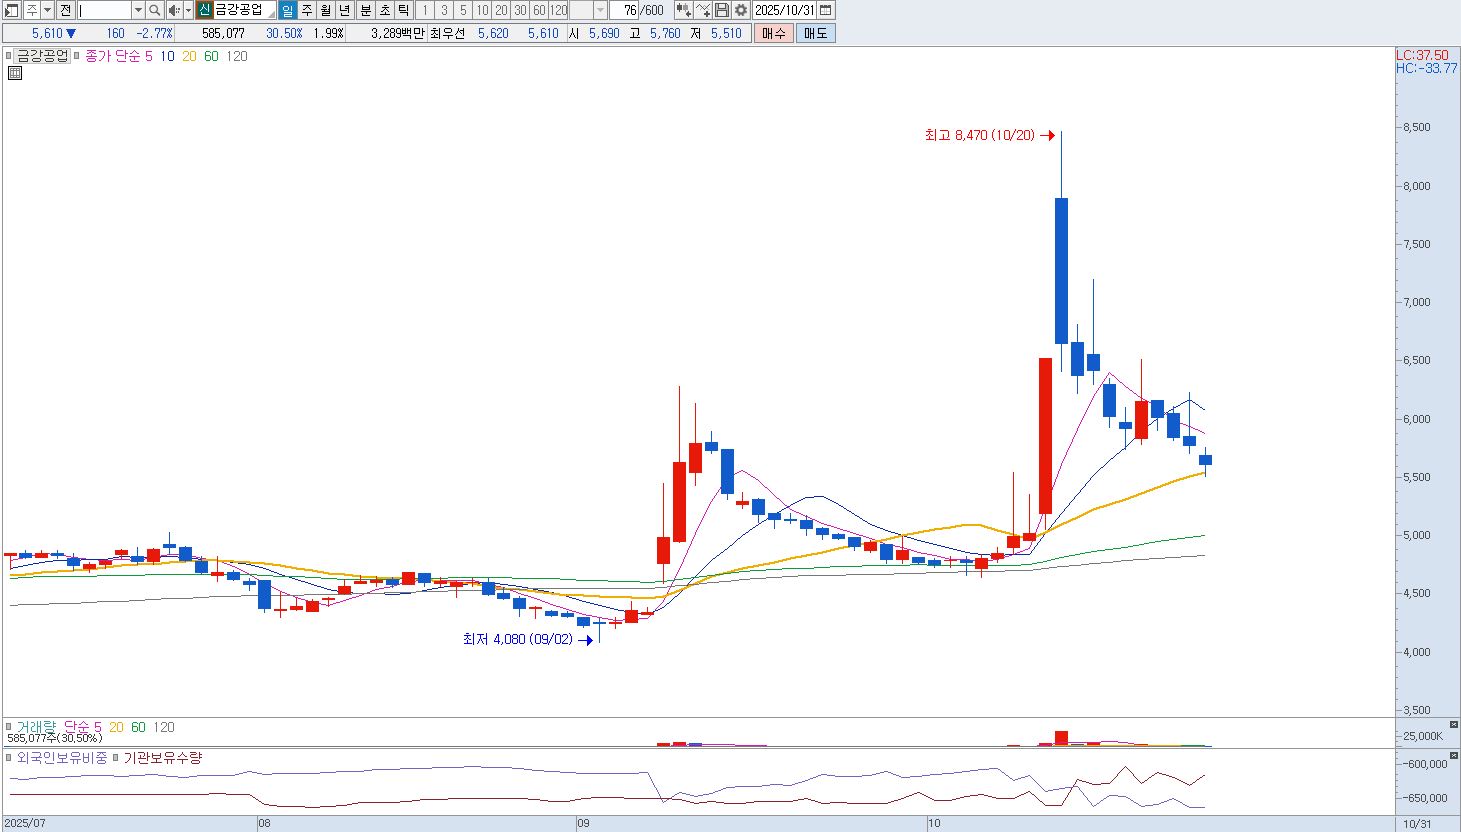
금강공업은 강관과 건설가설재를 중심으로 성장해온 중견 철강·건설 기자재 기업이지만, 현재 산업 환경과 내부 구조를 보면 매도 관점에서 접근하는 것이 합리적으로 보입니다.
우선 전방 산업 부진이 구조적인 부담으로 작용하고 있습니다. 금강공업의 주요 매출원인 강관과 건설가설재는 국내외 건설 투자와 밀접하게 연동되는데, 최근 건설 경기 둔화가 이어지며 납품 물량이 감소하고 단가 경쟁이 심화되고 있습니다. 특히 국내 건설사들의 신규 착공이 줄고 원가 부담이 확대되면서, 가설재 임대 수요와 판매 마진이 동시에 압박받고 있습니다. 이러한 흐름은 단기 회복이 어려운 산업 구조적 리스크로 평가됩니다.
또한 사업 포트폴리오의 확장성에도 한계가 있습니다. 금강공업은 모듈러 건축, 알루미늄폼 등 신사업을 추진하고 있으나, 아직 본격적인 수익 창출 단계로 보기 어렵습니다. 새로운 제품 라인업이 기존 사업의 하락세를 보완하기엔 시장 규모와 수요 기반이 충분히 확보되지 않았고, 초기 투자비와 설비비 증가로 수익성 부담이 이어지고 있습니다. 다각화가 단기적 실적 개선으로 이어지지 못한 점은 매도 근거 중 하나로 볼 수 있습니다. |
|
|
| < 이전글 다음글 > |