| 유한양행 |
|---|
| 전문가 | 2025-10-31 | 조회수 444 |
|
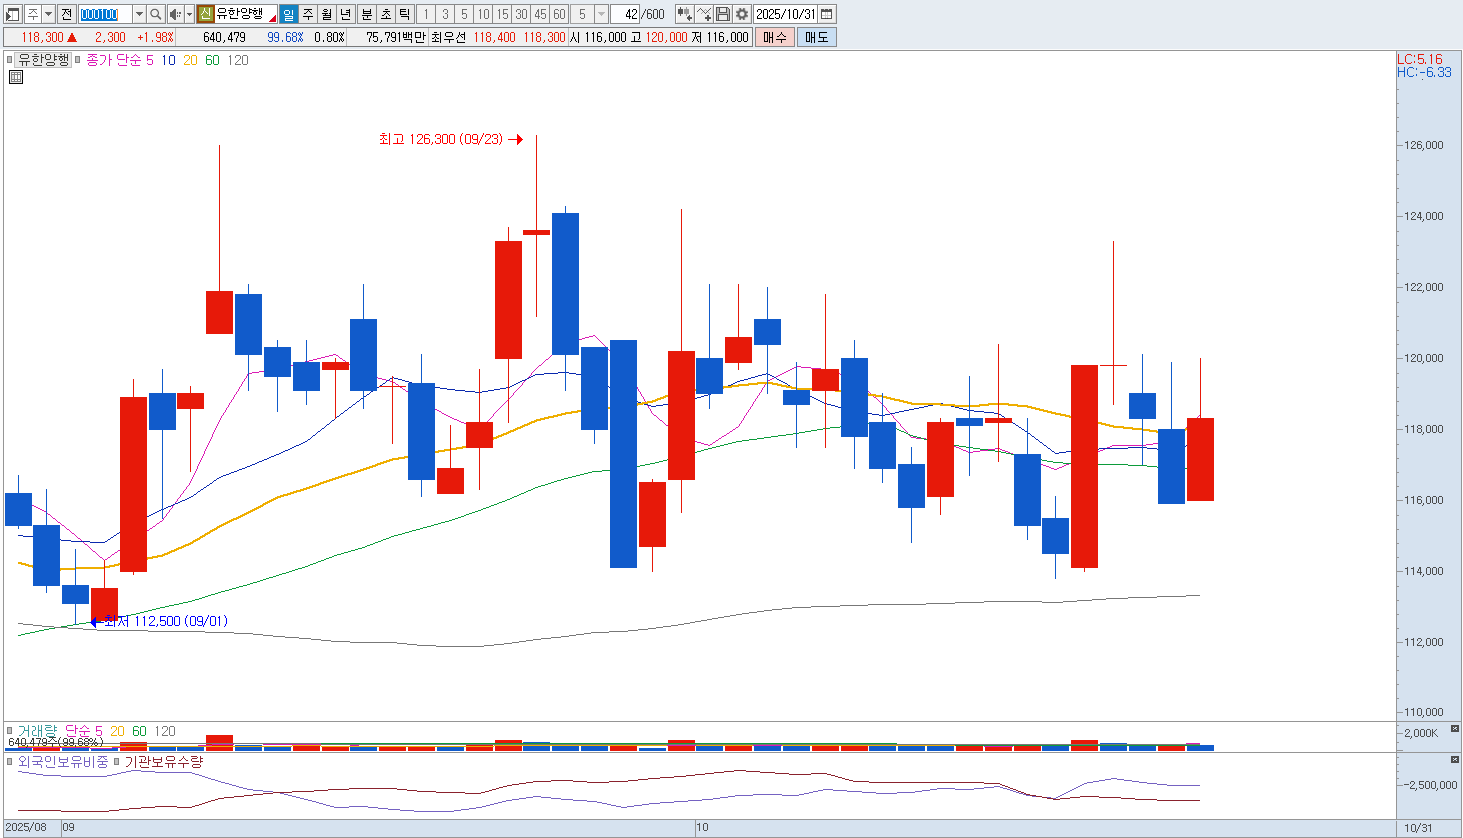
유한양행은 국내 대표 제약사지만, 최근 신약 기술이전 계약의 상업화 지연과 글로벌 파트너사의 임상 리스크가 투자심리에 부담으로 작용하고 있습니다. R&D 비용 부담이 높고, 파이프라인 대부분이 초기 단계에 머물러 있어 단기 실적 기여도가 낮습니다.
제네릭 경쟁이 심화되는 국내 시장에서 영업 효율성도 떨어지고 있으며, 기존 의약품 매출이 정체되어 수익 기반이 약화되고 있습니다. 오픈이노베이션을 통해 다양한 파이프라인을 확보하고 있으나, 성과가 가시화되기까지 시간이 오래 걸리고 실패 확률도 높습니다.
글로벌 빅파마와의 협력 관계는 장점이지만, 계약 구조상 수익 분배가 제한적이고, 임상 지연 시 시장 신뢰가 하락할 수 있습니다. 보수적 경영 기조로 대규모 성장 스토리를 제시하기 어렵다는 점에서 주가 리레이팅 여력은 제한적입니다. 안정성은 높으나 성장성이 둔화된 상황이므로, 현재 구간에서는 매도 관점이 합리적입니다. |
|
|
| < 이전글 다음글 > |