| 현대힘스 |
|---|
| 전문가 | 2025-10-13 | 조회수 434 |
|
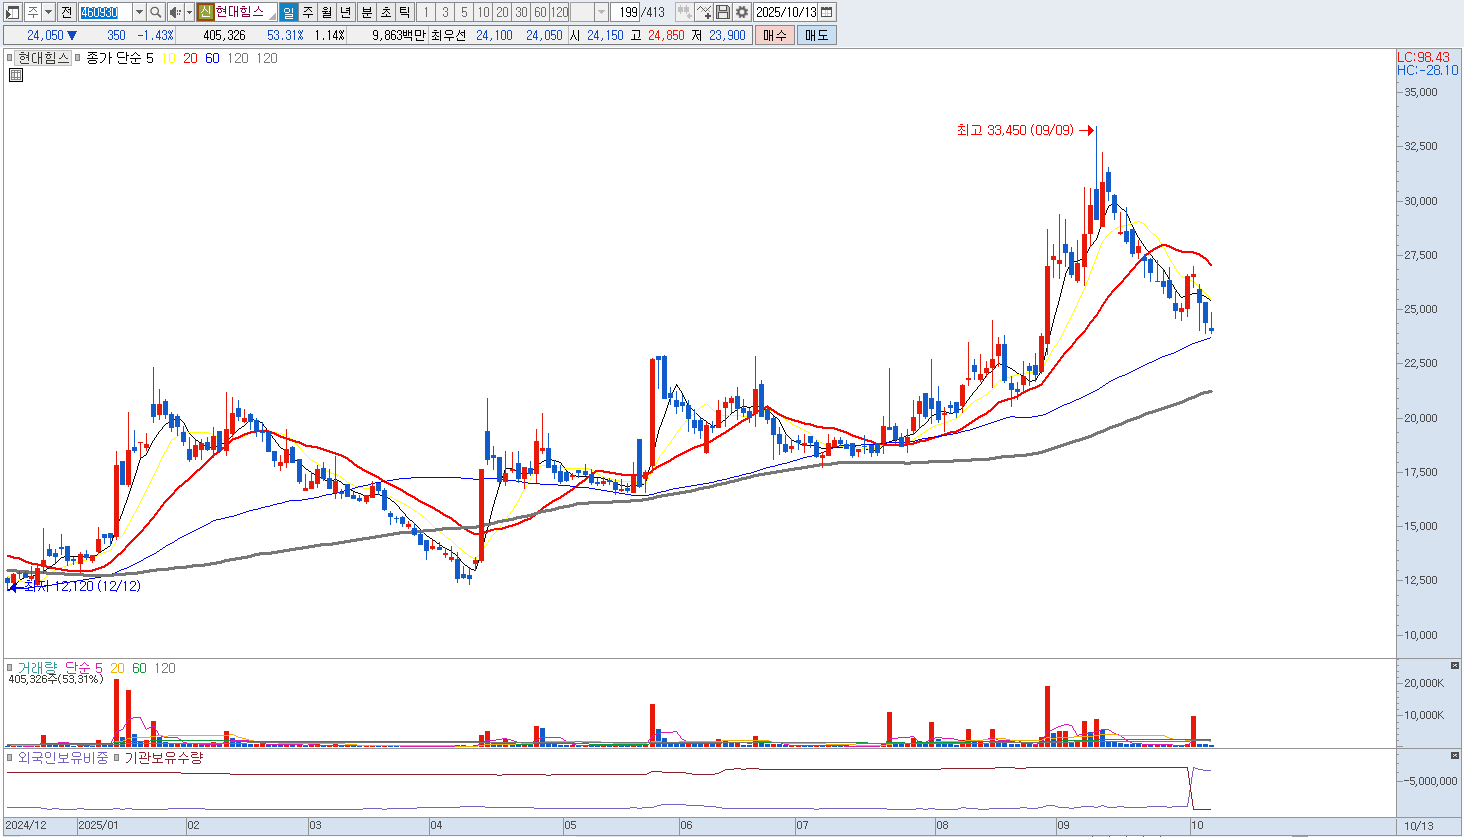
현대힘스는 조선 기자재·중간재 공급사로, 조선소 수주 증가에 따른 후행 효과를 기대하는 투자자들이 많지만, 실제 영업구조는 조선사 의존도가 매우 높고, 수익 구조의 개선 폭이 제한적입니다. 대형 조선사의 발주 흐름이 일시적으로 확대되더라도, 기자재 공급업체는 단가 협상력에서 밀릴 수밖에 없으며, 경쟁 업체 간 출혈 수주가 빈번하게 발생합니다.
해양플랜트나 LNG선 관련 기자재 수요가 회복세를 보이더라도, 이는 산업 전반의 ‘체인 효과’에 불과해, 기업 자체의 경쟁력 강화로 이어지기는 어렵습니다. 또한 주요 거래선이 동일 산업 내에 집중되어 있어, 특정 프로젝트 지연이나 발주 축소 시 실적 타격이 클 수 있습니다. 중장기적으로 자동화 및 스마트 생산체계 전환이 필요한 시점이지만, 회사의 투자 여력은 제한적이고 기술 고도화 속도도 더딥니다.
기자재 산업 특성상 가격 경쟁이 심화될수록 이익률이 빠르게 압박받으며, 공급 과잉 시기에는 원가 부담을 전가하지 못해 수익성 하락으로 이어질 가능성이 큽니다. 단기적인 반등이 있더라도 구조적 성장 여력이 부족하고, 산업 전반의 후행 사이클에 머물러 있는 만큼 매도 관점이 타당합니다. |
|
|
| < 이전글 다음글 > |