| POSCO홀딩스 |
|---|
| 전문가 | 2025-10-13 | 조회수 384 |
|
POSCO홀딩스는 철강, 이차전지소재, 수소 등 다각화된 사업 포트폴리오를 보유하고 있지만, 최근 시장에서 과도한 성장 기대감이 반영된 대표적 종목으로 평가됩니다. 특히 이차전지소재 부문이 기업 가치의 핵심으로 인식되며 주가를 견인해 왔으나, 경쟁 심화와 시장 과잉 공급 우려로 중장기 밸류에이션 부담이 커지고 있습니다.
철강 부문은 여전히 경기 민감 산업의 성격이 강해, 글로벌 수요 둔화 시 실적뿐 아니라 투자심리에도 직접적인 타격을 받습니다. 또한 신사업으로 추진 중인 수소·이차전지소재·탄소중립 프로젝트는 장기적인 방향성은 긍정적이나, 본격적인 수익 창출까지 상당한 시간이 필요합니다. 그룹 차원에서 공격적인 CAPEX와 신규 JV 확대가 지속되면서 재무적 부담도 커지고 있고, 글로벌 경기 불확실성이 지속될 경우 투자 효율성 논란이 불거질 수 있습니다.
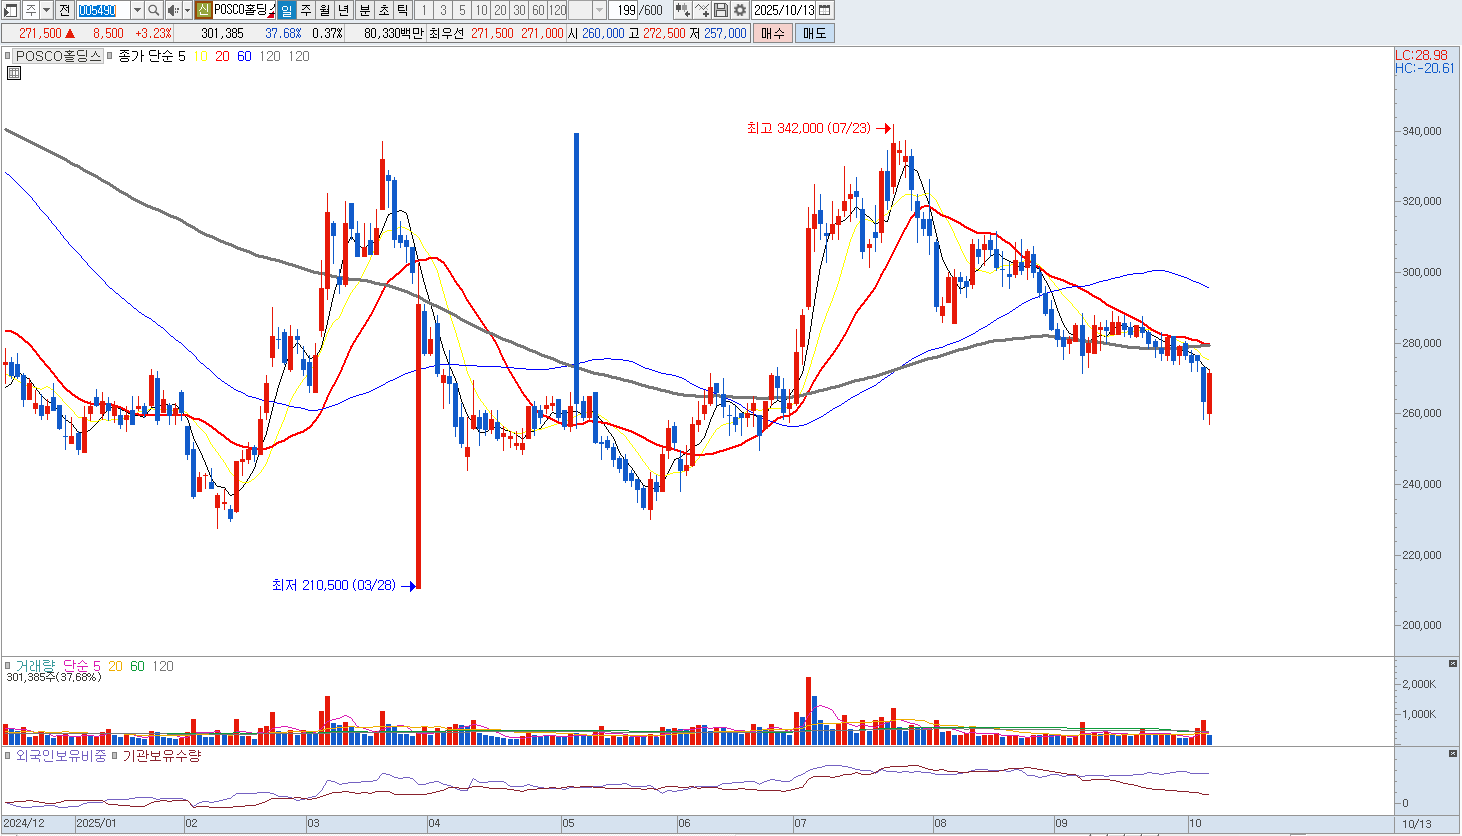
최근 주가가 그룹 구조개편 기대감으로 단기 반등을 보였으나, 이 역시 테마성 이슈에 가까워 지속성을 담보하기 어렵습니다. 성장 스토리에 비해 실제 사업 성과가 아직 따라오지 못하는 구간이기 때문에, 중장기적 리스크 관리 차원에서 매도 혹은 비중 축소 전략이 바람직합니다. |
|
|
| < 이전글 다음글 > |