| 대한조선 |
|---|
| 전문가 | 2025-10-13 | 조회수 400 |
|
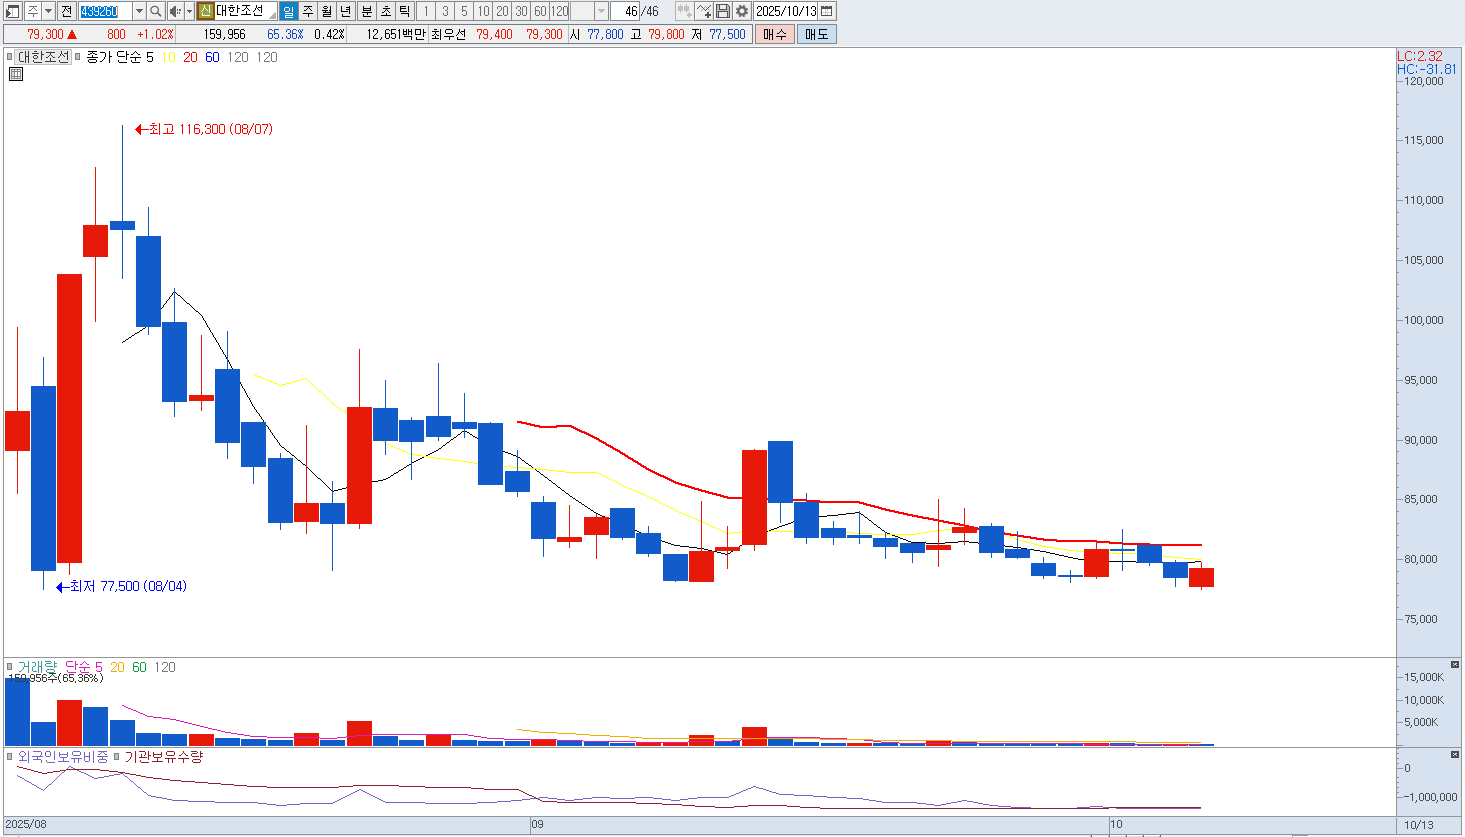
대한조선은 구조적으로 중소형 조선소의 한계를 벗어나지 못하고 있습니다. 최근 업황 호조에도 불구하고 고부가가치 선종 수주 비중이 낮아, 대형 조선사들과의 경쟁에서 차별화된 경쟁력을 확보하기 어렵습니다. 주력인 벌크선 및 중형 유조선 중심의 사업 구조는 경기 변동과 원자재 가격에 민감하며, 글로벌 운임 사이클 둔화 시 수주 환경이 급격히 악화될 위험이 있습니다.
또한 모기업인 SM그룹의 조선 부문 내 통합 기대감이 단기적으로 주가를 자극했으나, 이는 실질적인 수익 구조 개선으로 이어지지 못했습니다. 경영 효율화 및 생산성 제고를 위한 설비 투자가 지연되며, 기술력과 브랜드 신뢰도 측면에서도 국내 3대 조선사와의 격차가 여전히 큽니다. 향후 글로벌 LNG선, 초대형 컨테이너선, 방산·특수선 등 고부가가치 선종 경쟁이 강화될수록 대한조선의 입지는 더욱 제한적일 수밖에 없습니다.
조선업 전체가 장기 호황 사이클에 진입했음에도 불구하고, 동사는 그 수혜를 온전히 누리기 어려운 구조로, 주가 상승 시 단기 테마성 반등으로 해석하는 것이 현실적입니다. 장기 보유보다는 비중 축소 또는 매도 관점이 합리적입니다. |
|
|
| < 이전글 다음글 > |