| 한화오션 |
|---|
| 전문가 | 2025-10-13 | 조회수 443 |
|
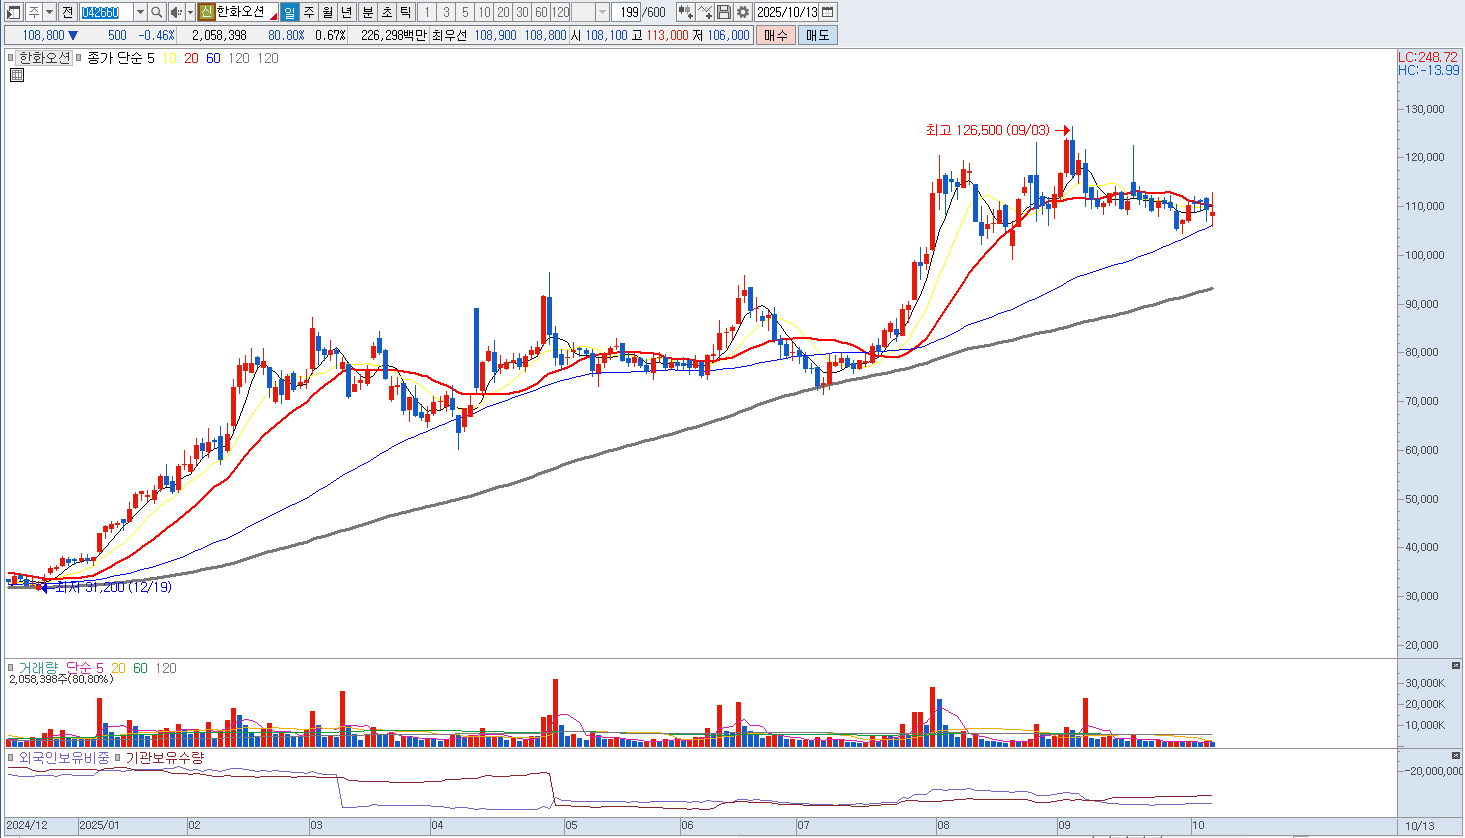
한화오션은 한화그룹 편입 이후 방산·조선 융합 스토리로 시장의 관심을 받았지만, 이미 기대감이 주가에 상당 부분 반영된 상태로 추가 상승 여력은 제한적입니다. 조선업 전반의 회복세에도 불구하고 회사가 보유한 프로젝트 다변화는 아직 완전하지 않으며, 기존 수주분의 납기와 기술 리스크가 여전히 부담으로 작용하고 있습니다.
특히 방산선과 해양플랜트 등 특수선 중심의 포트폴리오는 단기 수주 공시에는 민감하지만, 장기적으로 안정적인 수익 창출로 이어지지 못하는 구조적 한계가 있습니다. 또한 한화그룹의 방산 사업부와 시너지를 기대하는 시장의 시각이 존재하지만, 실질적인 사업 통합이 이루어지기까지는 시간이 필요하고, 그 과정에서 비용 부담과 내부 효율성 저하가 불가피합니다. 글로벌 조선 경쟁이 심화되는 가운데, 선가 협상력도 예전만 못하며, 해양 시추·방산 프로젝트의 리스크를 상쇄할 만큼의 신규 성장 동력도 아직 부족합니다.
현재의 주가 수준은 향후 성장성에 비해 과도하게 선반영된 구간으로 판단되며, 테마성 모멘텀이 일단락될 경우 시장 관심이 빠르게 식을 가능성이 높습니다. 따라서 기술적 반등이 오더라도 점진적으로 비중을 줄이고, 중장기적 관점에서는 매도 전략이 유효하다고 판단됩니다. |
|
|
| < 이전글 다음글 > |