| POSCO홀딩스 |
|---|
| 전문가 | 2025-10-10 | 조회수 415 |
|
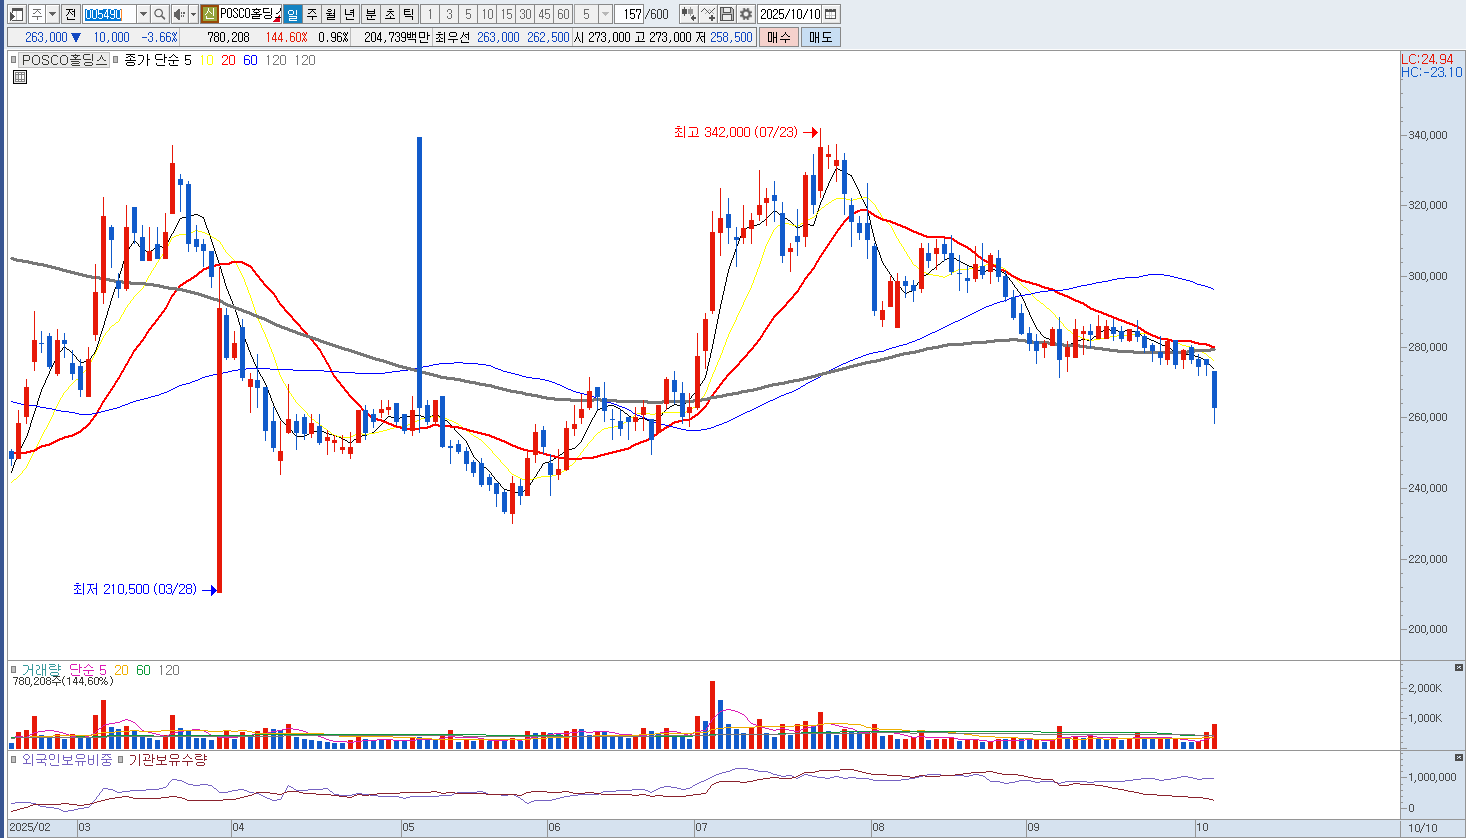
POSCO홀딩스는 철강 중심의 산업 구조에서 벗어나 2차전지 소재, 수소, 친환경 에너지로 포트폴리오를 다변화하고 있으나, 단기적으로는 이익 안정성이 떨어지고 있습니다. 철강 부문 수요 둔화와 원가 상승이 겹치며 실적이 약세를 보이고 있고, 이차전지 소재 부문 역시 글로벌 경기 둔화로 수요가 둔화되고 있습니다.
아르헨티나 리튬 프로젝트 등 해외 자원 개발 사업은 장기 성장에 기여할 수 있으나, 초기 투자비용이 막대하고 환율·정치 리스크가 존재합니다. 수소환원제철 기술 역시 상용화까지 시간이 필요하며, 연구개발비 부담이 증가하고 있습니다. 최근 주가는 2차전지 소재 성장 기대감으로 강세를 보였으나, 소재 부문이 아직 그룹 전체 이익 기여도에서 차지하는 비중은 크지 않습니다.
철강 본업의 실적 둔화가 이어지는 상황에서, 신사업의 성과 가시화까지는 최소 1~2년의 시간이 필요할 전망입니다. 투자자 입장에서는 소재 사업의 현실적 성장 속도와 철강 수익성 하락폭을 동시에 고려해야 합니다. 장기적으로는 긍정적인 방향성이지만, 단기적으로는 고평가 부담이 높아 매도 관점에서 접근이 필요합니다. |
|
|
| < 이전글 다음글 > |