| 에코프로 |
|---|
| 전문가 | 2025-10-10 | 조회수 393 |
|
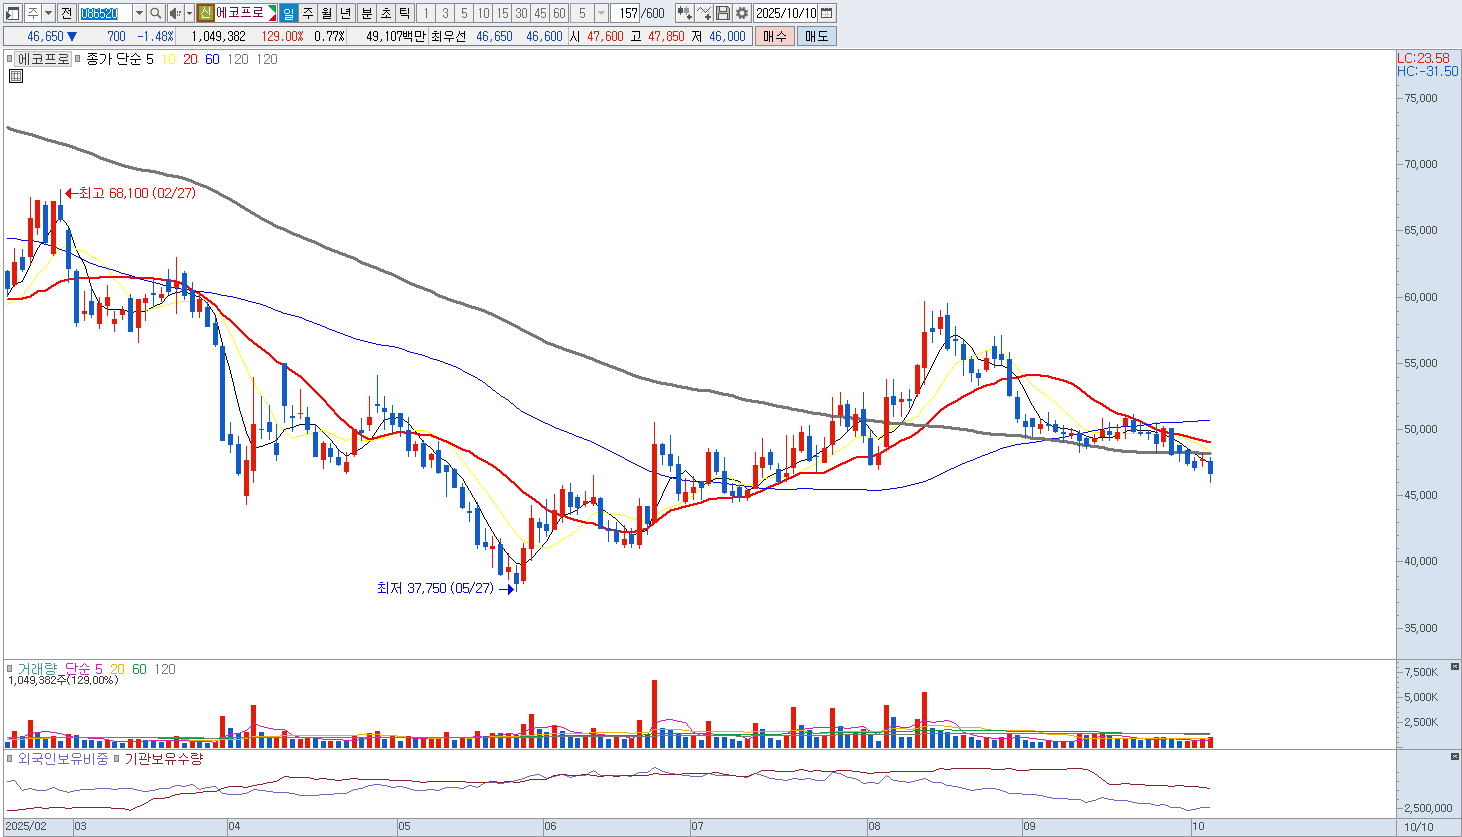
에코프로는 그룹 전체가 2차전지 밸류체인 중심으로 사업을 재편해왔으나, 현재 주가는 실적 개선 속도보다 빠르게 상승한 상태입니다. 양극재와 전구체 내재화를 통한 수익성 강화가 추진 중이지만, 주요 자회사들의 증설비 부담과 차입금 확대가 단기 리스크로 작용하고 있습니다.
특히 에코프로비엠에 대한 높은 의존도와 배터리 소재 단가 하락은 그룹 전반의 실적 변동성을 키우고 있습니다. 친환경 신사업으로 추진 중인 탄소 포집 및 리튬 재활용 분야 역시 아직 수익화가 본격화되지 않았으며, 초기 투자 비용이 높습니다. 북미 IRA 수혜 기대감으로 주가가 상승했지만, 실제 현지 공장 건설 및 고객사 공급 일정은 지연될 가능성이 있습니다. 또한 글로벌 경기 둔화와 전기차 수요 조정 국면이 맞물리면서 단기 실적 모멘텀이 약화될 가능성이 높습니다.
그룹 내 구조적 성장성은 유효하나, 현재 주가 수준에서는 실적 대비 밸류 부담이 뚜렷합니다. 특히 계열사 간 내부거래 비중이 높아 그룹 통합 수익 구조가 명확하지 않은 점도 투자 리스크입니다. 중장기 성장 방향은 유지된다하더라도 상당시간이 걸릴 것으로 보이기에 매도의견입니다. |
|
|
| < 이전글 다음글 > |