| 포스코퓨처엠 |
|---|
| 전문가 | 2025-10-10 | 조회수 416 |
|
포스코퓨처엠은 양극재와 음극재를 동시에 생산하는 국내 유일의 배터리소재 기업으로, 중장기 성장성이 높지만 단기적으로는 실적과 주가의 괴리가 발생하고 있습니다. 주요 고객사들의 CAPA 조정과 전기차 수요 둔화로 양극재 출하량이 둔화되고 있으며, 전방 배터리 업체들의 재고 조정이 이어지고 있습니다.
원재료 가격 하락으로 인해 매출 단가가 낮아지는 반면, 감가상각비와 인건비는 지속 상승해 수익성이 압박받고 있습니다. 미국 및 유럽 현지 공장 증설은 중장기적으로 긍정적이지만, 단기적으로는 투자비와 고정비 부담이 확대되고 있습니다. 리튬, 니켈 등 원자재 확보는 안정적이지만, 전고체 배터리나 LFP 등 신규 기술로 시장이 빠르게 이동하면서 기존 NCM 계열 의존도가 리스크로 부상하고 있습니다.
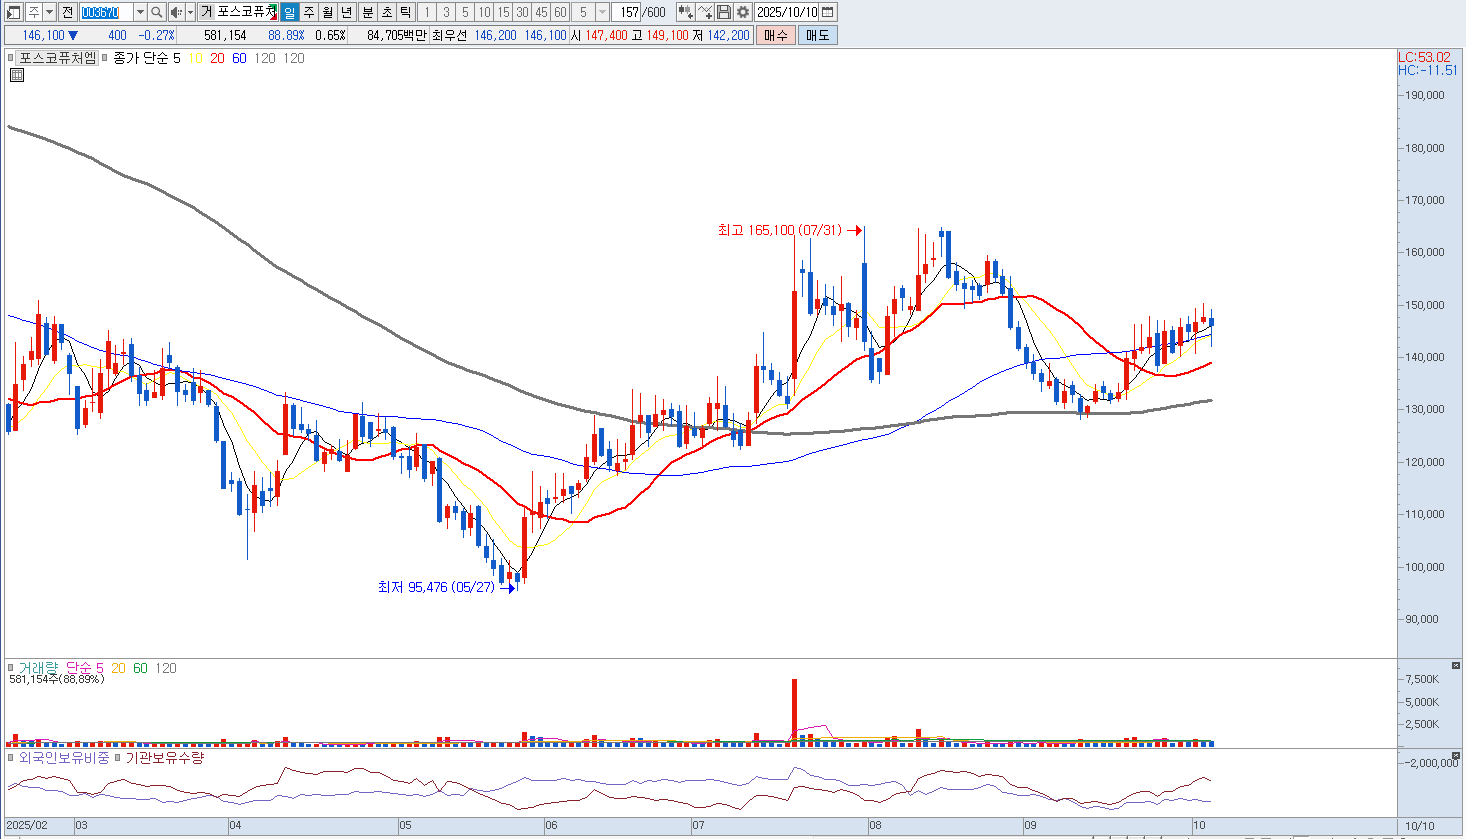
최근 주가 반등은 소재 산업 내 기대감이 과도하게 반영된 결과로 보이며, 실적 개선이 확인되기 전까지는 상승 탄력이 제한될 가능성이 높습니다. 향후 배터리 수요 회복과 신규 고객사 확보가 나타나기 전까지는 관망이 바람직하며, 단기적으로는 매도 의견입니다. |
|
|
| < 이전글 다음글 > |