| 에코프로비엠 |
|---|
| 전문가 | 2025-10-10 | 조회수 396 |
|
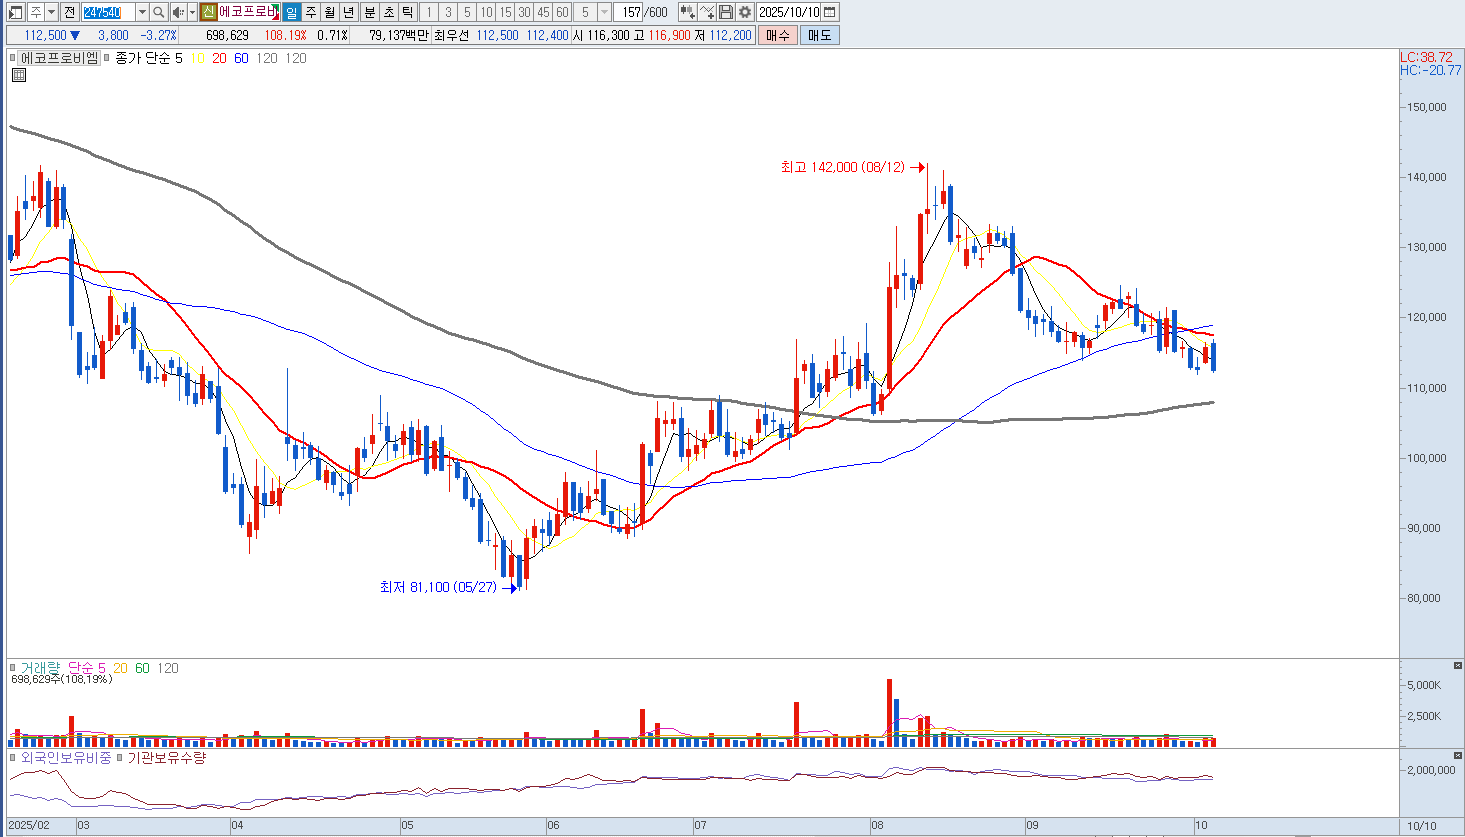
에코프로비엠은 2차전지 핵심소재인 하이니켈 양극재를 생산하는 기업으로, 글로벌 전기차 성장과 함께 수혜를 입어왔으나 현재는 성장 속도 대비 밸류에이션 부담이 커진 상황입니다. 최근 실적은 안정적이지만, 글로벌 배터리사들의 재고 조정과 완성차 업체의 생산 감속이 이어지면서 하반기 출하량 변동성이 확대되고 있습니다.
또한 주요 원재료인 니켈과 리튬 가격의 하락이 수익성에 부정적 영향을 미치고 있으며, 전구체 내재화 투자로 인한 감가상각비 증가도 부담 요인입니다. 에코프로머티리얼즈 등 계열사 증설은 중장기적으로 긍정적이지만, 단기적으로는 자금 소요와 운전자본 부담을 키울 가능성이 큽니다.
경쟁사인 포스코퓨쳐엠과 중국 양극재 업체들의 가격 인하 압력도 심화되고 있어 마진율 방어가 쉽지 않습니다. 최근 시장에서 기대하고 있는 전고체 배터리용 양극재 상용화도 기술 검증과 고객사 채택까지 상당한 시간이 필요할 전망입니다. 따라서 현 시점에서는 이익 성장 대비 주가가 과도하게 반영된 구간으로 판단되며, 단기 매도 의견이 유효합니다. 향후 니켈 가격 반등과 신규 수주 가시성이 확보될 때까지 보수적인 접근이 필요합니다. |
|
|
| < 이전글 다음글 > |