| NHN KCP |
|---|
| 전문가 | 2025-09-09 | 조회수 449 |
|
NHN KCP는 국내 대표 PG사로 전자결제, VAN, 간편결제 서비스를 운영하며 전자상거래 성장과 함께 확대된 기업입니다. 하지만 최근 네이버페이, 카카오페이, 토스 등 빅테크 플랫폼의 간편결제 시장 지배력이 강화되면서 차별성이 약화되었습니다.
전통 PG 사업은 거래액 성장에 기반하지만 수수료 단가 인하 압박이 지속되며 수익성은 둔화되는 추세입니다. 오프라인 VAN 사업도 점차 성장성이 제한되고 있으며, 신규 간편결제 서비스 역시 대형 플랫폼과의 경쟁에서 우위를 확보하지 못하고 있습니다. 글로벌 진출 역시 초기 단계에 머물러 가시적인 성과를 내지 못했습니다.
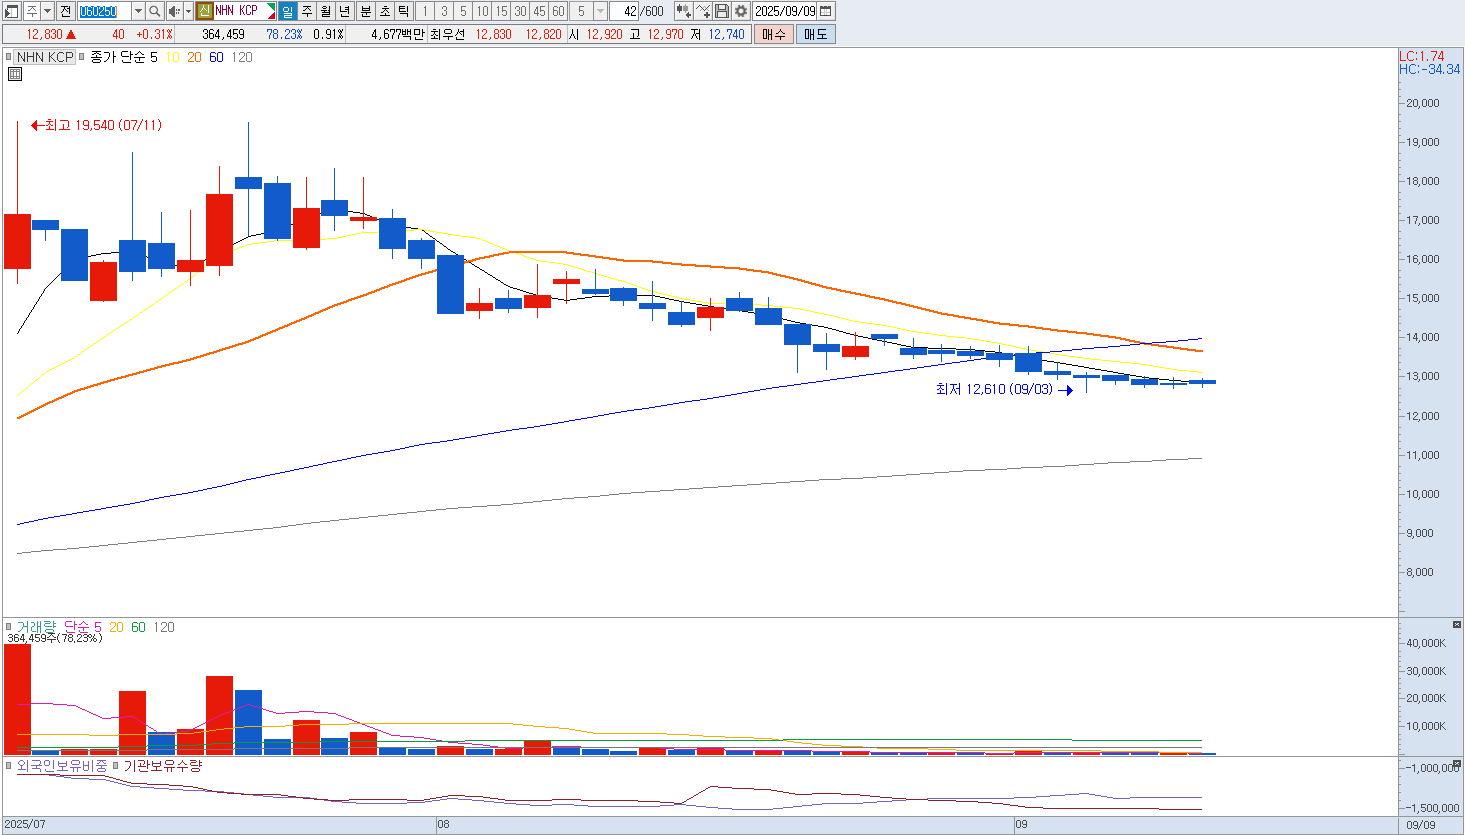
결제 인프라 분야는 진입장벽이 높지 않아 기술 차별화가 부족할 경우 빠르게 경쟁에서 밀릴 수 있고, 규제 환경 변화에도 민감합니다. 안정적인 고객 기반을 보유한 것은 강점이나, 시장 구조 자체가 빠르게 플랫폼 중심으로 이동하고 있어 NHN KCP가 기존 지위를 유지하기는 점점 어려워지고 있습니다. 결국 기존 사업은 성숙기에 접어들었고 신성장 동력 확보도 뚜렷하지 않아 장기 성장성은 낮습니다. 이러한 한계로 인해 매도 관점에서 접근하는 것이 타당합니다. |
|
|
| < 이전글 다음글 > |