| 인투셀 |
|---|
| 전문가 | 2025-07-31 | 조회수 491 |
|
회사의 핵심 경쟁력은 자체 개발한 링커 플랫폼인 오파스(OHPAS)이며, 이는 혈류 내에서는 안정성을 유지하다가 암세포 내에서 선택적으로 절단되어 약물을 방출하는 방식으로 혈중 안정성과 약효 지속성을 높이며 면역세포 독성을 낮추는 기술입니다.
상장 전부터 삼성바이오에피스, ADC Therapeutics, 에이비엘바이오 등과 기술 이전 및 공동개발 계약을 체결했으며 플랫폼 기반 기술료와 마일스톤 수익을 확보하면서 기술적 신뢰도를 높였습니다. 또한 자체 파이프라인 B7‑H3 타깃 후보물질 ITC‑6146RO는 비임상 완료 단계이며 연내 임상 1상 진입을 목표로 준비하고 있습니다.
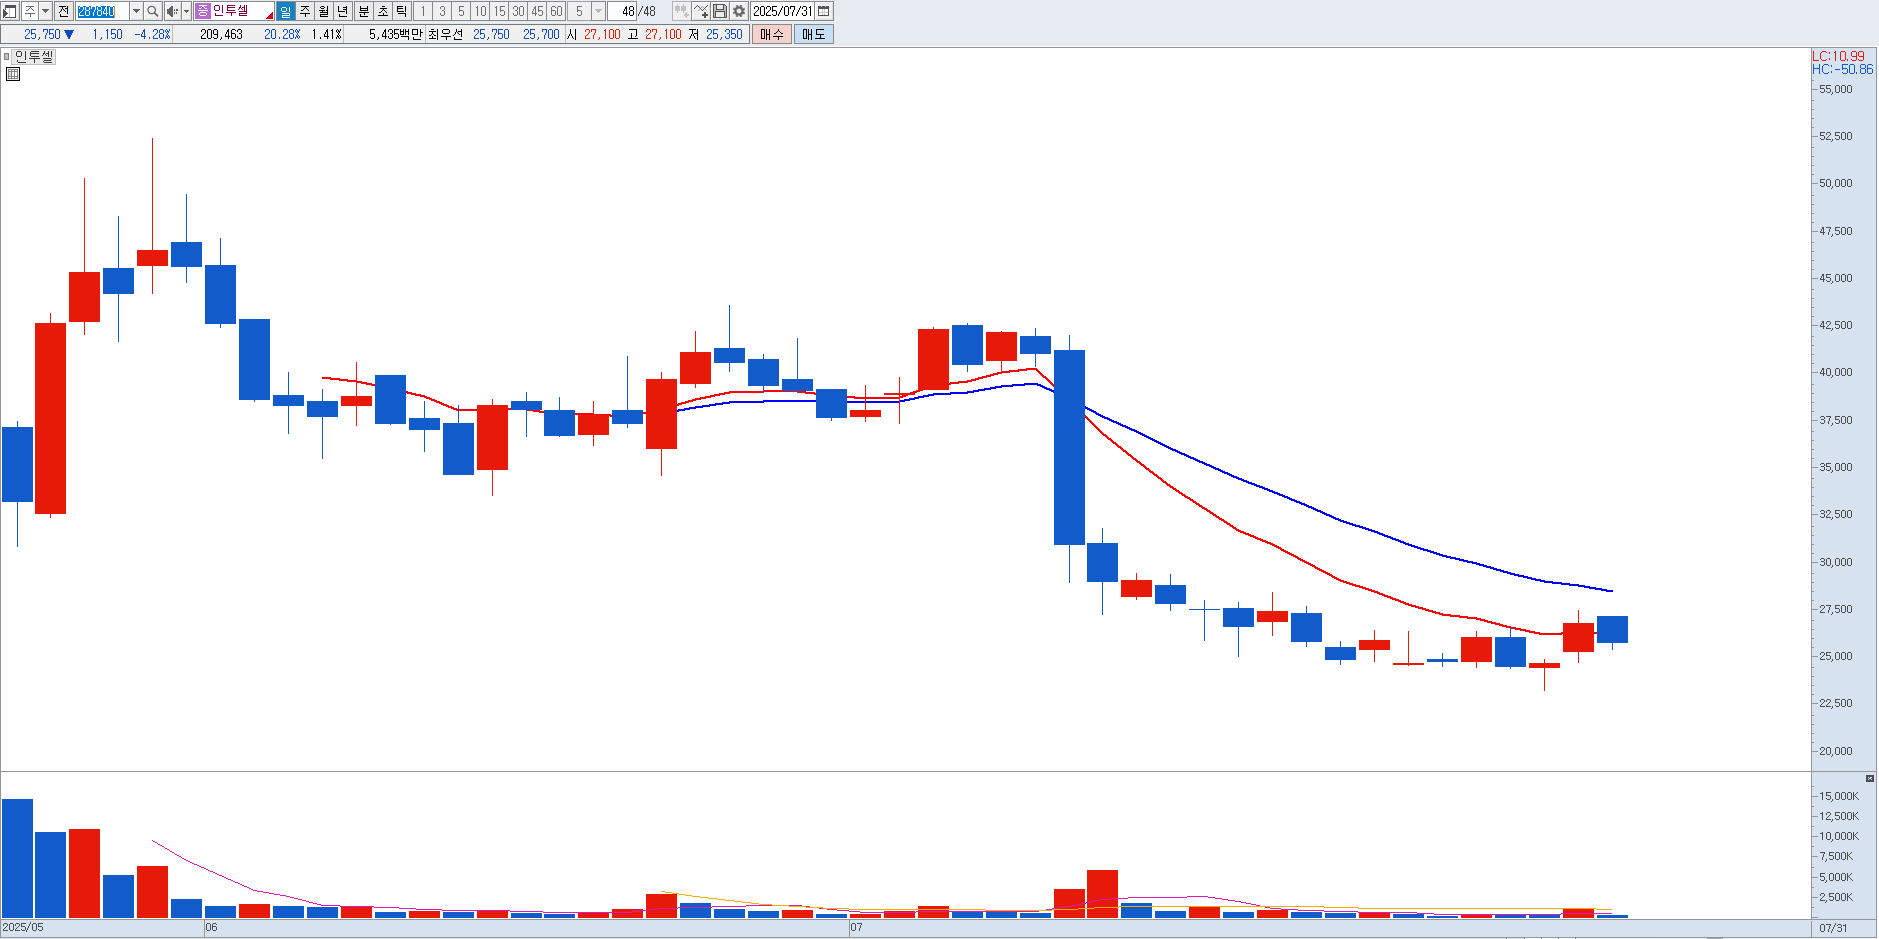
IPO 이후에는 주가가 한때 상승했으나 최근 ABL바이오와의 라이선스 계약이 예상치 못한 특허 충돌 문제로 해지되며 투자심리에 부정적 영향을 주었습니다. 특히 넥사테칸 계열의 NxT3 관련 특허 리스크가 불거지며 주가는 하루 만에 크게 하락했습니다.
회사 측은 문제물질을 대체할 후속물질 개발과 특허 확보를 위한 전략을 진행 중이며 다른 Nexatecan 계열 물질과 라이선스 협상을 지속하겠다는 입장을 밝혔습니다. 기술력 중심의 성장 모멘텀은 여전히 강점입니다. 플랫폼 기술을 기반으로 2028년까지 약 10건의 기술 라이선스 계약 체결을 목표로 하고 있으며, 마일스톤 기반 수익 구조로 전환하려는 계획을 명확히 제시하고 있습니다. 다만 리스크도 있습니다. 첫째, 특허 이슈로 계약이 취소되거나 외부 파트너와 불확실성 있는 계약 조건이 영향을 줄 수 있습니다. 둘째, 아직 휴먼 데이터 기반의 임상 결과가 나오지 않은 상황에서 후속 파이프라인의 진행 지연이 회사 성장 로드맵에 영향을 줄 수 있습니다. 셋째, 바이오 산업의 특성상 기술이전 시점이 지연되면 투자 회수 구조에 리스크가 있습니다. 중요한 지지가격은 24,000원입니다. |
|
|
| < 이전글 다음글 > |