| 이수스페셜티케미컬 |
|---|
| 전문가 | 2025-07-31 | 조회수 497 |
|
이수스페셜티케미컬은 이수그룹 계열사로 2023년 5월 이수화학에서 인적 분할되어 설립된 정밀화학 기업입니다. 주요 사업은 전자산업용 TDM, NOM/NDM, IPA, D‑SOL 등 고부가가치 정밀화학 제품과 전고체 배터리용 황화리튬(Li₂S) 생산입니다. 특히 황화리튬은 차세대 전고체 배터리의 핵심 소재로 각광받고 있습니다.
회사는 반도체 및 디스플레이 산업에서 사용되는 TDM과 IPA 등의 안정적인 수요를 기반으로 매출 기반을 유지해 왔으며, 정밀화학 분야에서 기술 경쟁력을 확보하고 있습니다. 동시에 Li₂S 파일럿 라인을 구축해 2024년 말 시생산을 시작했고, 현재 데모 플랜트 증설을 완료하여 양산 전환을 준비 중입니다.
전고체 배터리 산업 성장 전망이 밝은 가운데 이수스페셜티케미컬은 국내외 주요 기업들과 협력을 체결하며 시장 진출에 속도를 내고 있습니다. 동화일렉트로라이트, 롯데에너지머티리얼즈 등과 고체전해질 개발을 위한 업무협약을 진행했고, 향후 본격적인 상업생산 체제로 확장할 계획입니다. 특히 구미 국가산업단지에 전고체 배터리 핵심 원료 공장을 건설한다는 투자합의도 체결되었습니다.
안전성과 품질 면에서도 높은 수준을 유지하고 있습니다. 고용노동부의 공정안전관리 평가에서 최고 등급인 ‘P등급’을 획득하며 국내 상위 4퍼센트 이내의 안전한 사업장을 운영하고 있음을 입증했습니다. 사업 확장 과정에서는 이수엑사켐의 정밀화학 사업부문과의 소규모 합병 및 액면분할(5 대 1)을 완료하여 영업력과 유통망을 강화했으며, 투자자 접근성도 높였습니다.
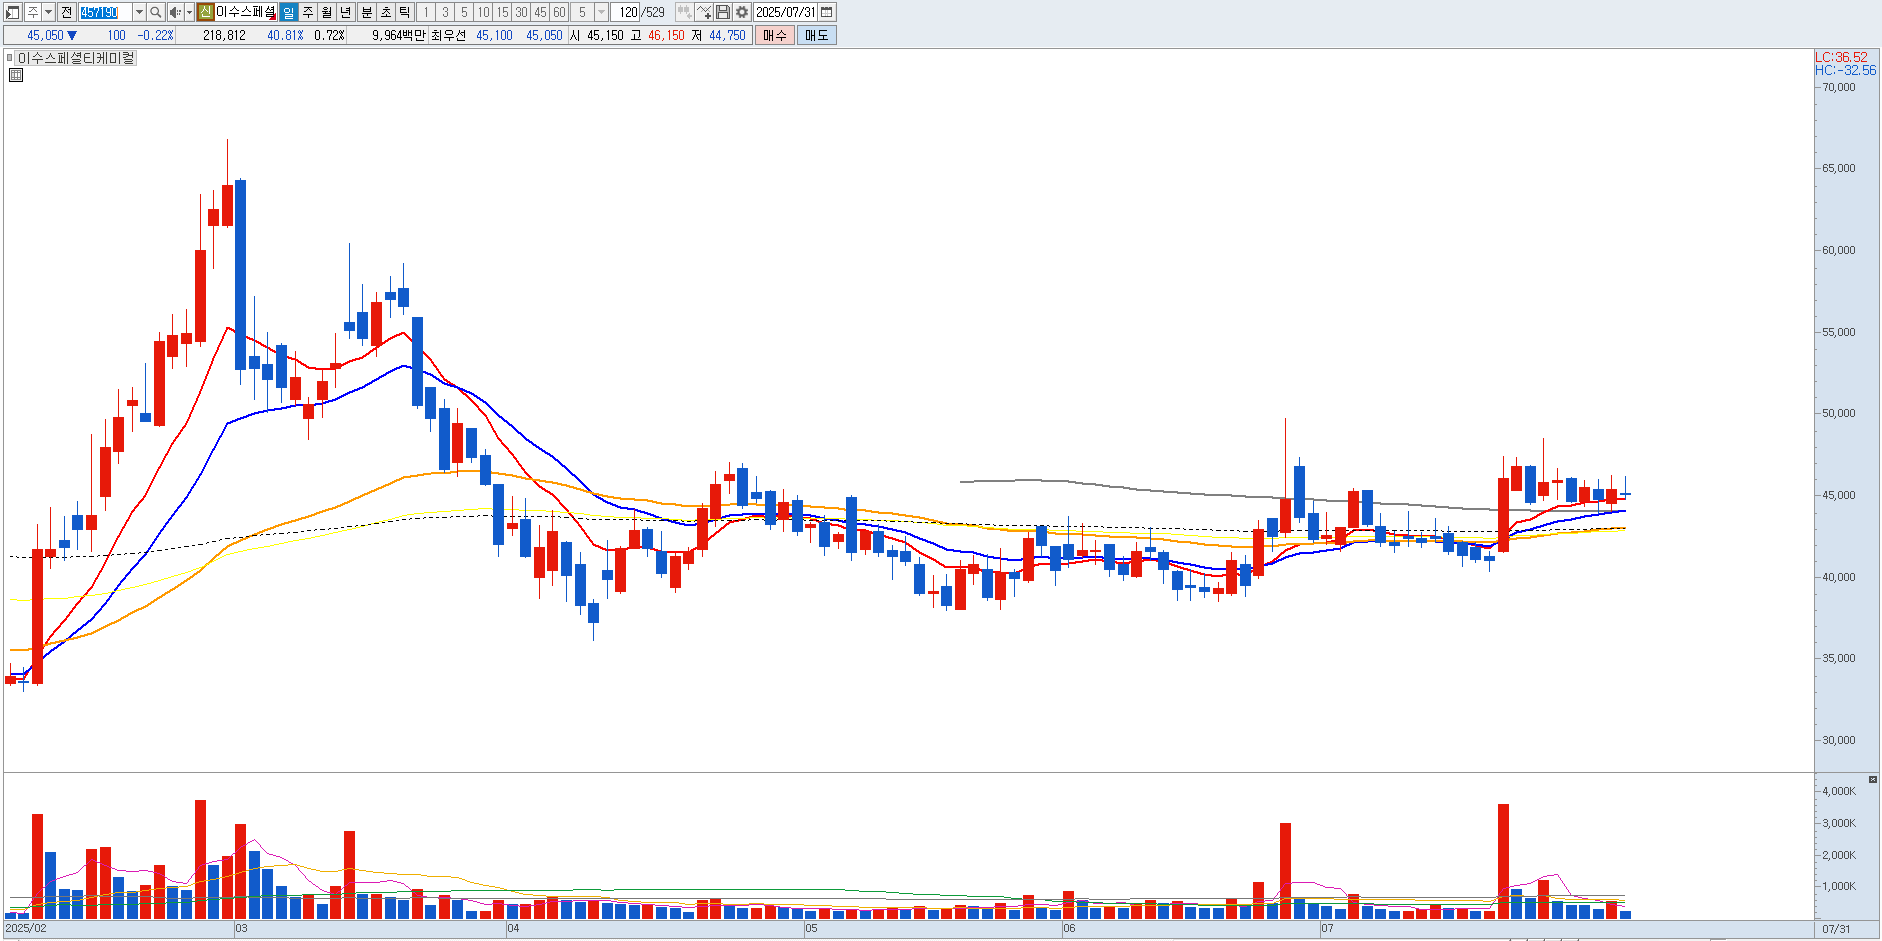
그러나 리스크 요인도 존재합니다. 첫째, 전고체 배터리 시장의 불확실성입니다. 상업화 시점이 지연되거나 주요 고객사의 도입 일정이 변동될 경우 Li₂S 수요가 예상보다 늦어질 수 있습니다. 둘째, 기술 확보 경쟁입니다. 글로벌 경쟁사 또는 다른 소재 기업들이 황화리튬 및 고체전해질 기술을 빠르게 확보할 경우 시장 선점력이 약화될 수 있습니다. 셋째, 유상증자 또는 계열사의 자본구조 변화도 주주 가치에 영향을 줄 수 있습니다. 기술적으로 41,500원 라인을 지켜주는 것이 중요합니다. |
|
|
| < 이전글 다음글 > |