| HLB |
|---|
| 전문가 | 2025-07-31 | 조회수 471 |
|
HLB는 헬스케어 중심의 사업 구조를 갖춘 기업으로 체외 진단 의료기기 및 의약외품을 제조·판매하는 헬스케어 사업부와 신약 개발을 추진하는 바이오 사업부를 중심으로 운영되고 있습니다. 과거에는 라이프보트와 파이프 제조 부문도 있었으나 최근에는 헬스케어 및 바이오 중심으로 방향을 전환하고 있습니다. 최근 FDA의 신약 허가 검토 과정에서 완전 거절 통보(CRL)를 받은 리보세라닙 기반 간암 신약은 주가에 압박을 주었으며 이는 기업의 신뢰성과 향후 개발 전략에도 영향을 미쳤습니다. 또한 신경영양각막병증 치료용 점안제 RGN‑259은 유럽에서 실시된 3상 시험(SEER‑3)에서 주요 평가 항목을 충족하지 못해 기대가 무산된 상황입니다.
그러나 회사는 미국에서 진행 중인 동일 약물의 3상 프로그램을 지속하며 글로벌 제약사와의 협업 가능성을 열어 두고 있어 임상 전략을 재정비하려는 모습입니다. 최근 담관암 치료 후보물질인 리라푸그라티닙에 대해 FDA 피드백을 다시 받기 위해 재신청을 준비 중이며, 암 적응증 확장을 통한 Tumor‑agnostic 치료제 개발에도 착수했습니다. 아울러 기존 바이오 기반 기술력을 바탕으로 다양한 글로벌 협업을 모색 중입니다.
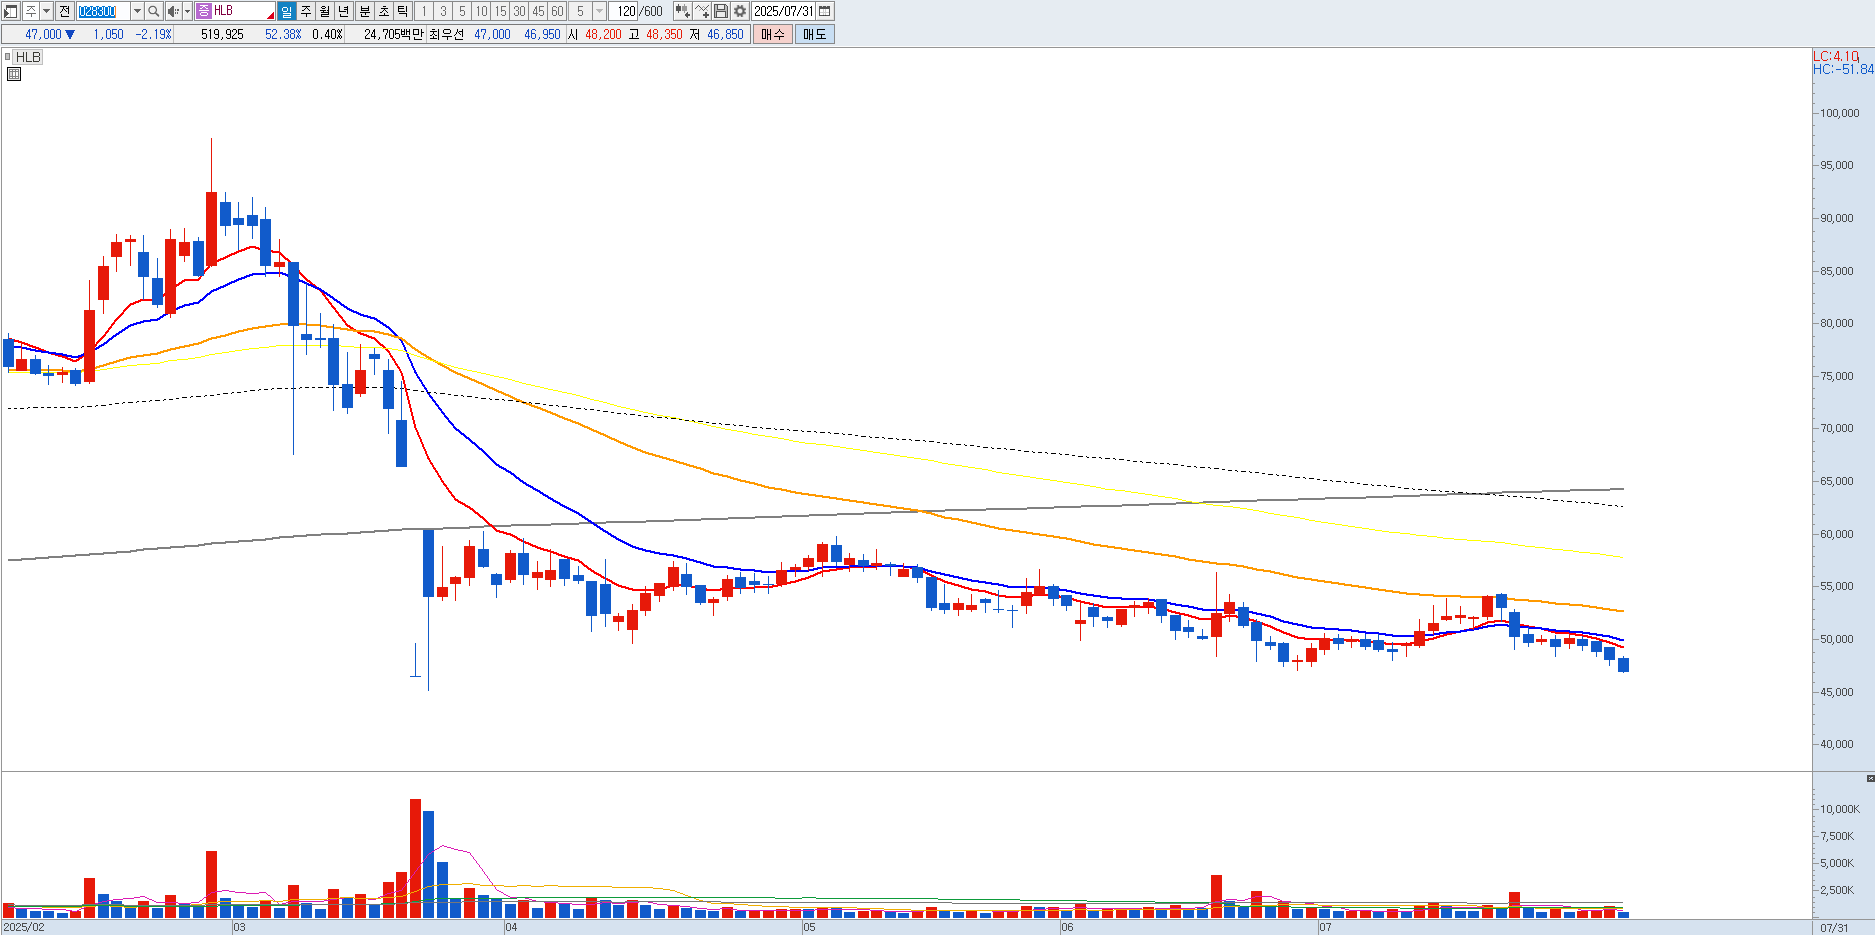
기술적 관점에서는 최근 주가가 52주 기준 저점 대비 상당 폭 조정된 상태이며, RSI 등의 기술적 지표는 과매도 수준에 근접한 것으로 파악됩니다. 이는 단기 반등 가능성을 열어두는 신호로 읽힐 수 있지만 동시에 시장의 신뢰 회복 여부가 중요한 변수입니다. 시장 내 분석 기관들 사이에서도 회사의 향후 가치에 대해 의견이 엇갈리고 있습니다.
리스크 요인으로는 첫째, 임상 실패와 특허 또는 규제 리스크가 재발할 경우 신뢰 회복에 제약이 있을 수 있다는 점입니다. 둘째, 신약 개발 비용 부담 및 추가 자금 조달 리스크입니다. 잦은 연구개발 자금 유입이 있었지만 지속적인 자본 투입이 필요한 상황이며 자본구조의 변화가 향후 주주 가치에 영향을 미칠 수 있습니다. 셋째, 글로벌 제약사와의 계약 체결이 예상보다 지연될 경우 임상 및 상업화 전략도 영향을 받을 수 있습니다. 중요 지지선은 45,000원입니다. |
|
|
| < 이전글 다음글 > |