| 태웅 |
|---|
| 전문가 | 2025-07-29 | 조회수 531 |
|
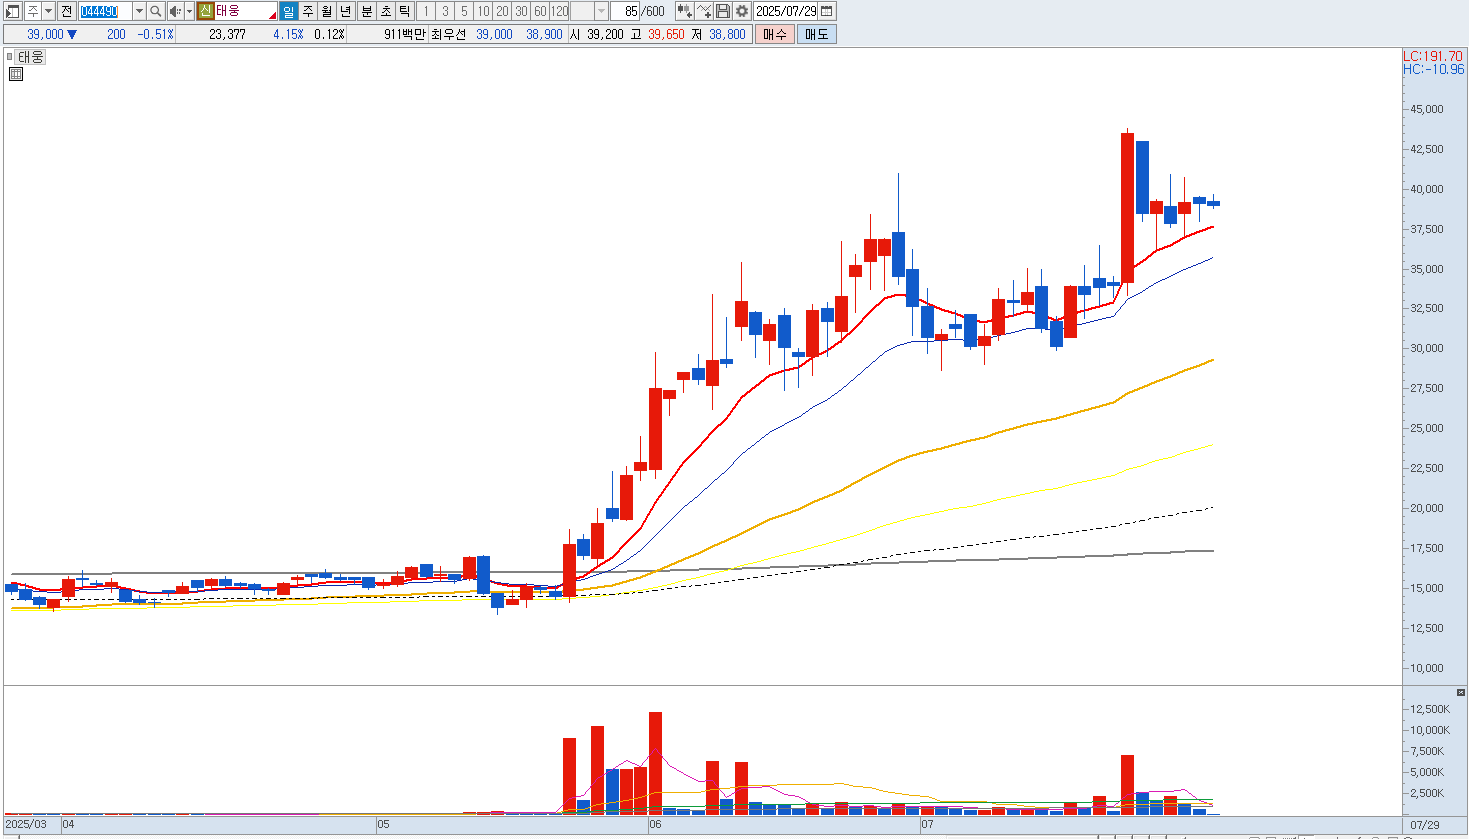
태웅은 최근 주가 상승 이후 구조적인 모멘텀 부족과 수급 불안 요인이 겹치며 매도 시점을 고민해볼 필요가 있는 종목입니다. 먼저 태웅은 원자력과 풍력 등 친환경 에너지 인프라와 관련된 부품 공급업체로서 시장의 관심을 받아왔으나, 실질적인 수익 창출보다는 테마성 기대감에 따라 주가가 움직여왔다는 점에서 단기적 과열 가능성이 존재합니다. 특히 최근 외국인과 기관의 수급이 빠르게 악화된 점은 주가 하방 압력의 주요 요인입니다.
태웅의 밸류에이션 또한 부담 요인 중 하나입니다. 현재 시장에서는 태웅의 주가가 본질적인 가치에 비해 과도하게 높다는 평가가 제기되고 있으며, PER 기준으로는 이미 건설중장비 및 중공업 관련 타 업체 대비 상당한 프리미엄이 붙은 상태입니다. 경쟁사 대비 실적 기반이 약하거나 불확실성이 큰 상황에서 이러한 고밸류에이션은 향후 시장 재평가 시 하락 리스크로 작용할 수 있습니다.
또한 최근 정부가 원전 및 풍력 산업 확대 의지를 내비치고 있으나, 이는 대부분 중장기 로드맵에 해당되며 실질적인 수익 반영까지는 많은 시간이 소요될 전망입니다. 이 과정에서 태웅이 직접적으로 수혜를 받을 수 있을지에 대해서도 시장의 확신은 부족한 상황입니다. 정책 수혜 기대감만으로 주가가 선행하여 반응했다면, 이제는 현실적인 수익 창출 구조에 대한 확인이 필요한 시점입니다. 실질 수혜가 지연되거나 일부 프로젝트에서 제외될 경우 투자자 입장에서 실망 매물이 출회될 가능성이 높으며, 이는 주가에 부정적 영향을 미칠 수 있습니다. 매도 의견 드립니다. |
|
|
| < 이전글 다음글 > |