| 한국가스공사 |
|---|
| 전문가 | 2025-07-29 | 조회수 500 |
|
한국가스공사는 도시가스 요금이 원가 대비 낮게 유지되면서 민수용 미수금이 최근 약 14조 원 수준으로 쌓여 있는 상황입니다. 전문가들은 이 미수금이 실질적 부채처럼 작용해 재무 위험을 초래할 수 있다고 지적하고 있습니다. 미수금이 누적되면 자산으로 표시되지만 실제 회수 가능성은 불확실하며, 그 결과 필요한 자금을 채권 발행이나 외부 차입에 의존하게 되어, 전체 부채 규모가 확대되고 부채비율도 여전히 400% 이상으로 매우 높은 수준입니다.
특히 일부 보도에 따르면 이자 비용이 연간 수조 원에 달하는 상황이어서 수익을 상쇄할 정도의 부담으로 작용할 수 있으며, 정책 변화 없이 이러한 구조적 리스크가 지속될 가능성도 제기되고 있습니다. 또한 해외 자산과 관련 사업들도 저유가 및 원자재 변동에 따른 수익성 약화 우려가 있으며, 이는 향후 손상차손 가능성으로 이어질 수 있다는 분석도 있습니다.
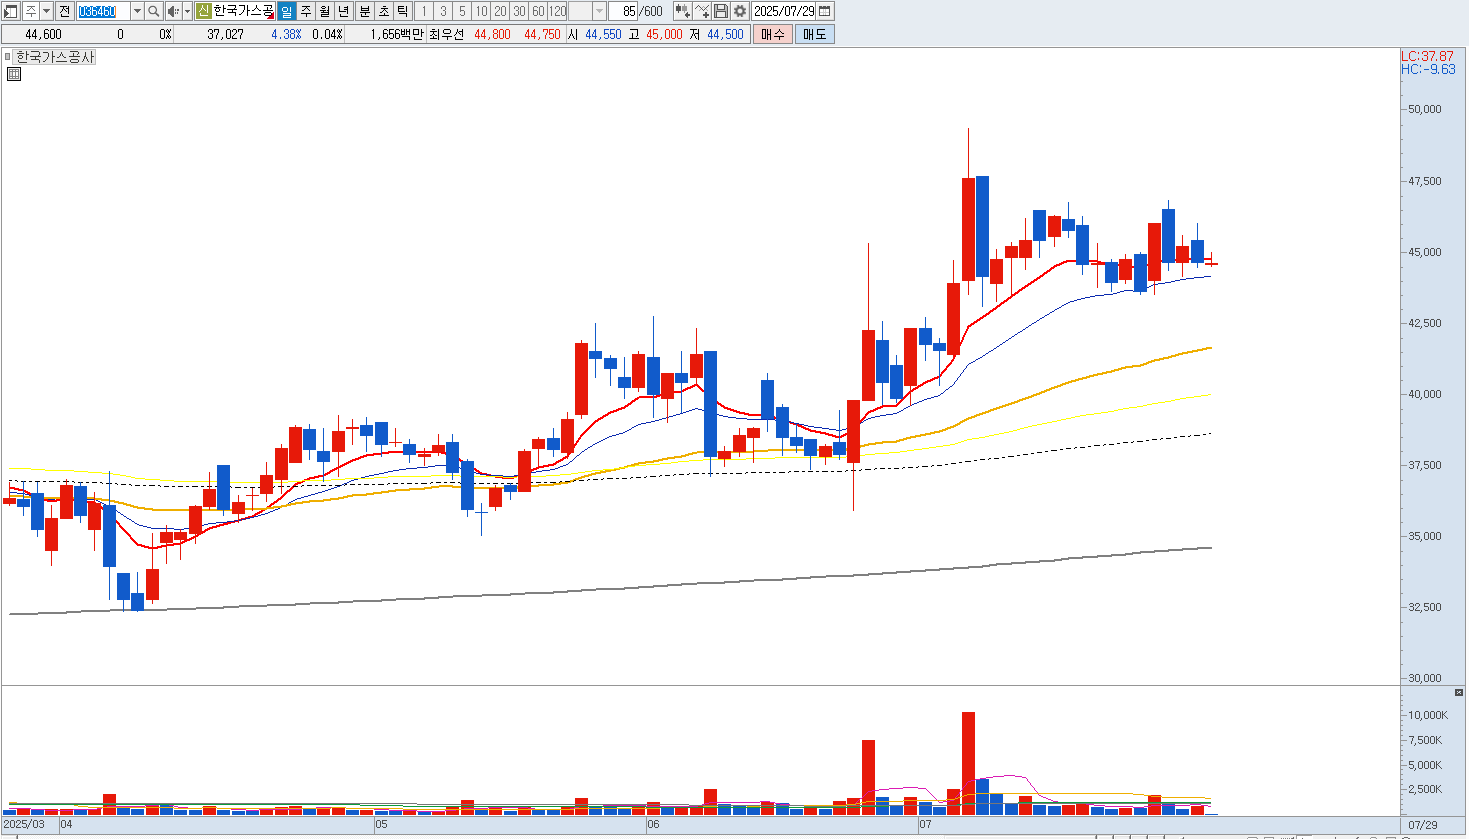
정리하면 한국가스공사는 요금 부담 누적으로 인해 미수금이 축적된 상태이고, 높은 부채비율과 과도한 차입 구조, 불확실한 해외 수익성 등이 동시에 존재하고 있습니다. 정책 기대에 일부 주가가 반응했을 수 있으나, 실질적인 리스크가 해소되기 전까지는 주가 상승 여력이 제한적이며 하방 압력도 여전해 보입니다. 현재 시점에서는 매도 전략을 신중하게 검토하시는 것이 더 보수적이고 합리적인 선택일 수 있습니다 |
|
|
| < 이전글 다음글 > |