| 현대건설 |
|---|
| 전문가 | 2025-07-29 | 조회수 543 |
|
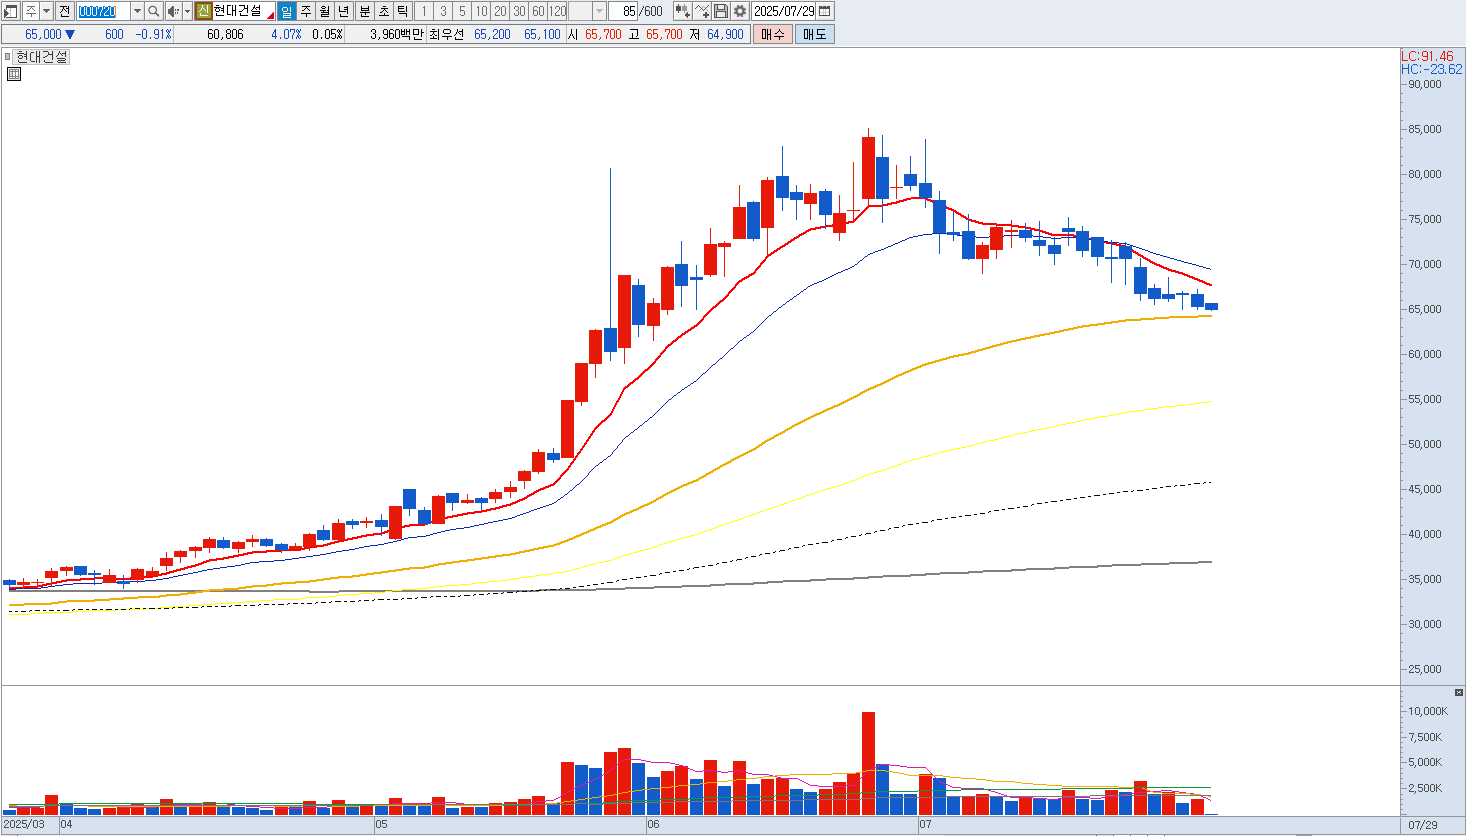
현대건설은 최근 건설업 전반의 부정적 흐름과 맞물려 단기적으로 주가 하방 압력을 받고 있습니다. 상반기 수익 목표에 미달하고 있고 하반기에도 계획 달성이 어려울 수 있다는 전망이 최근 잇따르고 있습니다. 특히 현대엔지니어링이 시공 중인 서울세종고속도로 현장에서 발생한 구조물 붕괴 사고 여파와 그에 따른 추가비용 부담은 주가에 부정적 요소로 작용하고 있습니다. 이러한 사고 조사 결과 및 재시공 가능성까지 더해지면 재무적 부담과 평판 리스크가 확대될 수 있습니다.
부동산 시장에서는 대출 규제 강화와 주택 시장의 침체가 지속되며 신규 수주 흐름이 둔화될 가능성이 높습니다. 이는 건설사 전반에 수익성 악화를 불러올 뿐 아니라 현대건설이 도시정비사업과 같은 핵심 영업 영역에서 기대에 미치지 못할 위험을 높입니다. 밸류에이션도 경쟁사 대비 과도하다는 지적이 있습니다. 최근 주가는 약 한 달 사이 20대 중반 이상 상승했으나 가격 대비 매출 비율은 업종 평균에 못 미치는 수준으로, 향후 성장성 기대 대비 주가가 앞서 나갔다는 평가도 있습니다. 특히 향후 매출이 예상보다 둔화되면 이 밸류에이션 프리미엄은 빠르게 사라질 수 있습니다.
원전이나 SMR 관련 수주 기대감이 일부 존재하나 이는 아직 초기 단계에 머물러 있는 뉴스이며 실질적 수익으로 연결되기까지는 불확실성이 큽니다. 또한 해당 사업이 본격화되려면 긴 시간이 필요하며 그 사이에 부정적 모멘텀이 발생할 경우 기대감이 사라질 가능성도 있습니다. 종합하면 현대건설은 단기적으로 위험 요소가 더 크고 불확실성이 많은 상태입니다. 사고 리스크, 주택시장 규제, 기술적 흐름 부진, 밸류에이션 부담, 신사업 불투명성 등이 복합적으로 작용하고 있어 현재 시점에서 매도 전략이 합리적이라고 판단됩니다. |
|
|
| < 이전글 다음글 > |