| 한전KPS |
|---|
| 전문가 | 2025-07-22 | 조회수 489 |
|
한전KPS는 한국전력공사의 자회사로, 발전 및 송·변전 설비 유지·보수에 특화된 공기업입니다. 국내 모든 발전소와 변전소를 대상으로 정비ㆍ수리ㆍ점검 서비스를 제공하며, 중남미·중동·아프리카 등 해외 시장에도 진출해 기술력과 인력을 수출하고 있습니다.
최근 흐름을 보면 올해 1분기 실적은 다소 부진했지만, 2분기부터 원자력·화력 정비 관련 물량이 본격화되면서 실적 회복 기대가 높아지고 있습니다. 특히 신한울 1·2호기와 한빛 3·4호기의 기전설비 정비공사를 수주해 안정적인 매출 기반을 확보한 점이 긍정적입니다.
경영 측면에서도 반부패·청렴 경영 강화를 위해 ‘4대 부패 클린업’ 선포식을 개최하며 기업 이미지와 협력사 신뢰 제고에 노력하고 있습니다. 이는 ESG 경영 강화 흐름에도 부합하는 전략입니다. 다만 최근 태안화력 현장의 재하청 구조와 관련된 안전사고로 인해 이미지 리스크와 규제 이슈가 발생하고 있으며, 이 부분은 향후 점검이 필요합니다.
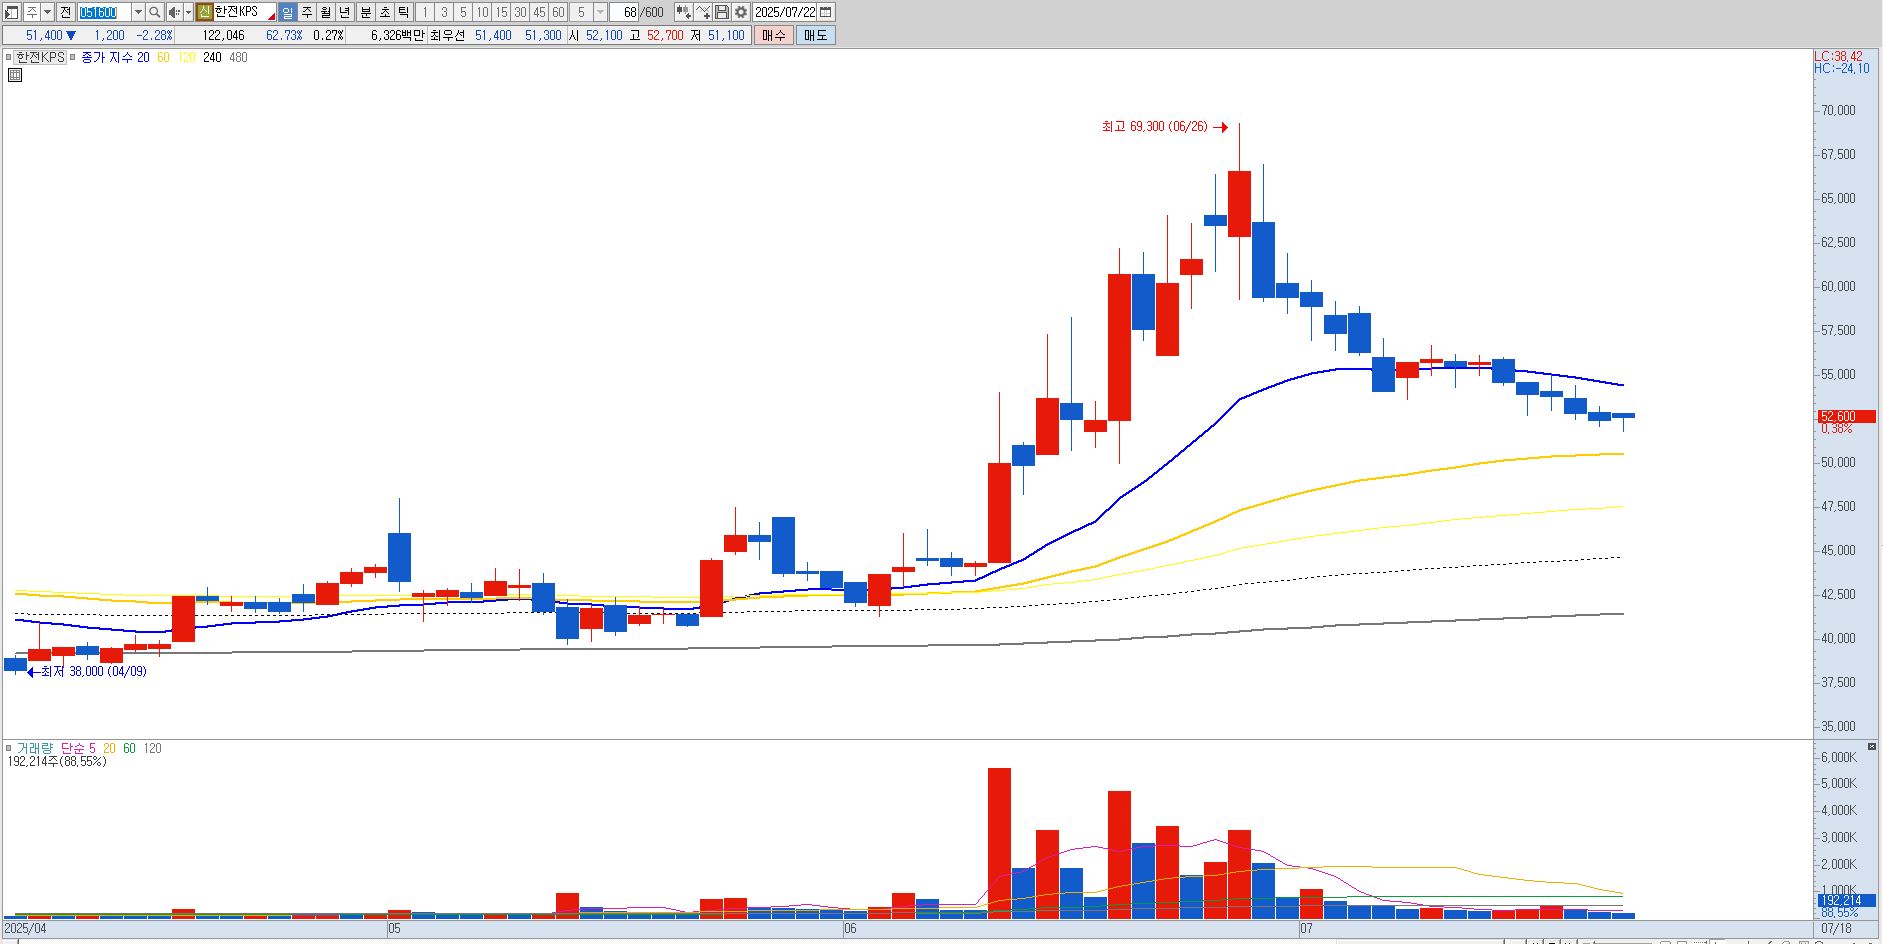
증권사 의견은 기대감이 주가에 일부 선반영되었다는 분석에 따라 투자의견 중립으로 조정된 상태입니다. 신원전 정비 수요는 2032년 이후에 본격화될 것으로 예상되며, 석탄발전 축소 흐름이 장기적으로는 성장 모멘텀에 걸림돌이 될 소지도 있습니다. 한편 배당 매력도 큽니다. 약 5%대의 배당수익률이 전망되어 금리 환경이 높은 현 시점에서 방어형 포트폴리오로 고려될 수 있습니다. 중요지지라인은 50,000원입니다. |
|
|
| < 이전글 다음글 > |