| 한화엔진 |
|---|
| 전문가 | 2025-07-22 | 조회수 534 |
|
한화엔진은 선박용 디젤 및 이중연료 엔진을 중심으로 조선기자재 사업을 영위하는 기업으로, 글로벌 친환경 선박 트렌드에 맞춰 수요 확대가 기대되는 종목입니다. 이 회사는 조선사들의 친환경 선박 수주 증가와 함께 선박 엔진 및 부품 공급을 확대하고 있으며, 특히 이중연료 엔진에 강점을 가지고 있습니다. 최근 수주잔고 중 상당 비중이 이중연료 엔진으로 구성되어 있어, 친환경 선박 수요 증가 시 실적 레버리지 효과가 크게 나타날 수 있는 구조입니다.
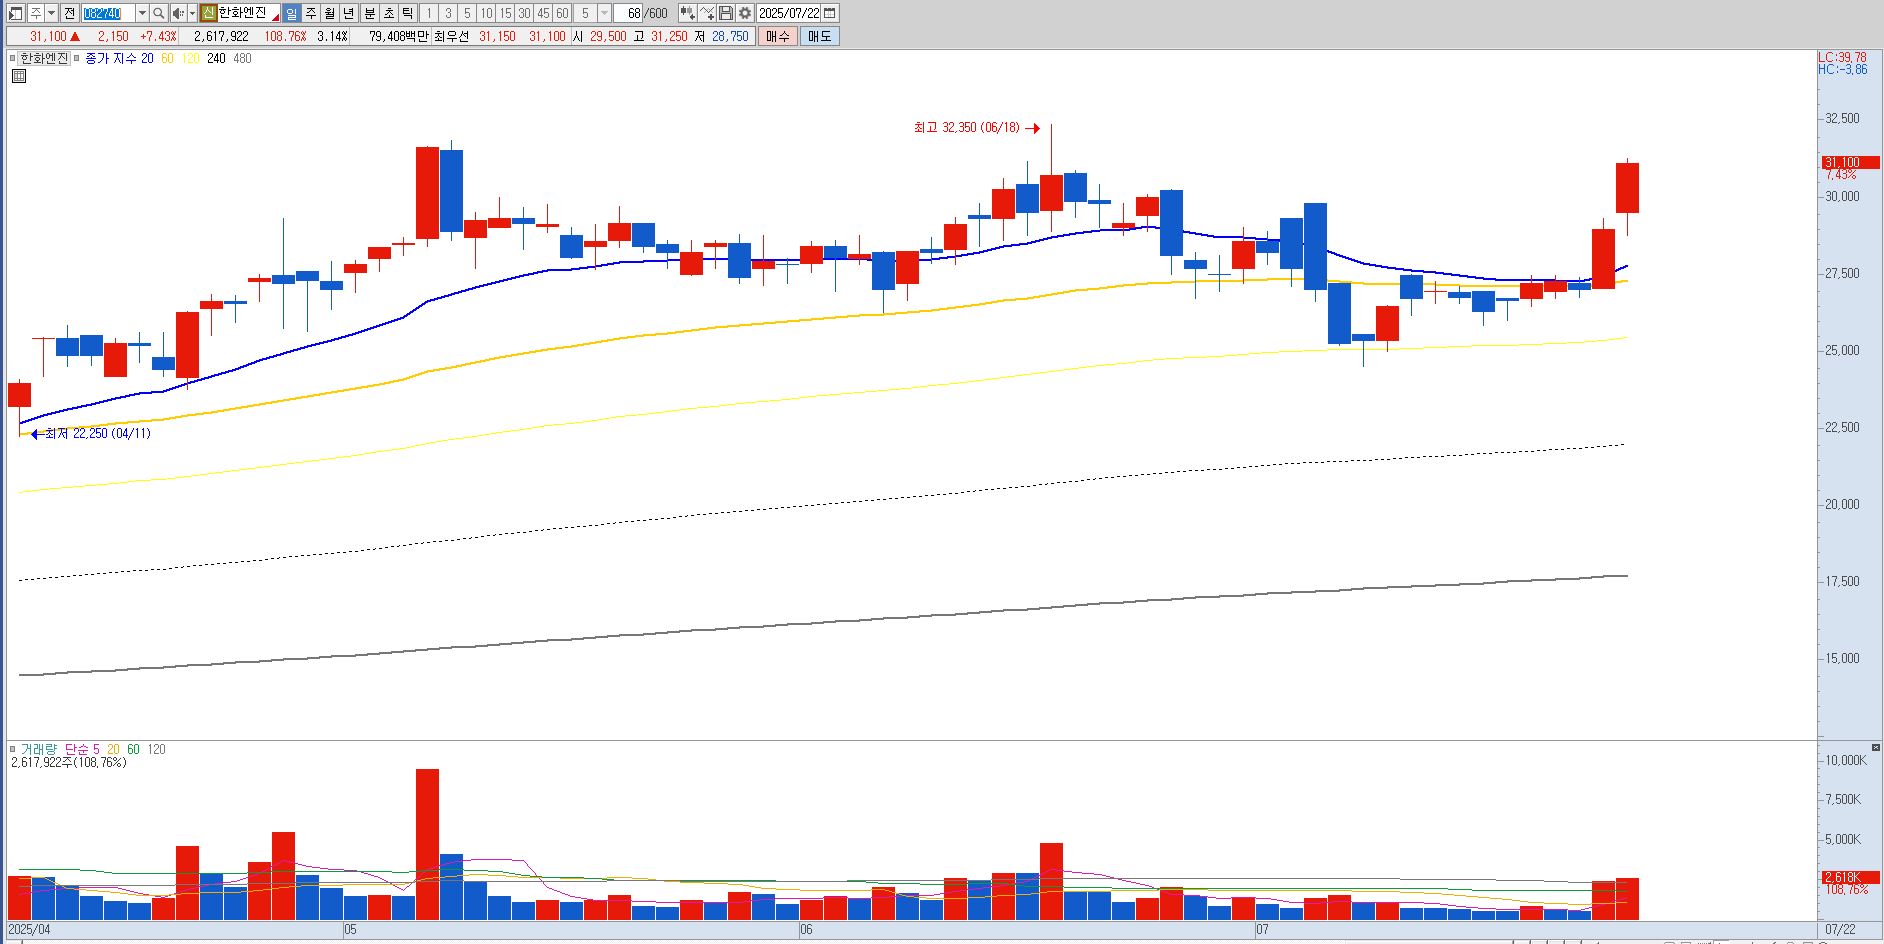
조선 업황 회복에 따른 기대감으로 인해 한화엔진의 주가는 최근 탄력적인 움직임을 보이고 있습니다. 외국인 투자자의 순매수가 유입되면서 수급 측면에서도 긍정적인 흐름이 이어졌으며, 이는 글로벌 조선경기 개선과 연동된 신뢰의 신호로 해석됩니다. 특히 7월 들어 조선기자재 테마가 다시 주목받으면서 한화엔진도 상승 탄력을 얻고 있는 상황입니다.
증권가에서는 회사의 외형 성장세에 주목하고 있습니다. 주요 증권사는 이중연료 엔진 기술력과 수주 확대 흐름을 바탕으로 실적 개선 가능성이 높다고 판단하고 있으며, 일정 수준의 목표 주가 상향도 제시된 상태입니다. 다만 일부 기관에서는 최근 주가에 이미 기대가 반영되었다는 점에서 단기적인 주가 조정 가능성도 함께 언급하고 있습니다.
기술력 측면에서 한화엔진은 LNG를 포함한 친환경 연료 대응 제품군을 보유하고 있으며, 주요 고객사들과의 장기적 거래 관계를 통해 수익 기반을 안정적으로 유지하고 있습니다. 향후 IMO 환경규제 강화와 글로벌 선박 교체 수요 증가가 이어질 경우 추가 성장 여력도 확보할 수 있을 것으로 보입니다.
한편 리스크 요인으로는 조선 업황 회복 속도의 불확실성, 주요 선박 건조 일정 지연, 원자재 가격 상승 등이 있으며, 이러한 요소는 수익성에 단기적인 부담이 될 수 있습니다. 또한 주가가 단기간에 급등한 만큼, 투자 시기와 진입가에 따라 신중한 접근이 필요합니다. 기술적으로는 28,500원 라인 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |