| 유한양행 |
|---|
| 전문가 | 2025-06-13 | 조회수 425 |
|
유한양행은 국내 대표적인 전통 제약사로서 전문의약품과 일반의약품을 모두 생산하며 기술수출과 신약개발에도 적극적인 행보를 이어가고 있습니다. 2025년 1분기 연결 기준 매출은 전년 동기 대비 9퍼센트 증가한 5054억 원을 기록했고 영업이익은 175억 원으로 흑자 전환에 성공했습니다.
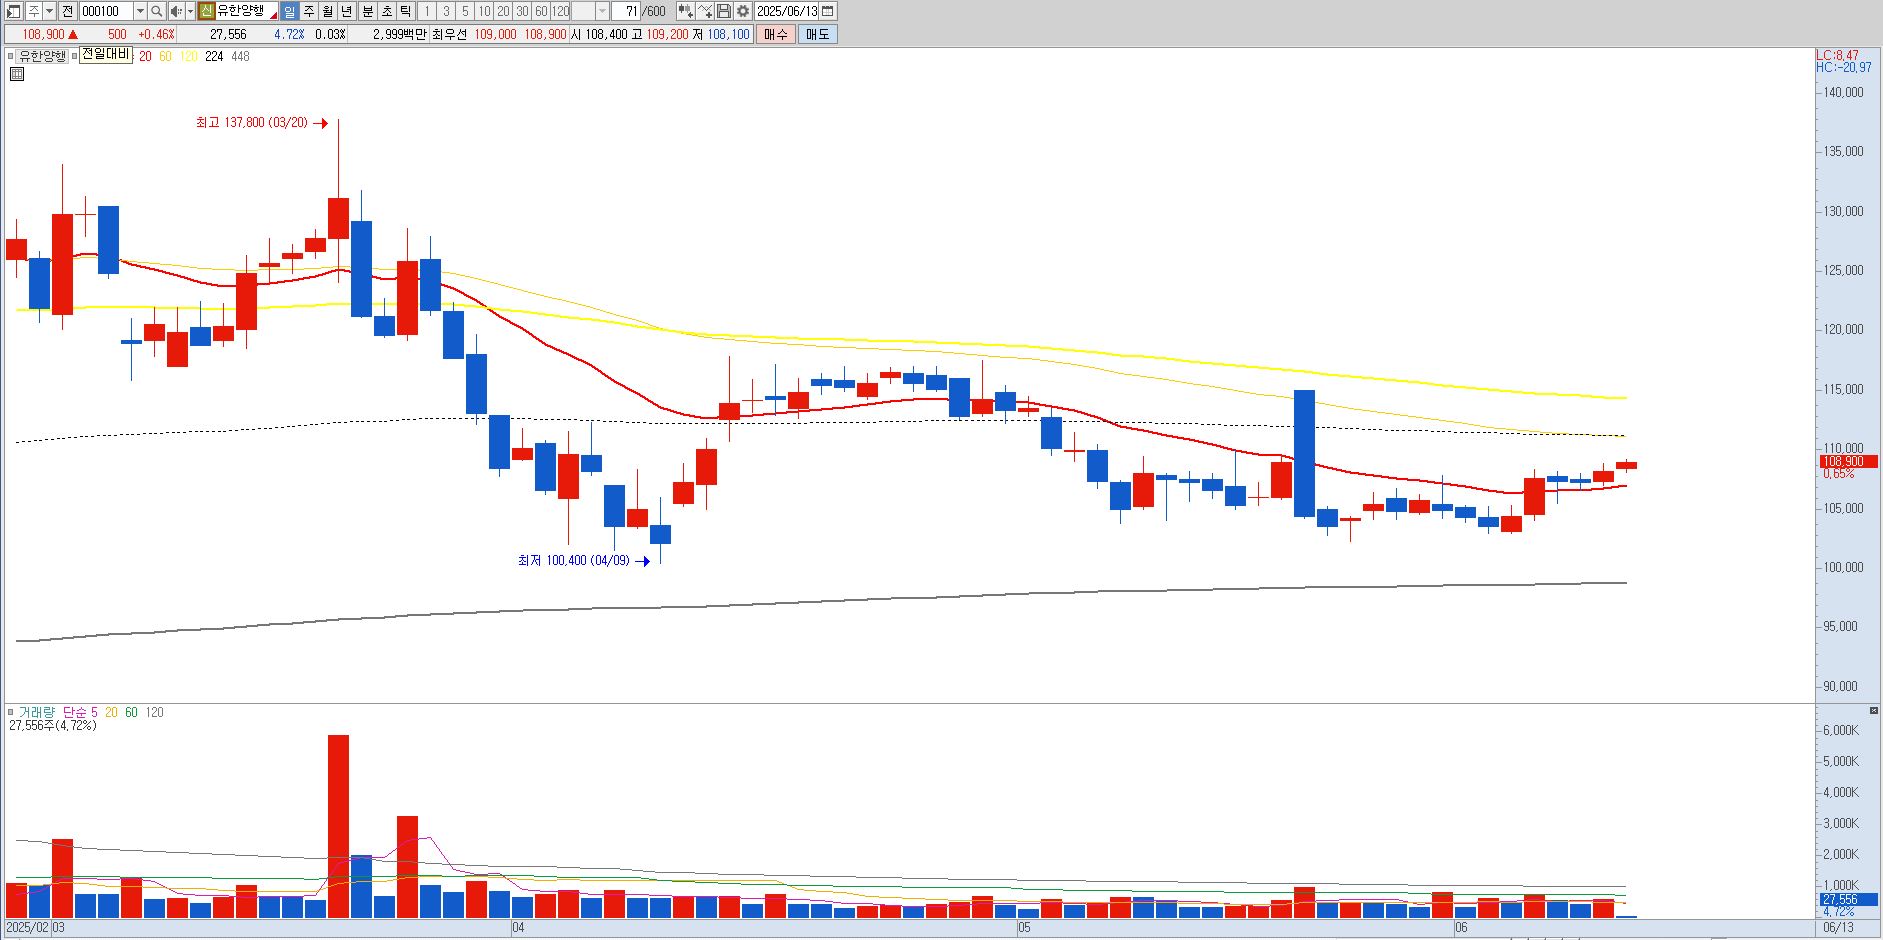
이는 일반의약품 부문에서의 실적 개선과 수출 품목 호조에 따른 것입니다. 현재 주가는 약 53500원 수준이며 기술적으로는 1차 지지선이 52000원 부근이며 하락 시 2차 지지선은 49500원에서 형성될 수 있습니다. 해당 지지 구간은 과거 거래량이 몰렸던 가격대로 수급 안정성을 기대할 수 있는 구간입니다.
유한양행은 렉라자 수출 확대와 미국 시장에서의 신약 공동개발 파이프라인이 중장기 모멘텀으로 평가되며 고배당주로서의 투자 매력도도 유지되고 있습니다. 따라서 52000원 지지선 유지를 전제로 분할 매수 접근이 유효하며 지지 이탈 시에는 49500원 부근에서 재매수 여부를 판단하고 보수적인 리스크 관리가 요구됩니다. |
|
|
| < 이전글 다음글 > |