| 대한전선 |
|---|
| 전문가 | 2025-06-13 | 조회수 495 |
|
대한전선은 글로벌 전력 인프라 프로젝트 확대 수혜를 입으며 2025년 1분기 연결 실적 기준 매출 8,555억 원, 영업이익 271억 원을 기록했고 이는 분기 기준 역대 최대치로 평가됩니다. 해외 수주 잔고는 2조 8,000억 원 수준에서 안정적 구조를 유지하며 고수익 프로젝트 중심의 실적 개선 추세가 지속되고 있습니다.
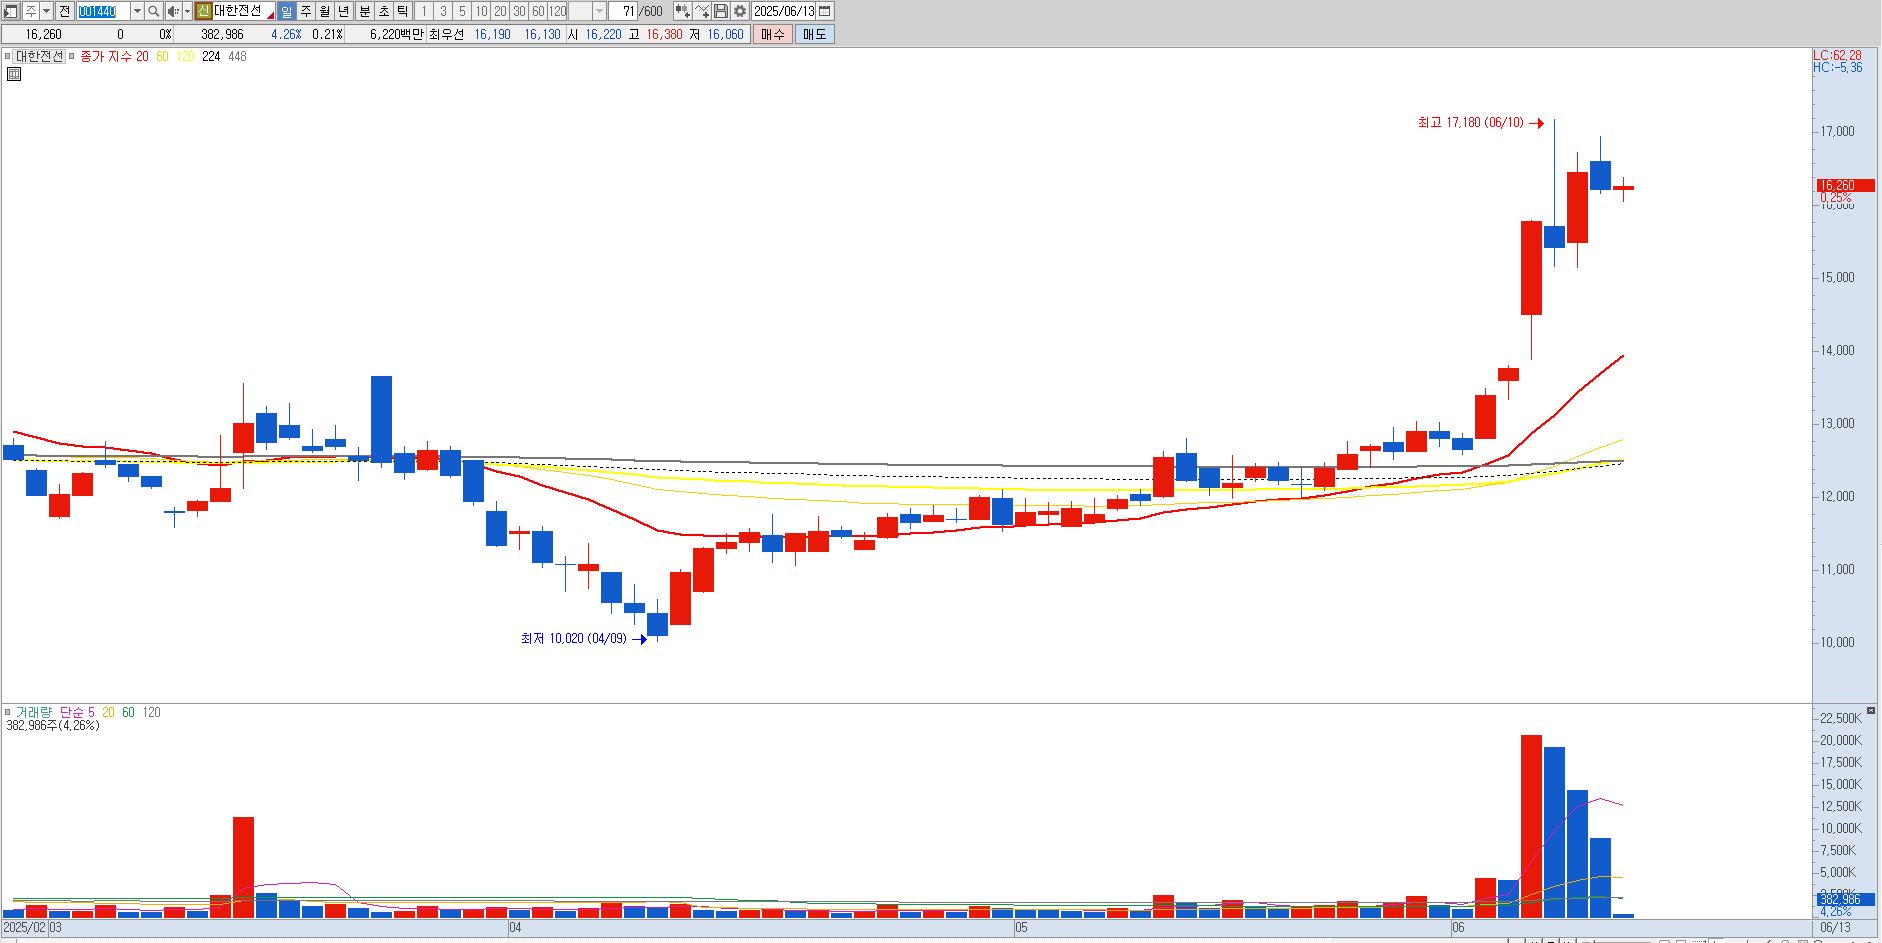
현재 주가는 약 16,260원으로 거래되며, 기술적으로는 20일 이동평균선이 위치한 12,200원 부근이 1차 핵심 지지선입니다. 과거 저점이었던 11,800원은 2차 지지선으로 기능할 수 있어 주가 조정 시 해당 구간에서 반등 가능성을 기대할 수 있습니다. 이동평균선 위에서 거래 중이며 정배열 상태가 유지된다면 상승 추세의 연장 여지도 유효한 상황입니다.
밸류에이션 관점에서 PER은 약 27배, PBR은 2배 수준이며, 이는 전력 및 케이블 업종 평균보다 소폭 높은 수치지만 수주 잔고 증가와 해외 매출 확대 구도가 실적에 반영될 경우 밸류 재평가 여지는 충분합니다. 따라서 대한전선은 12,200원 지지선에서 분할 매수 전략이 유효하고, 11,800원 부근에서 추가 진입 여지를 고려할 수 있습니다. 다만 12,200원 이탈 시 주가 하방 위험이 커지며 신중한 리스크 관리가 필요합니다. |
|
|
| < 이전글 다음글 > |