| 에코프로머티 |
|---|
| 전문가 | 2025-06-13 | 조회수 412 |
|
에코프로 그룹 계열의 이차전지용 하이니켈 전구체 생산 및 판매업체입니다. 이차전지용 하이니켈 양극재의 핵심소재 중 하나인 하이니켈 전구체를 제조 및 판매하는 사업을 영위. 주요 제품으로는 PCSG(NCM811), PCDS(NCM9 ½½), PNC(A) 전구체 등이 있습니다.
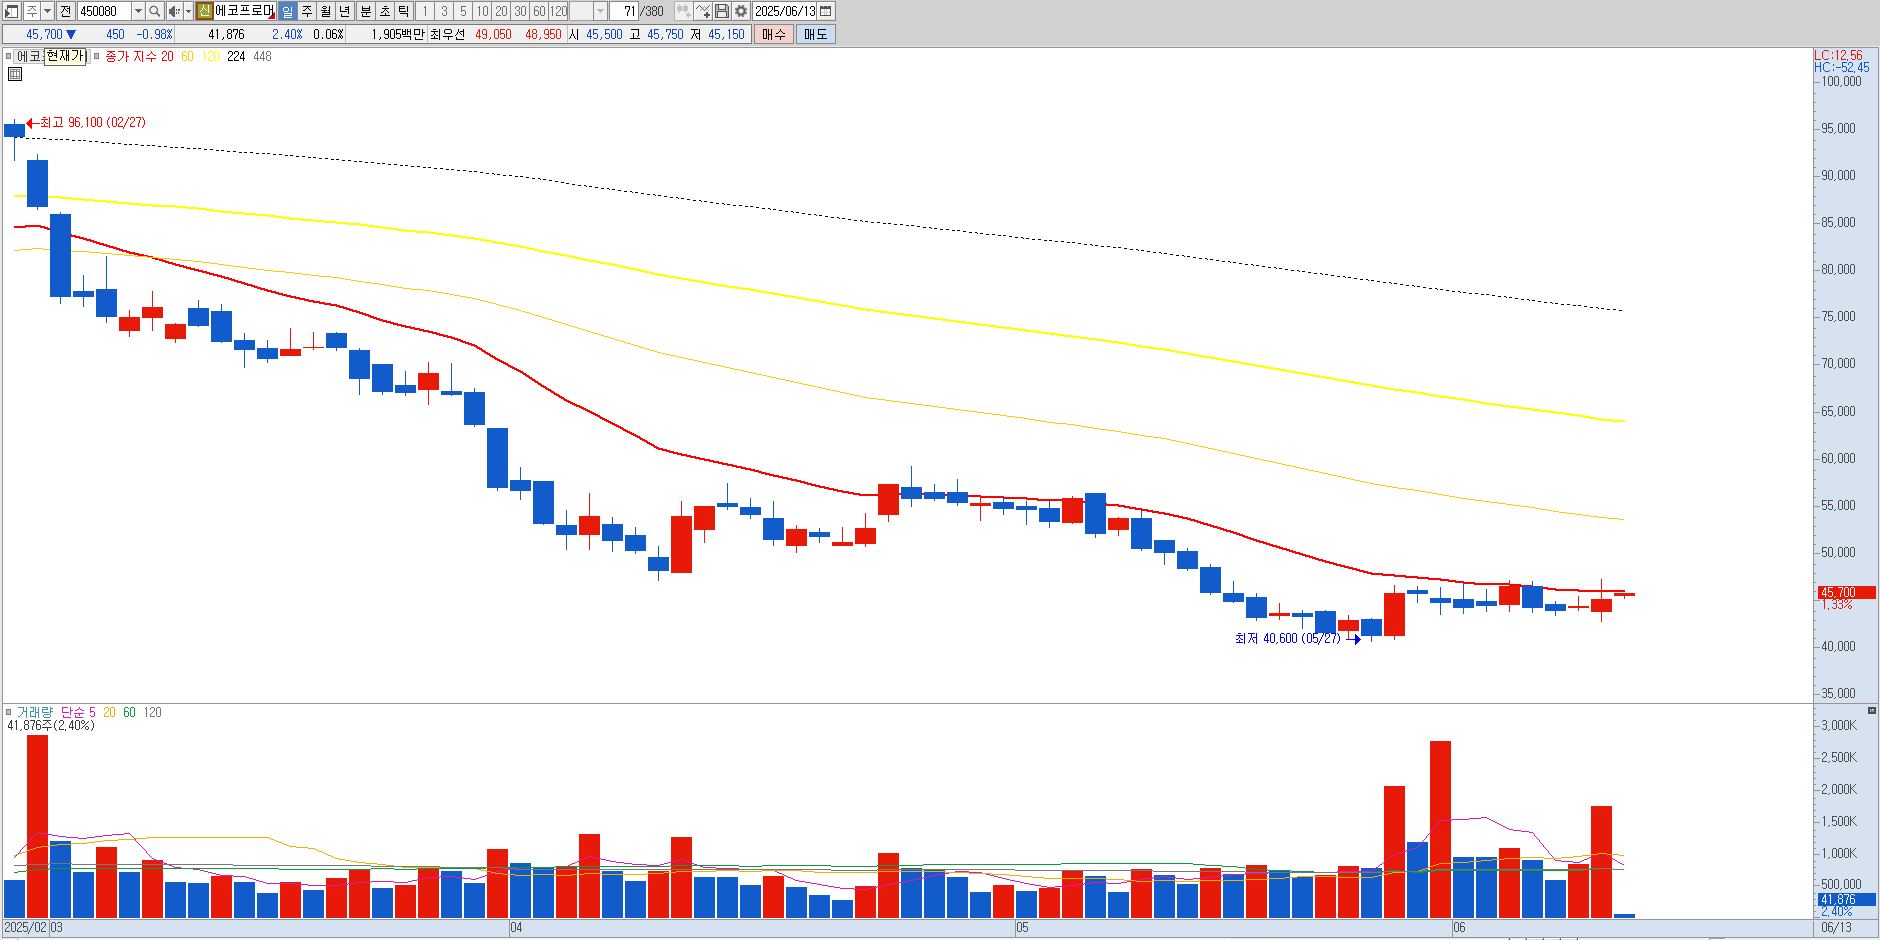
에코프로머티 2025년 1분기 매출은 전년 대비 약 71.9퍼센트 증가한 1361억 원을 기록했으나 생산원가 부담으로 영업손실이 148억 원, 순손실은 73억 원 수준으로 적자가 지속되었습니다. 현재 주가는 약 4만4450원이며, 기술적으로는 1차 지지선이 4만4000원, 2차 지지선은 4만1000원에서 4만2000원 수준으로 지지 가능성이 높은 구간으로 평가됩니다.
외국인과 기관의 일부 매수 유입이 나타나고 있으나, 미국 전기차 보조금 정책 불확실성과 지수 편출 이슈 등으로 단기적으로는 투자심리 위축과 변동성 확대 우려가 존재합니다. 반면 북미 및 유럽 생산설비 확대, IRA 및 CRMA 대응 전략, 인도네시아 원재료 확보 등 중장기 성장 모멘텀은 여전히 유효합니다. 따라서 4만4000원 지지선을 전제로 분할 매수 접근이 가능하며, 이탈 시 4만1000원대에서 추가 매수 여부를 판단하고, 하방 이탈 시에는 철저한 리스크 관리가 필요합니다. |
|
|
| < 이전글 다음글 > |