| 에코프로 |
|---|
| 전문가 | 2026-10-12 | 조회수 901 |
|
에코프로는 에코프로그룹의 순수 지주회사로서, 하이니켈 양극재 제조사인 에코프로비엠, 친환경 토탈 솔루션 기업인 에코프로에이치엔, 전구체 생산업체인 에코프로머티리얼즈, 리튬 화합물 제조사인 에코프로이노베이션, 그리고 폐배터리 리사이클링을 전담하는 에코프로씨엔지를 자회사로 거느리고 양극재 수직계열화 클러스터를 총괄하고 있습니다.
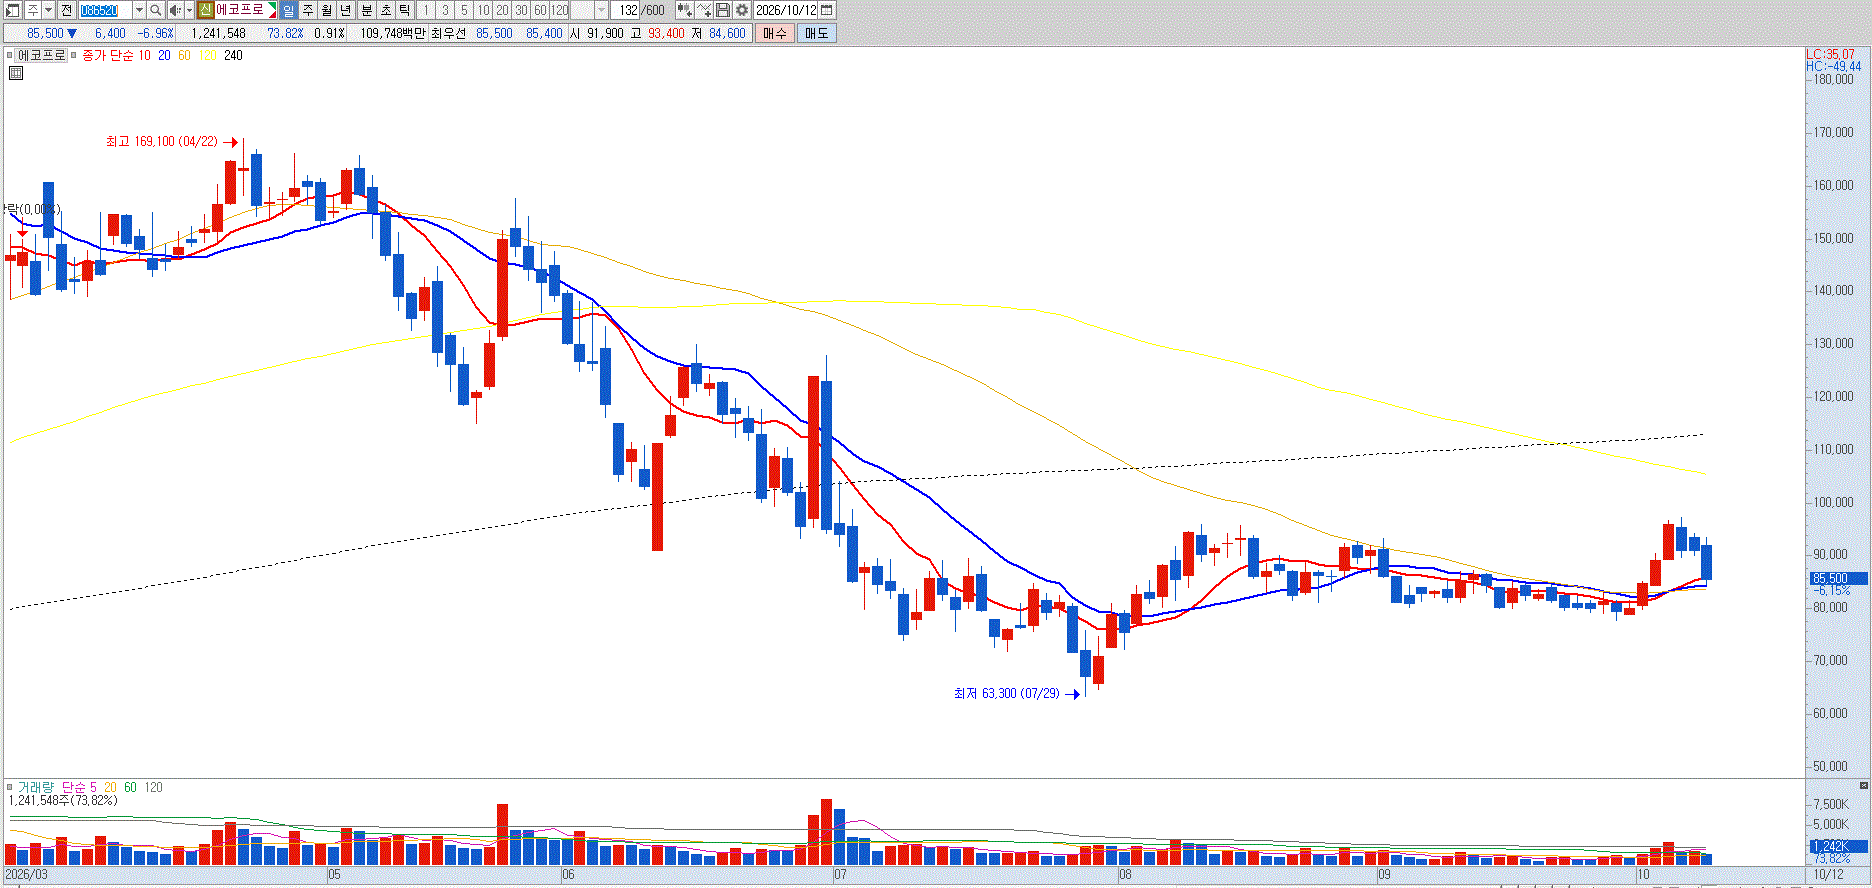
동사의 가장 치명적인 주가 하방 압력 요인은 전방 전기차(EV) 시장의 구조적 수요 둔화(캐즘 현상) 장기화와 핵심 자회사들의 가파른 실적 눈높이 하향 조정입니다. 글로벌 완성차 메이저들이 전동화 전환 속도를 조절하고 하이브리드(HEV) 차종 중심으로 판매 믹스를 선회하면서, 주요 전방 고객사인 북미 및 유럽 배터리 셀 메이커들의 공장 가동률 조정과 재고 축소 기조가 이어지고 있습니다. 리튬과 니켈 등 핵심 배터리 메탈 가격이 과거 폭등기 대비 낮은 가격대에서 장기 횡보함에 따라, 과거 누렸던 고가 원재료 투입에 따른 판가(P) 프리미엄이 완전히 소멸되었고 역래깅 효과로 인한 마진 훼손 압박이 지주사 연결 손익에 고스란히 반영되고 있습니다. 지주회사 비즈니스 모델 특유의 '더블 카운팅(이중 계산) 디스카운트' 역시 주가 반등 폭을 강력하게 제약하는 한계 요인입니다.
핵심 캐시카우이자 성장 엔진인 핵심 자회사(에코프로비엠, 에코프로머티리얼즈, 에코프로에이치엔)들이 이미 국내 증시에 동시 상장되어 있어, 기관 및 글로벌 펀드 입장에서는 지주사를 굳이 매수할 유인이 낮아 자회사 시가총액 대비 지주사 할인율이 50% 이상 구조적으로 벌어지는 불리한 수급 환경에 갇혀 있습니다. 자회사들의 대규모 해외 공장(헝가리, 북미 등) 증설에 따른 대규모 설비투자(CAPEX) 자금 조달 부담과 금융비용 지출이 지속되면서 지주사의 잉여현금흐름(FCF) 여력 또한 제약을 받고 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |