| 아이스크림에듀 |
|---|
| 전문가 | 2026-10-02 | 조회수 724 |
|
아이스크림에듀는 초·중등 자기주도 학습용 스마트러닝 디바이스 및 디지털 학습 콘텐츠를 제공하는 에듀테크 전문 기업입니다. 사업 포트폴리오는 초등 스마트러닝 브랜드 '아이스크림 홈런(Home-Learn)'을 중심으로 유아부터 중등까지 아우르는 AI 디지털 학습 플랫폼 사업부, AI 튜터 및 AI 생활기록부 등 맞춤형 학습 진단 알고리즘을 개발하는 AI 에듀테크 사업부, 그리고 오프라인 공부방 및 학습센터 프랜차이즈인 '홈런 스마트학습센터' 사업부로 구성되어 있습니다.
동사의 펀더멘털을 제약하는 가장 근본적인 구조적 한계는 국내 학령인구의 가파른 감소와 이에 따른 스마트러닝 시장의 외형 역성장입니다. 초등 취학 아동 수가 매년 급감하는 인구통계학적 절벽 속에서 신규 유료 회원 유치 경쟁이 극에 달해 있으며, 웅진씽크빅, 교원, 비상교육, 밀크T 등 경쟁사들의 공격적인 마케팅 출혈 경쟁으로 인해 유료 구독자 수가 순감하는 추세가 지속되고 있습니다. 이로 인해 연간 매출액이 과거 1,000억 원대에서 700억~800억 원대로 급격히 쪼그라들었으며, 2026년 상반기 기준 매출액 역시 전년 동기 대비 16.3% 역성장하는 등 전사적인 외형 축소 흐름이 멈추지 않고 있습니다. 비용 감축을 통해 장부상 흑자 전환을 달성하더라도 이는 질적 성장이 아닌 전형적인 '불황형 흑자'에 불과합니다.
최근 나타난 영업이익 흑자 기조는 신규 콘텐츠 개발이나 구독자 폭증에 의한 것이 아니라, TV CF 등 마케팅 비용을 대폭 삭감하고 인력 구조조정과 외주 개발비 축소 등 허리띠를 졸라매어 만들어낸 고육지책의 결과입니다. 교육 산업 특성상 신규 회원 유입을 위한 마케팅 집행을 줄이면 단기 손익은 일시적으로 개선되지만, 수개월 뒤 구독자 이탈 가속화와 매출 기반 붕괴라는 치명적인 부메랑으로 되돌아오는 한계를 피하기 어렵습니다. 정부의 AI 디지털교과서(AIDT) 도입 정책 모멘텀 역시 실질적인 수혜는 공교육 교과서 발행 및 플랫폼 인프라를 독점하고 있는 관계사 아이스크림미디어로 집중되고 있습니다.
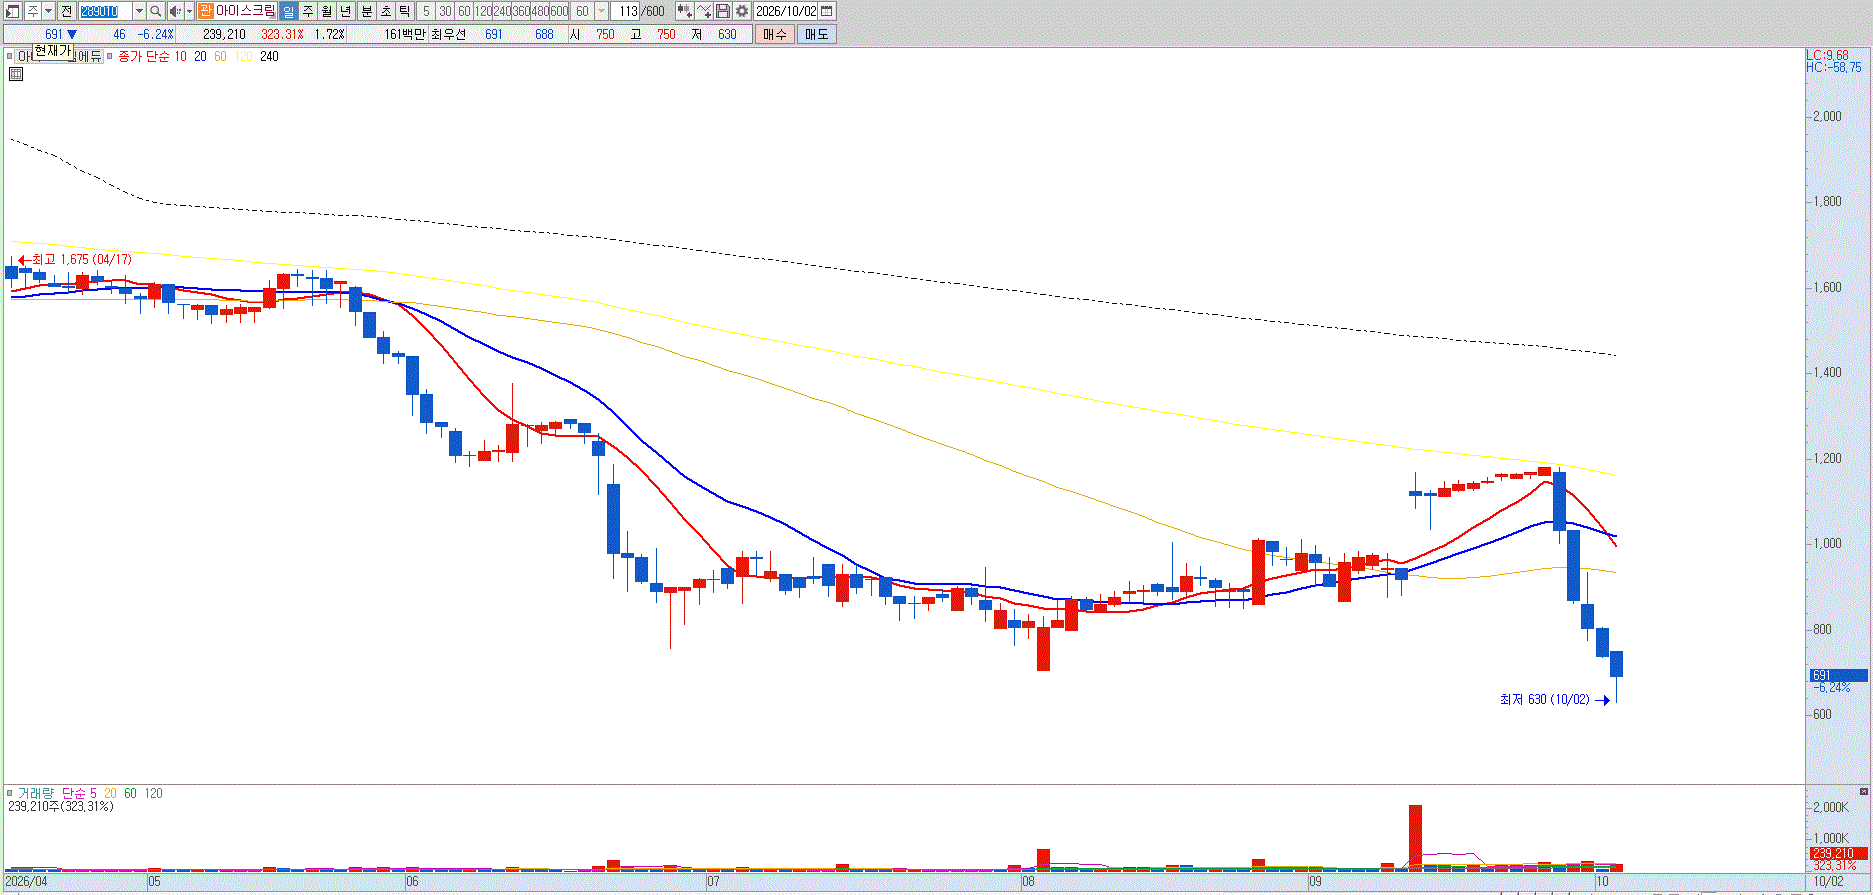
B2C 가정용 태블릿 학습지에 편중되어 있는 아이스크림에듀는 공교육 공공 조달 시장의 과실을 온전히 흡수하지 못하고 있으며, 오히려 AI 교육 테마가 부각될 때마다 단기 테마성 수급에 의한 주가 착시 현상만 반복되고 있습니다. 정부 교육 정책 발표나 저출산·사교육 경감 대책 등 테마성 뉴스 플로우로 주가가 단기 기술적 오버슈팅을 보일 때마다, 학령인구 감소에 따른 본업의 구조적 역성장과 불황형 흑자의 한계를 감안하여 분할 매도를 통해 포트폴리오 비중을 대폭 줄이거나 정리하는 반등 시 비중 축소 관점의 포지션 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |