| 아이티센글로벌 |
|---|
| 전문가 | 2026-09-28 | 조회수 820 |
|
아이티센글로벌은 공공 및 금융 SI와 클라우드 전환을 담당하는 전통 IT서비스 사업부, 자회사 한국금거래소 및 한국금거래소FTC(정련·제련)를 주축으로 실물 금·은 유통과 B2B 가공을 영위하는 귀금속 유통 사업부, 그리고 부산디지털자산거래소(BDAN) 출자 및 실물연계자산(RWA)·토큰증권(STO) 플랫폼을 전담하는 웹3(Web3) 사업부로 포트폴리오를 구성하고 있는 그룹 사업지주회사입니다.
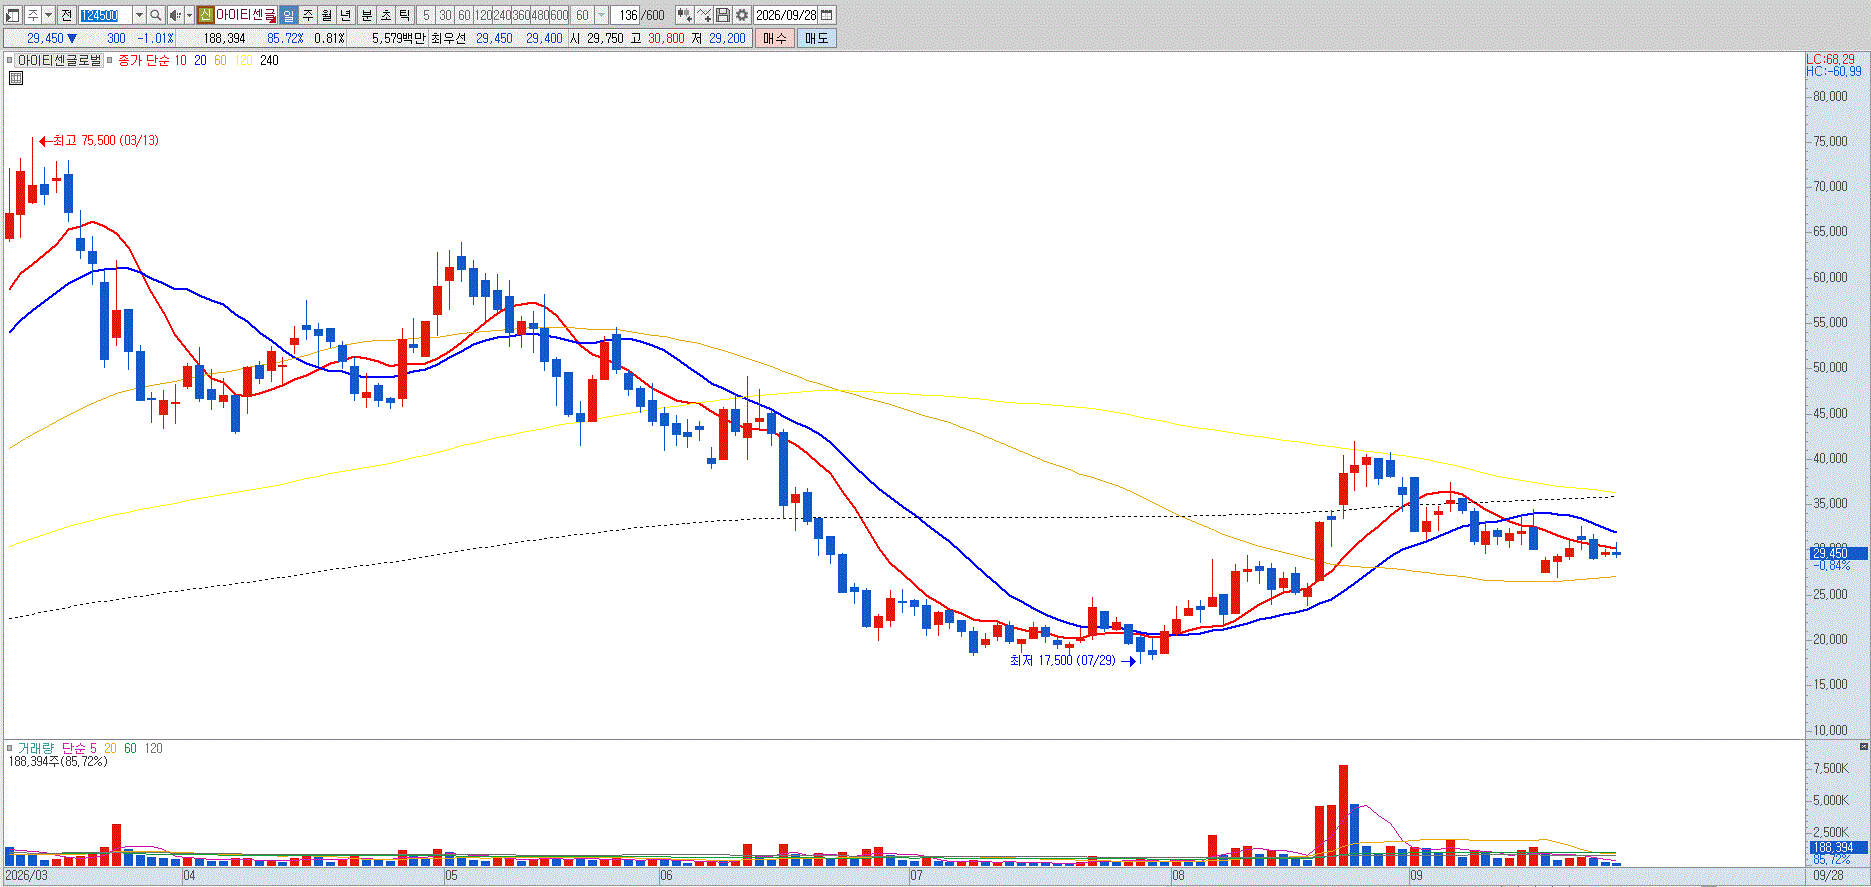
전사 연결 매출의 80~90% 이상을 차지하는 핵심 캐시카우는 한국금거래소 중심의 금 유통 및 정련 사업부입니다. 글로벌 지정학적 위기 고조와 인플레이션 헤지 수요에 따른 국제 금 가격 급등 및 국내 금 거래량 폭증 국면에서 역대 최대 외형 성장을 기록했으나, 본질적으로 상품 중개 및 유통 비즈니스의 특성상 매출원가율이 95% 이상에 달하여 영업이익률이 2~3%대에 머무르는 구조적 저마진 한계에 갇혀 있습니다. 국제 금 시세의 가파른 상승 랠리가 진정되거나 거래대금이 둔화되는 국면에 진입할 경우, 가격(P)과 거래량(Q)이 동반 축소되면서 외형과 이익 체력이 동시에 꺾이는 원자재 시황 의존 리스크를 안고 있습니다.
본업인 공공 IT서비스 및 시스템통합(SI) 사업부는 공공기관 클라우드 전환 수주를 기반으로 기저 매출을 방어하고 있으나, 인건비와 외주 용역비 등 개발 고정비 인상분을 공공 조달 납품가에 제때 반영하기 어려운 구조적 제약으로 인해 수익성 반등의 탄력성이 낮습니다. 시장 일각에서 강력한 밸류에이션 프리미엄 요인으로 기대해 온 금 기반 RWA(실물연계자산) 및 부산디지털자산거래소 연계 토큰증권(STO) 사업부는 법제화 진행 속도와 금융당국의 가이드라인 정립 지연으로 인해 실제 조 단위 상용화 플랫폼 수수료 수익으로 직결되기까지 긴 제도적 검증 시차가 불가피합니다. 신사업 투자에 따른 초기 시스템 개발비와 인프라 유지 비용이 선행 지출되면서 전사 마진 구조 개선을 조기에 이끌어내기에는 정량적 기여도의 체급 한계가 뚜렷합니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |