| 카카오페이 |
|---|
| 전문가 | 2026-09-28 | 조회수 846 |
|
카카오페이는 카카오톡 플랫폼을 기반으로 온·오프라인 간편결제 및 송금을 제공하는 결제 사업부, 신용대출과 주택담보대출 비교 중개를 담당하는 금융 대출 중개 사업부, 그리고 모바일 트레이딩(MTS) 및 디지털 손해보험 서비스를 영위하는 증권·보험 자회사 생태계로 구축되어 있습니다. 간편결제 연간 거래액(TPV)은 외형상 성장세를 유지하고 있으나, 카드 수수료율 인하 정책과 네이버페이, 토스, 애플페이 등 빅테크 및 글로벌 결제사들과의 프로모션 출혈 경쟁으로 인해 본업인 결제 부문의 마진 스프레드가 구조적으로 둔화되는 병목을 겪고 있습니다.
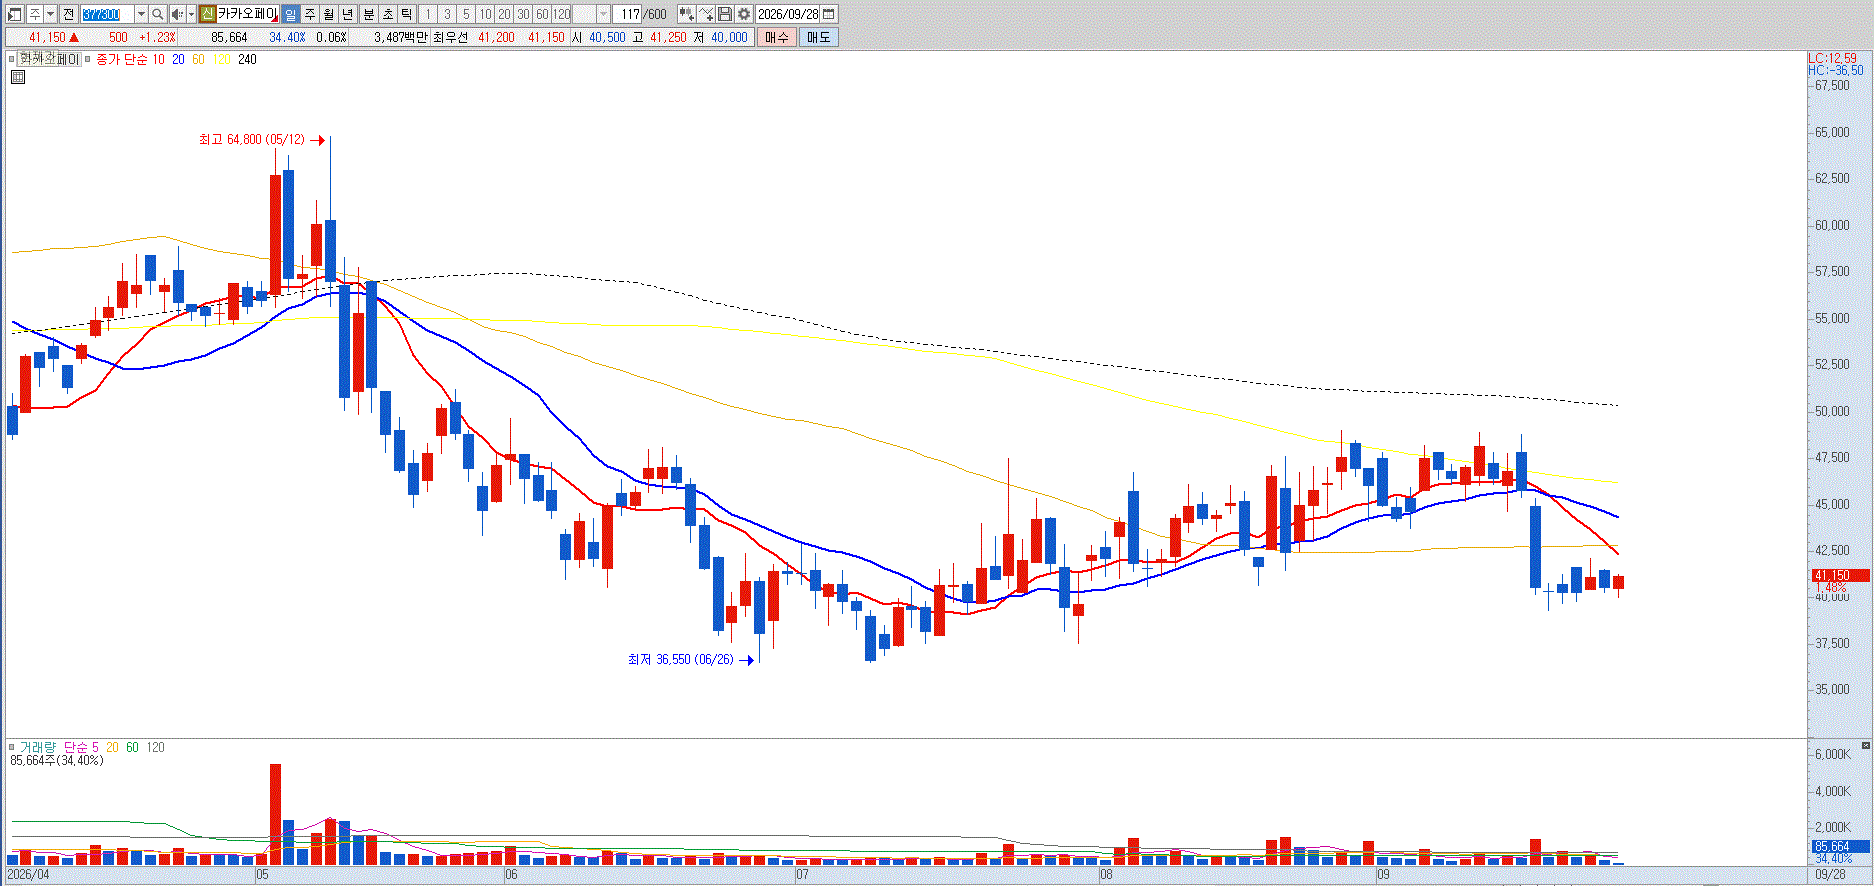
수익 다각화를 위해 드라이브를 걸었던 카카오페이증권의 해외 주식 중개와 대출 비교 중개 수수료 역시 금융당국의 가계부채 관리 지침 강화 및 대출 한도 규제 기조로 인해 단기적으로 폭발적인 외형 성장을 견인하기 어려운 환경에 직면해 있습니다. 여전히 과거 상장 당시 부여되었던 초고평가 멀티플의 밸류에이션 정상화 압박이 지속되고 있으며, 2대 주주인 알리페이(앤트그룹 계열)의 잔여 지분 매각 및 교환사채(EB) 발행 등 반복적인 지분 블록딜 출회 리스크가 주가 상단을 상시 억누르고 있습니다. 실적이 분기 흑자 기조를 일부 회복하더라도 호재성 공시나 테마성 반등 국면마다 대규모 오버행(잠재적 매물 출회) 물량이 주가를 재차 끌어내리는 패턴이 고착화되어 있습니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |