| NH투자증권 |
|---|
| 전문가 | 2026-09-23 | 조회수 843 |
|
NH투자증권은 국내 대표 대형 금융투자회사로, 주식 위탁매매와 신용공여를 총괄하는 리테일(브로커리지) 사업부, 기업공개(IPO) 주관과 회사채 발행 및 구조화 금융을 전담하는 투자은행(IB) 사업부, 채권 및 주가연계증권(ELS)을 운용하는 트레이딩 사업부, 그리고 고액 자산가 자산관리(WM) 사업부로 포트폴리오를 구축하고 있습니다.
동사의 수익 구조는 국내외 증시 거래대금과 위험자산 투자 심리에 직접적으로 연동되는 높은 변동성을 내포하고 있습니다. 국내 증시의 전반적인 거래대금 정체 국면이 이어질 때마다 리테일 위탁매매 수수료 수익이 급감하는 한계를 보이고 있으며, 해외 주식 수수료 무료화 출혈 경쟁과 온라인 핀테크 증권사들의 시장 잠식으로 인해 브로커리지 마진 스프레드가 구조적으로 축소되고 있습니다.
신용융자 잔고 증가에 따른 이자수익 역시 증시 변동성 확대 시 건전성 관리 부담과 충당금 적립 리스크로 전환될 수 있는 양날의 검입니다. 투자은행(IB) 부문 또한 과거 실적을 견인했던 부동산 PF 관련 신용공여 및 수수료 수익이 금융당국의 PF 사업성 평가 기준 강화와 충당금 적립 가이드라인으로 인해 장기 정체 국면에 갇혀 있습니다. 하이엔드 IPO 시장의 주관 경쟁 심화와 중소형 딜의 수수료율 인하 압박이 겹치면서 과거와 같은 폭발적인 수수료 흑자 턴어라운드를 조기에 기대하기 어렵습니다. 농협금융지주 산하로서 높은 배당 성향과 안정적인 주주환원 정책을 유지하고 있으나, 배당 매력만으로 경기 민감형 금융주 특유의 이익 정체 한계를 완전히 극복하기에는 주가 모방 탄력성이 부족합니다.
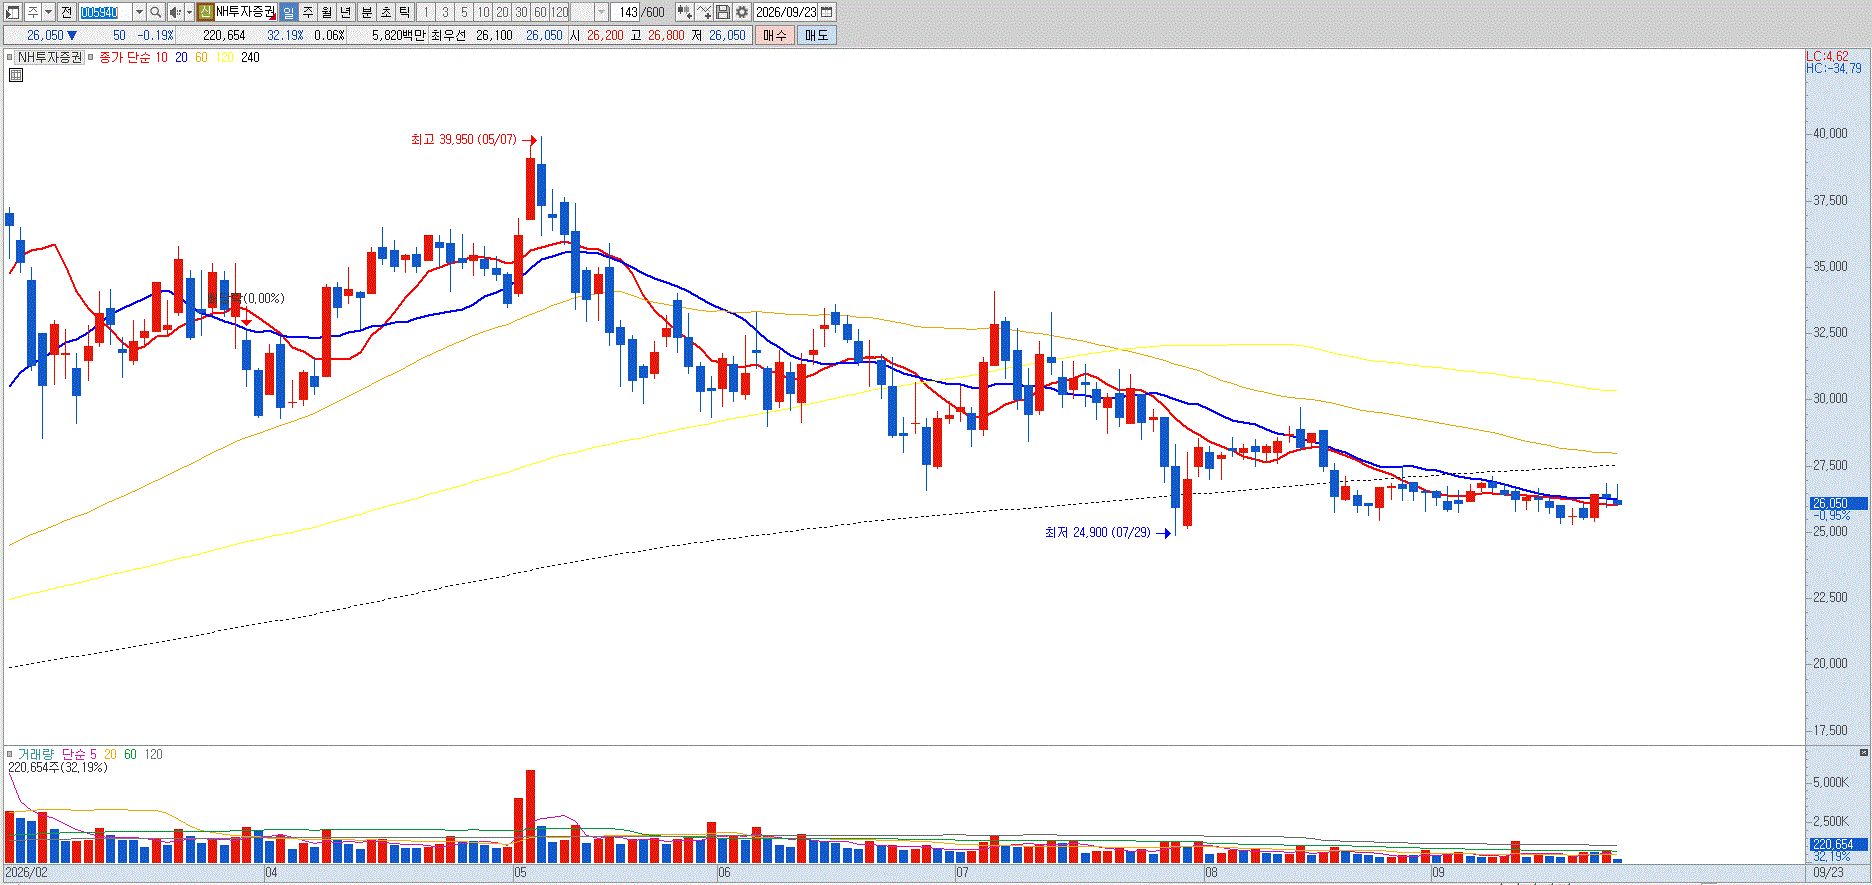
단기 금리 인하 기대감에 따른 채권 평가이익 개선 뉴스나 배당락 전후의 수급 쏠림으로 기술적 안도 랠리가 연출될 때마다, 증시 거래대금 민감도와 IB 수수료 정체 리스크를 선제적으로 회피하기 위해 분할 매도를 통해 포트폴리오 비중을 덜어내는 반등 시 비중 축소 관점의 리스크 관리를 권고합니다. |
|
|
| < 이전글 다음글 > |