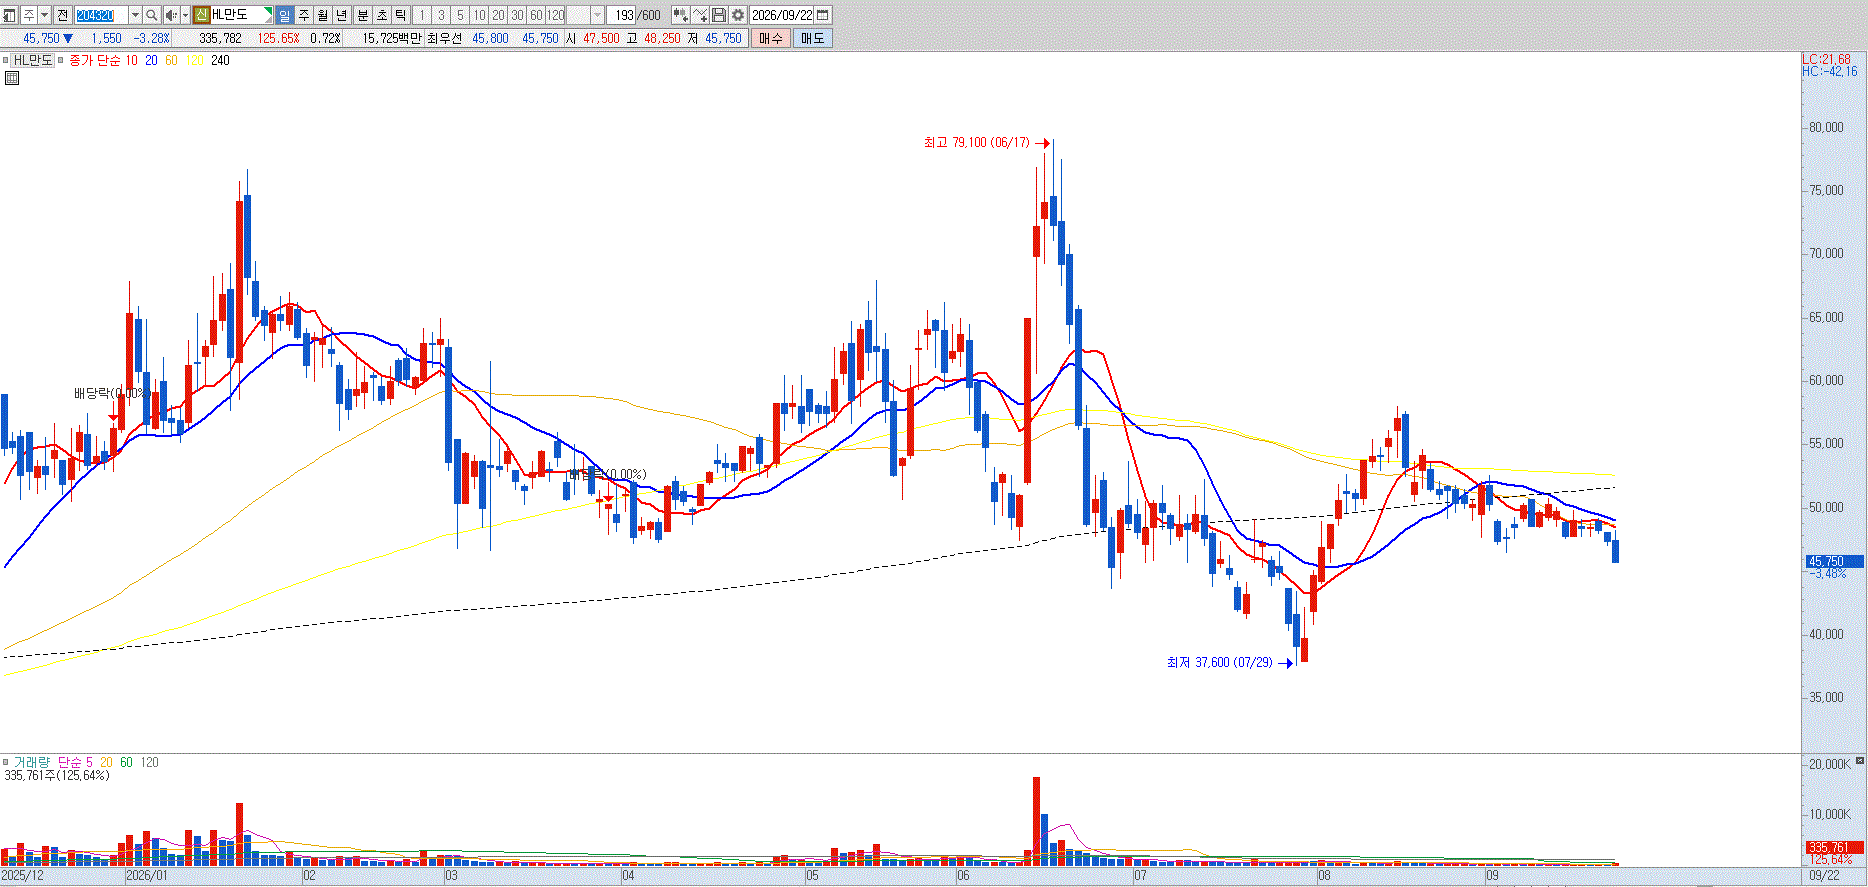
| HL만도 |
|---|
| 전문가 | 2026-09-22 | 조회수 856 |
|
HL만도는 자동차 전장 섀시 부품을 공급하는 글로벌 1차 협력업체로, 전자식 조향장치(EPS) 및 스티어바이와이어(SbW)를 담당하는 조향 사업부, 통합 전자식 브레이크(IDB) 및 브레이크바이와이어(BbW)를 양산하는 제동 사업부, 전자제어 서스펜션(SDC)을 공급하는 현가 사업부, 그리고 자율주행 및 ADAS 센서를 개발하는 전장 제어 사업부로 포트폴리오를 구축하고 있습니다.
주력 제품군인 전동화 섀시(IDB, EPS 등)는 북미 선도 전기차 메이저와 현대차그룹, 중국 로컬 완성차(BYD, 지리 등)를 아우르는 다변화된 고객 풀을 바탕으로 높은 수주 잔고를 확보해 왔습니다. 그러나 글로벌 전기차 캐즘(Chasm, 대중화 전 수요 둔화) 현상과 전방 완성차 업계의 치열한 가격 인하 전쟁(치킨게임)으로 인해, 1차 벤더에 대한 고객사들의 납품 단가 인하(CR) 압박이 한층 거세지고 있습니다. 원자재 및 해외 물류비, 인건비 상승분을 납품 판가에 즉각적이고 온전하게 반영하기 어려운 수주 산업의 특성상, 수주 잔고 증가율 대비 실제 영업이익률의 개선 폭은 3~4%대 박스권에 갇혀 있는 구조적 스프레드 제약에 노출되어 있습니다.
차세대 성장 축으로 육성 중인 스티어바이와이어(SbW)와 전자식 섀시 통합 제어 시스템은 자율주행 고도화 단계에서 필수적인 기술이지만, 레벨 3 이상 자율주행 상용화 및 양산 차종 탑재 속도가 규제 승인과 인프라 지연으로 인해 당초 시장의 낙관적 전망보다 늦어지는 실적 인식 시차를 겪고 있습니다. 최근 휴머노이드 로봇용 액추에이터 공급 가능성 등 로봇 밸류체인 진입 모멘텀이 시장에서 조명받고 있으나, 단기 실적의 절대적 비중은 여전히 전통 내연기관 및 전기차 섀시 부품의 가동률과 수익성에 절대적으로 연동되어 있어 신사업 기대감이 전사 이익 체력을 즉각적으로 리레이팅하기에는 정량적 기여도의 한계가 뚜렷합니다. 매도의견입니다. |
|
|
| < 이전글 다음글 > |